特朗普提名的美联储主席沃什将在 9 月 15 日至 16 日首次主持议息会议,市场判断近乎一致,加息 25 个基点,把联邦基金利率推到 3.75% 至 4.00% 区间。
沃什今年 5 月宣誓就任,长期以鹰派著称。8 月在杰克逊霍尔全球央行年会上,他把持续偏高的通胀责任推回美联储自身,强调在通胀出现明确、充分的下行证据之前不会松手。
这与提名人的公开主张正面相撞。特朗普反复表示美国应享有全球最低利率,美联储应服务经济增长,而不是只盯通胀。白宫经济顾问哈塞特转述称,总统对加息「不高兴,但尊重美联储的独立」。
市场量化这场冲突的工具是芝商所的美联储观察工具(CME FedWatch)。交易员用真金白银押注下次会议加息、降息还是不动,实时折算成概率,像一份用钱投票的民调。目前这个数字约为 87%。
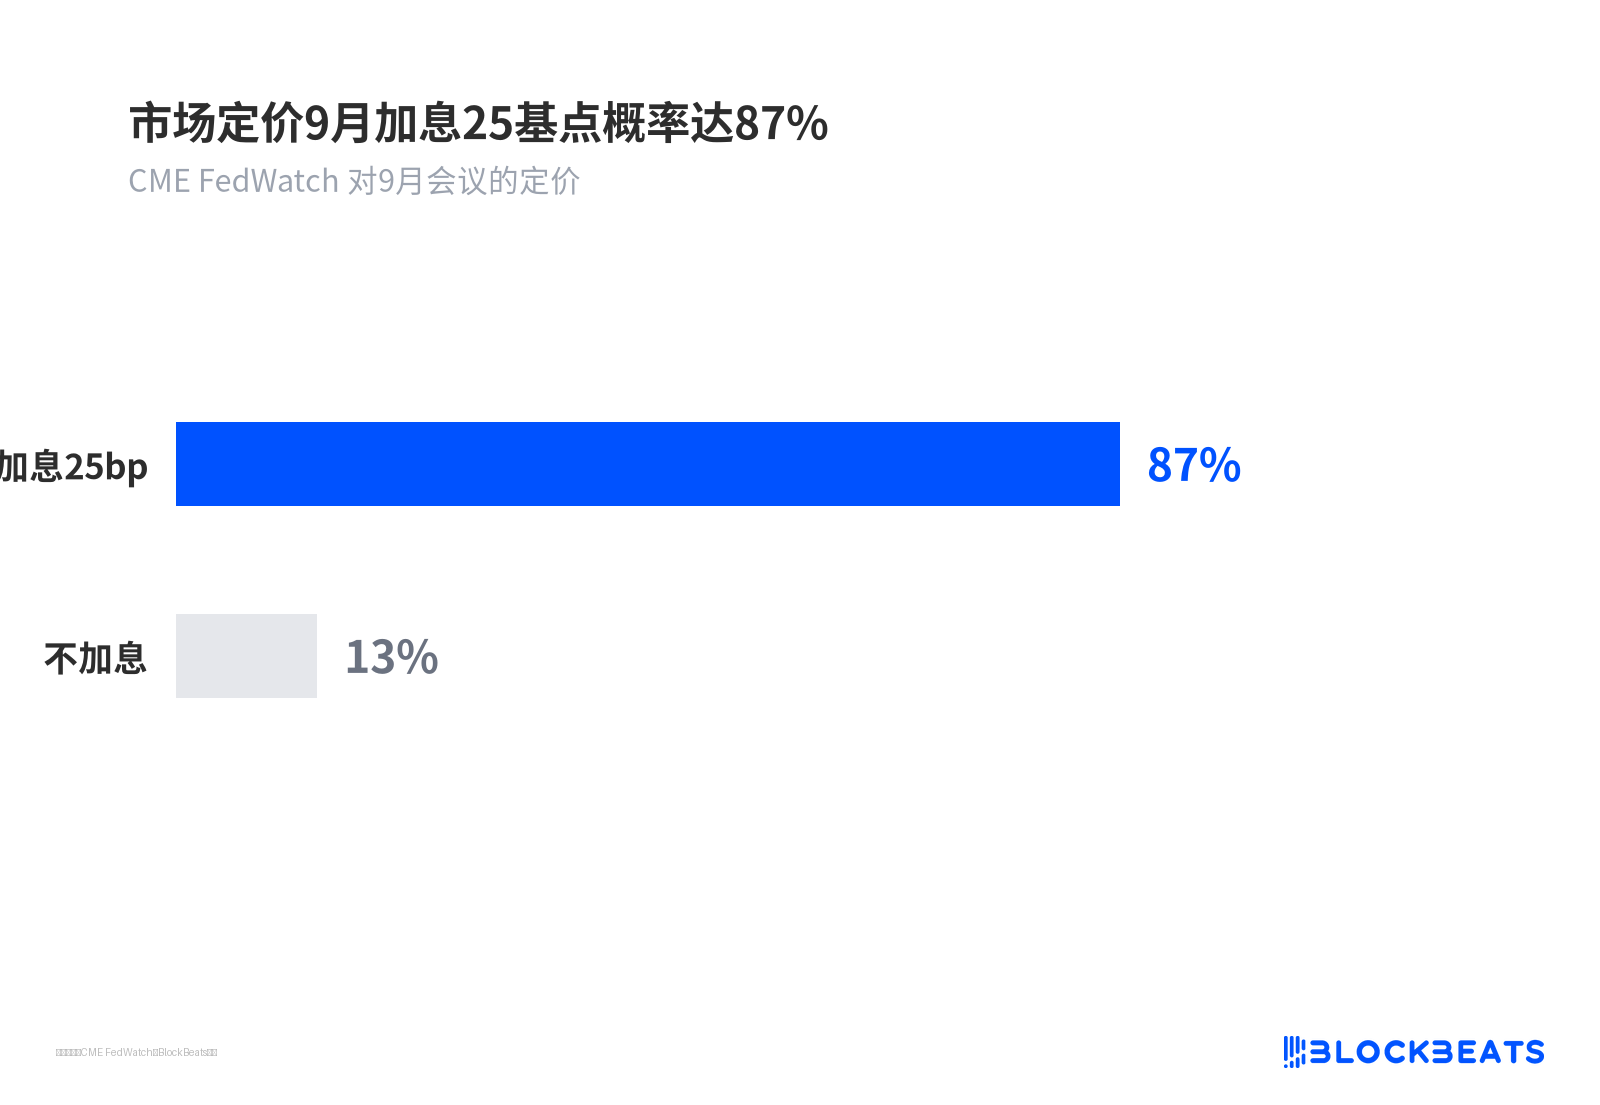
通胀和油价把加息概率推到近九成
通胀高于 2% 目标已持续约 65 个月。这轮加息预期并非白宫施压的结果,通胀数据和油价先把市场推到了那一步。
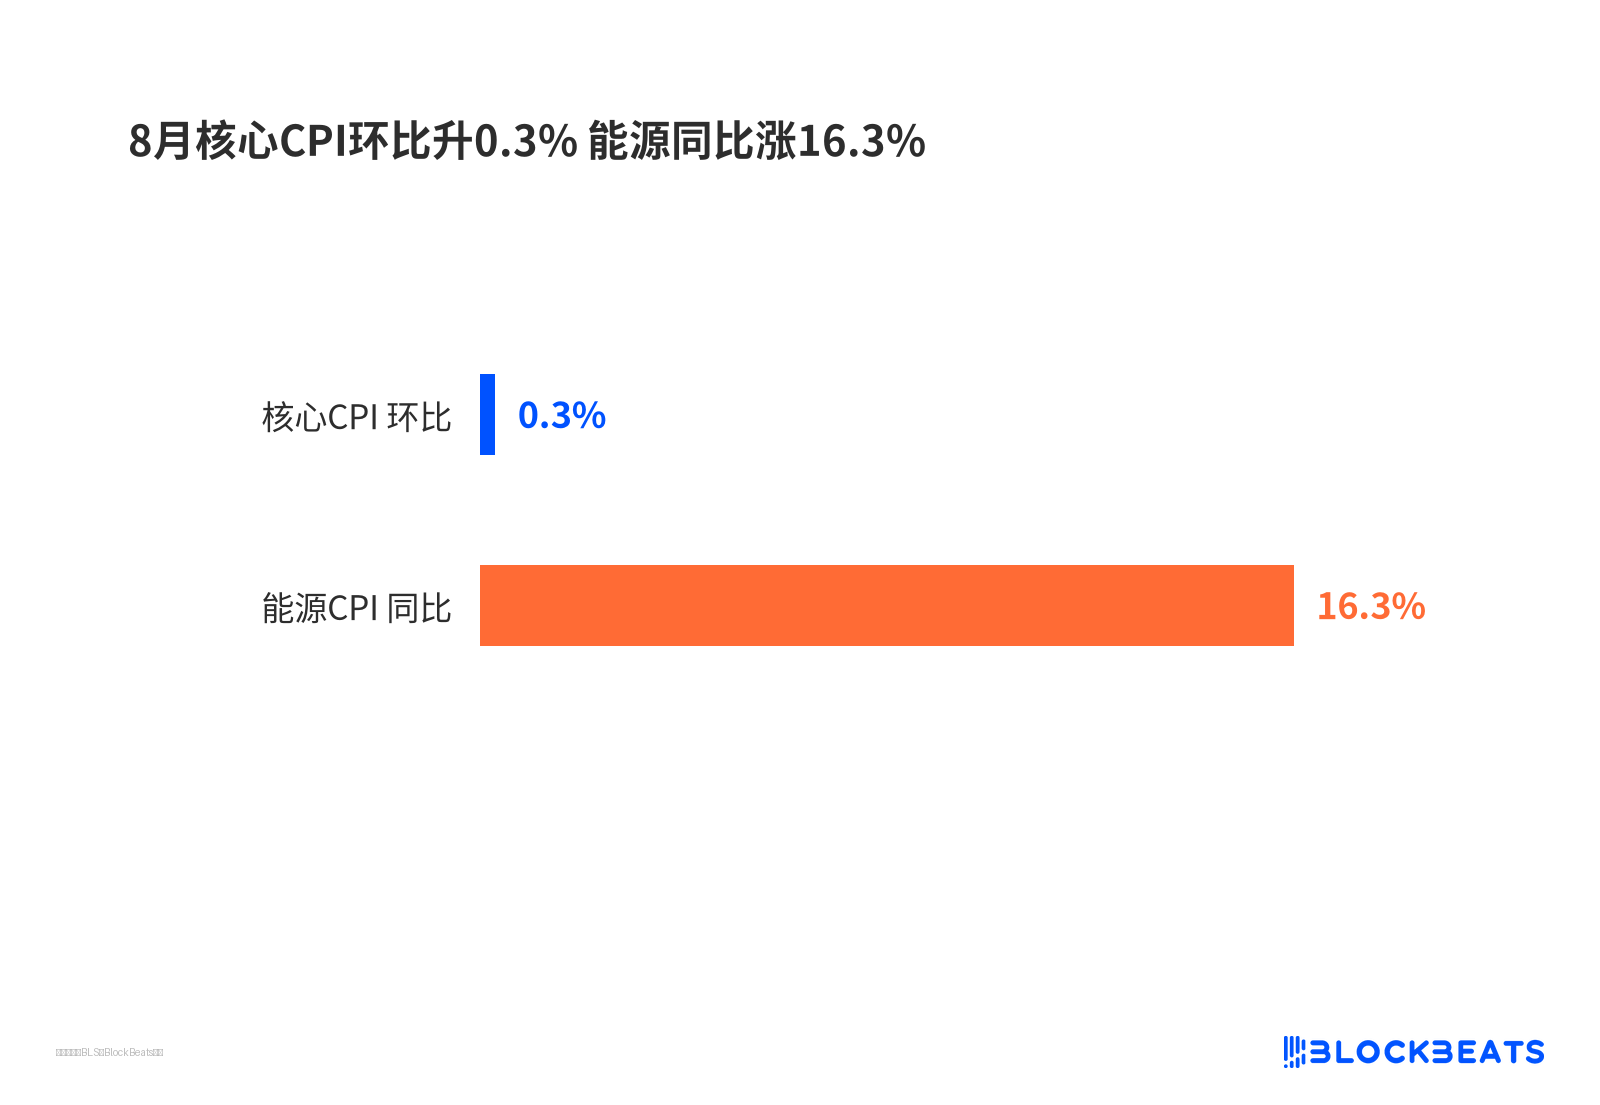
8 月核心 CPI(剔除食品和能源两个波动最大项的通胀读数)环比上涨 0.3%,高于预期,能源分项同比上涨 16.3%。中东冲突升级、霍尔木兹海峡航道受扰,布伦特原油逼近 107 美元,涨幅直接进入整体物价。核心读数同样偏强,说明压力正从加油站向更广的商品与服务扩散。
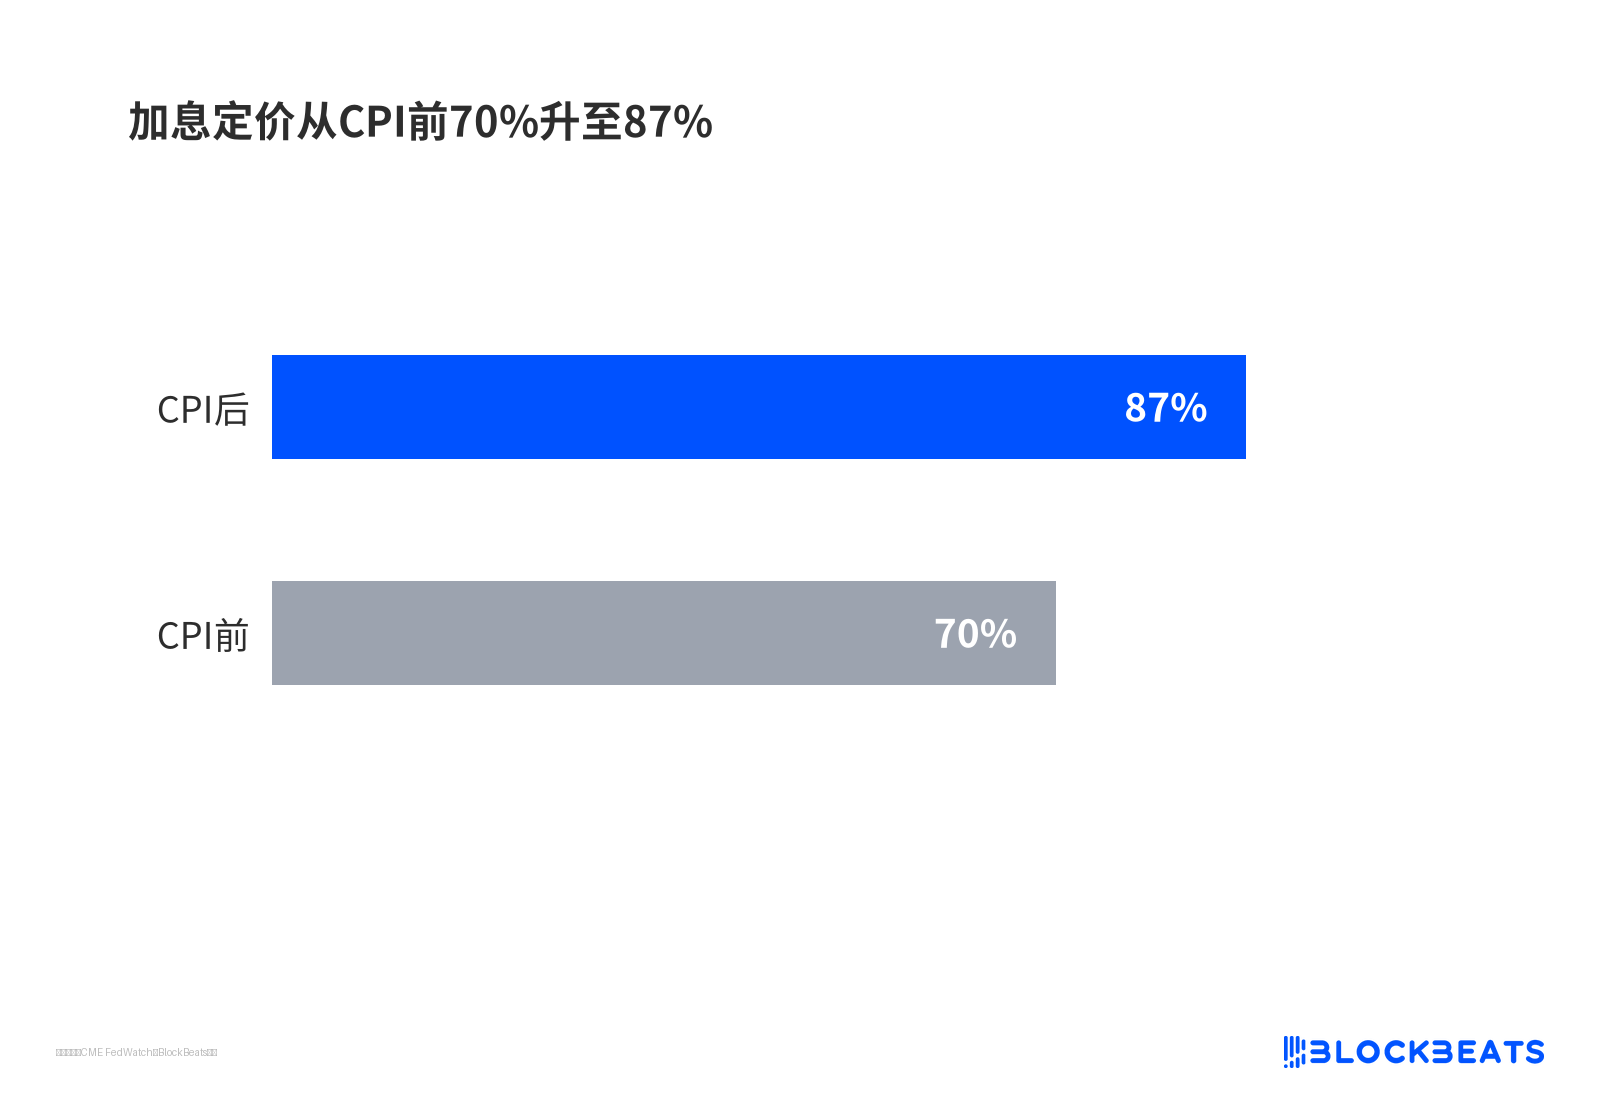
债市最先反应。10 年期美债收益率升破 5%,期货市场对 9 月加息的定价从 CPI 公布前的约 70% 升到 87% 附近。
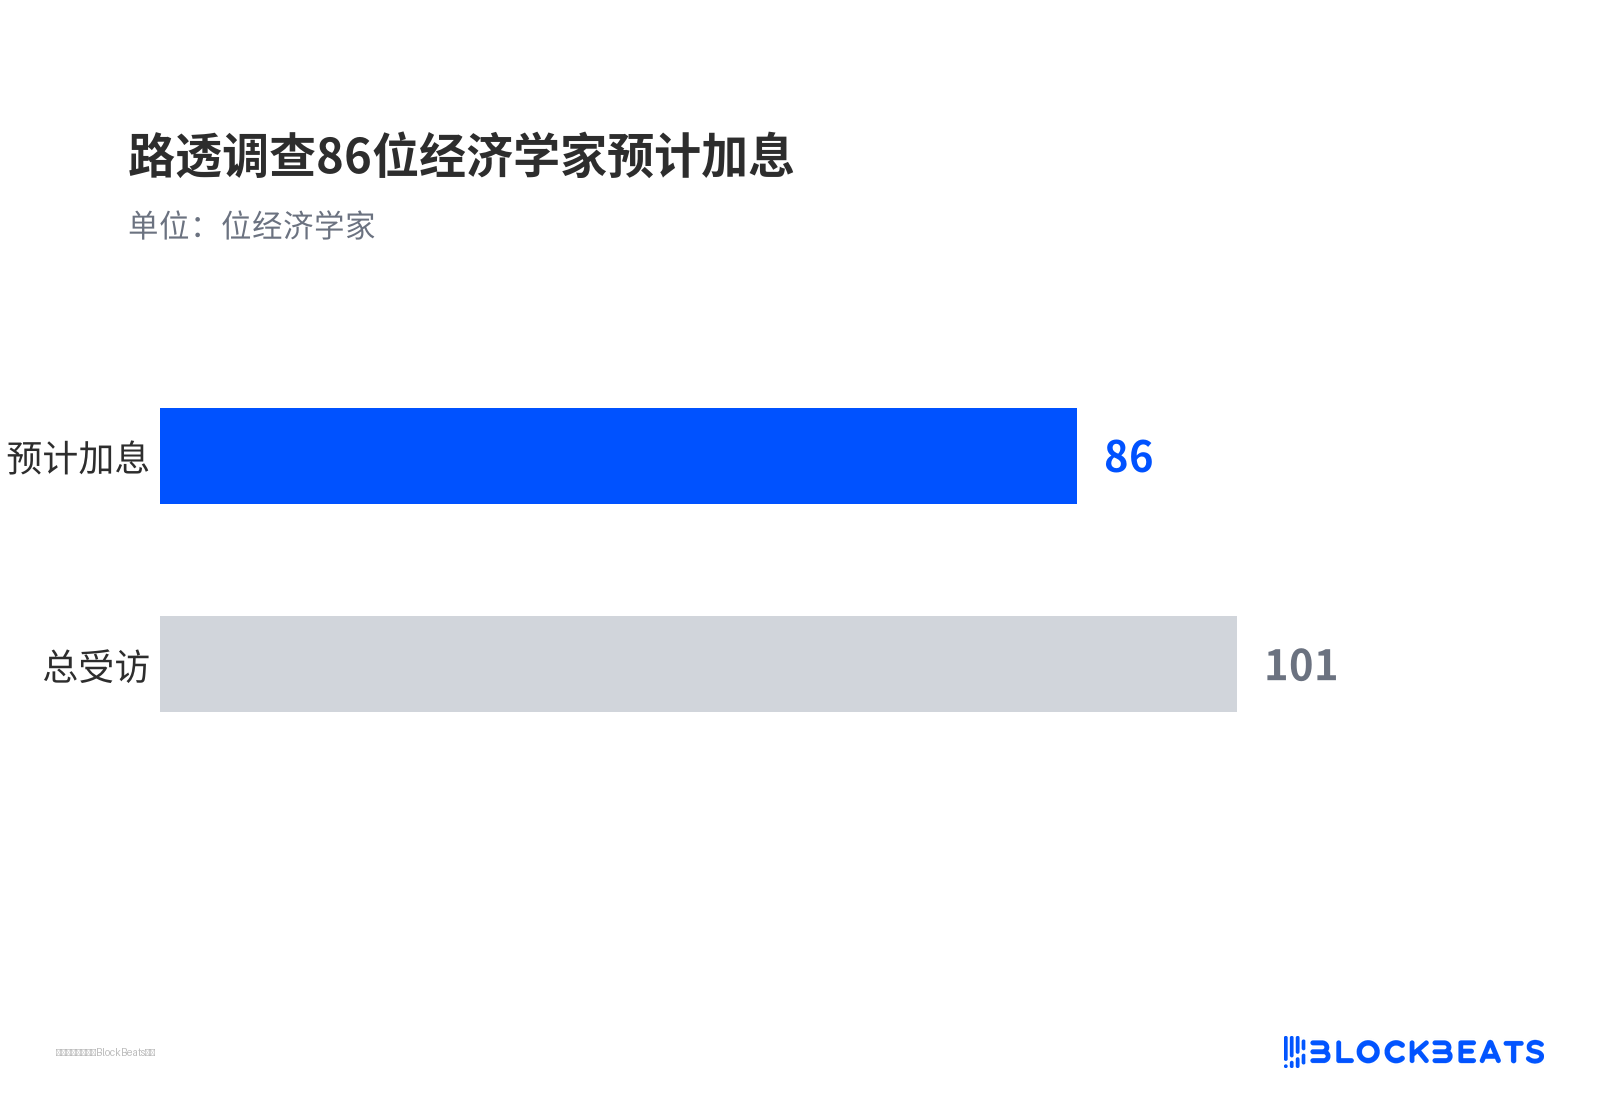
路透对 101 位经济学家的调查中,86 位预计本次加息 25 个基点,部分受访者预计明年一季度前还会有至少一次加息。高盛、摩根大通也在数据公布后把预测从维持不变改为加息。市场、投行、调查三方同时转向,过去两年并不多见。
鹰派记录撞上白宫的最低利率
这场会议的看点不止加不加息,还在于沃什用什么方式回答一个更尖锐的问题,他的利率决策听数据,还是听白宫。
沃什 2006 年至 2011 年担任美联储理事,2026 年 1 月获特朗普提名,5 月以 54 比 45 的参议院票数确认就任。就职时特朗普的嘱咐是「做你自己的事」,现在市场正在检验这句话的含金量。
冲突的机制在这里。特朗普需要低利率配合增长和中期选举,沃什需要通胀下行证据来兑现对高通胀负责的表态。如果他在首次会议跟随 87% 的市场定价加息,等于用行动说明提名不附带政策承诺。如果按兵不动,市场会立刻质疑其鹰派表态的可信度。
美联储的利率决策在法律上不受总统直接指挥,总统能做的只是公开喊话和提名人事。部分民主党参议员此前质疑沃什可能沦为白宫的提线木偶,这一标签让首次会议的表态带上额外的信誉含义。
加息之后,估值最贵的资产先承压
加息落地不等于风险资产立刻下跌,但贴现率抬升会先压缩估值最贵的那部分资产。
对加密市场而言,更高的实际利率同时挤压流动性和风险偏好,比特币、以太坊对利率预期的敏感度在这一轮尤其明显。
美股的情况更复杂。高盛、摩根士丹利等策略师认为企业盈利仍能支撑指数,但收益率站上 5% 本身就构成估值压力,机构在盈利可扛和利率太高之间分化。这些仍是假设,不是已经发生的事实。
点阵图和白宫口径决定终端利率定价
会议结束后第一个可验证的读数是点阵图,即每位委员对未来利率路径的匿名预期。如果它暗示 2027 年还有更多加息,市场对终端利率的定价会被再上修。如果只指向本次一次,说明委员会仍在观望。会前关于内部分裂有多深的讨论,目前还只是猜测。
白宫的口径是另一个变量。如果「不高兴但尊重独立」的表述延续,说明施压仍停留在公开喊话的层面,市场可以把它当作噪音处理。
资产价格的即时反馈则决定这 87% 是否已被完全消化。加息落地后,比特币与标普 500 若跌幅有限,说明预期已提前计入价格。若剧烈波动,反而说明仍有筹码没有完成调仓,定价还有回摆空间。
