今天 Robinhood 上最火的项目莫过于 The Standard Reserve。
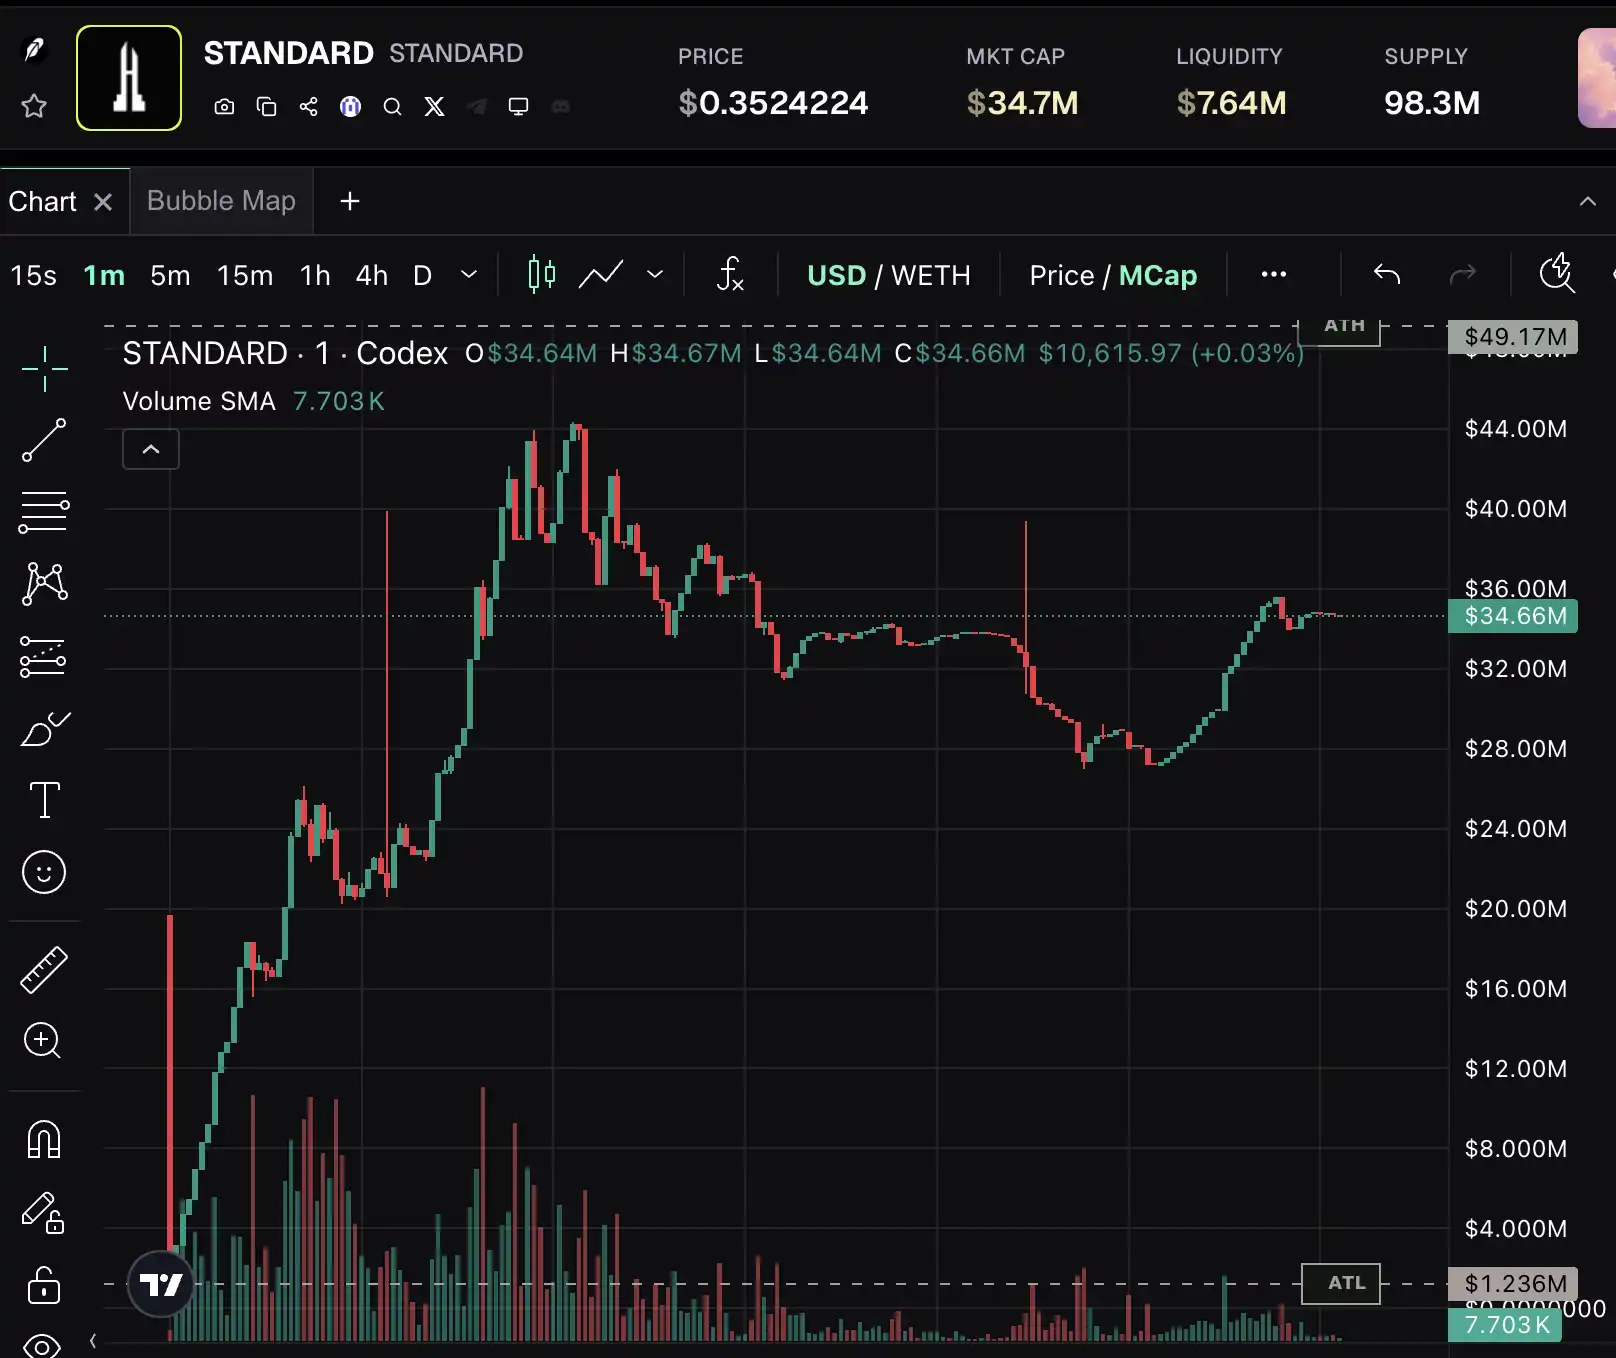
上线数小时,STANDARD 的市值一度冲到约 4900 万美元;首批 100 张开设新网点的许可在四分钟内售罄,约 119 万枚 STANDARD 代币被永久销毁。资金涌向它,不只是因为一枚新币涨得快,还因为项目把「谁能分到新币」做成了一场持续拍卖。
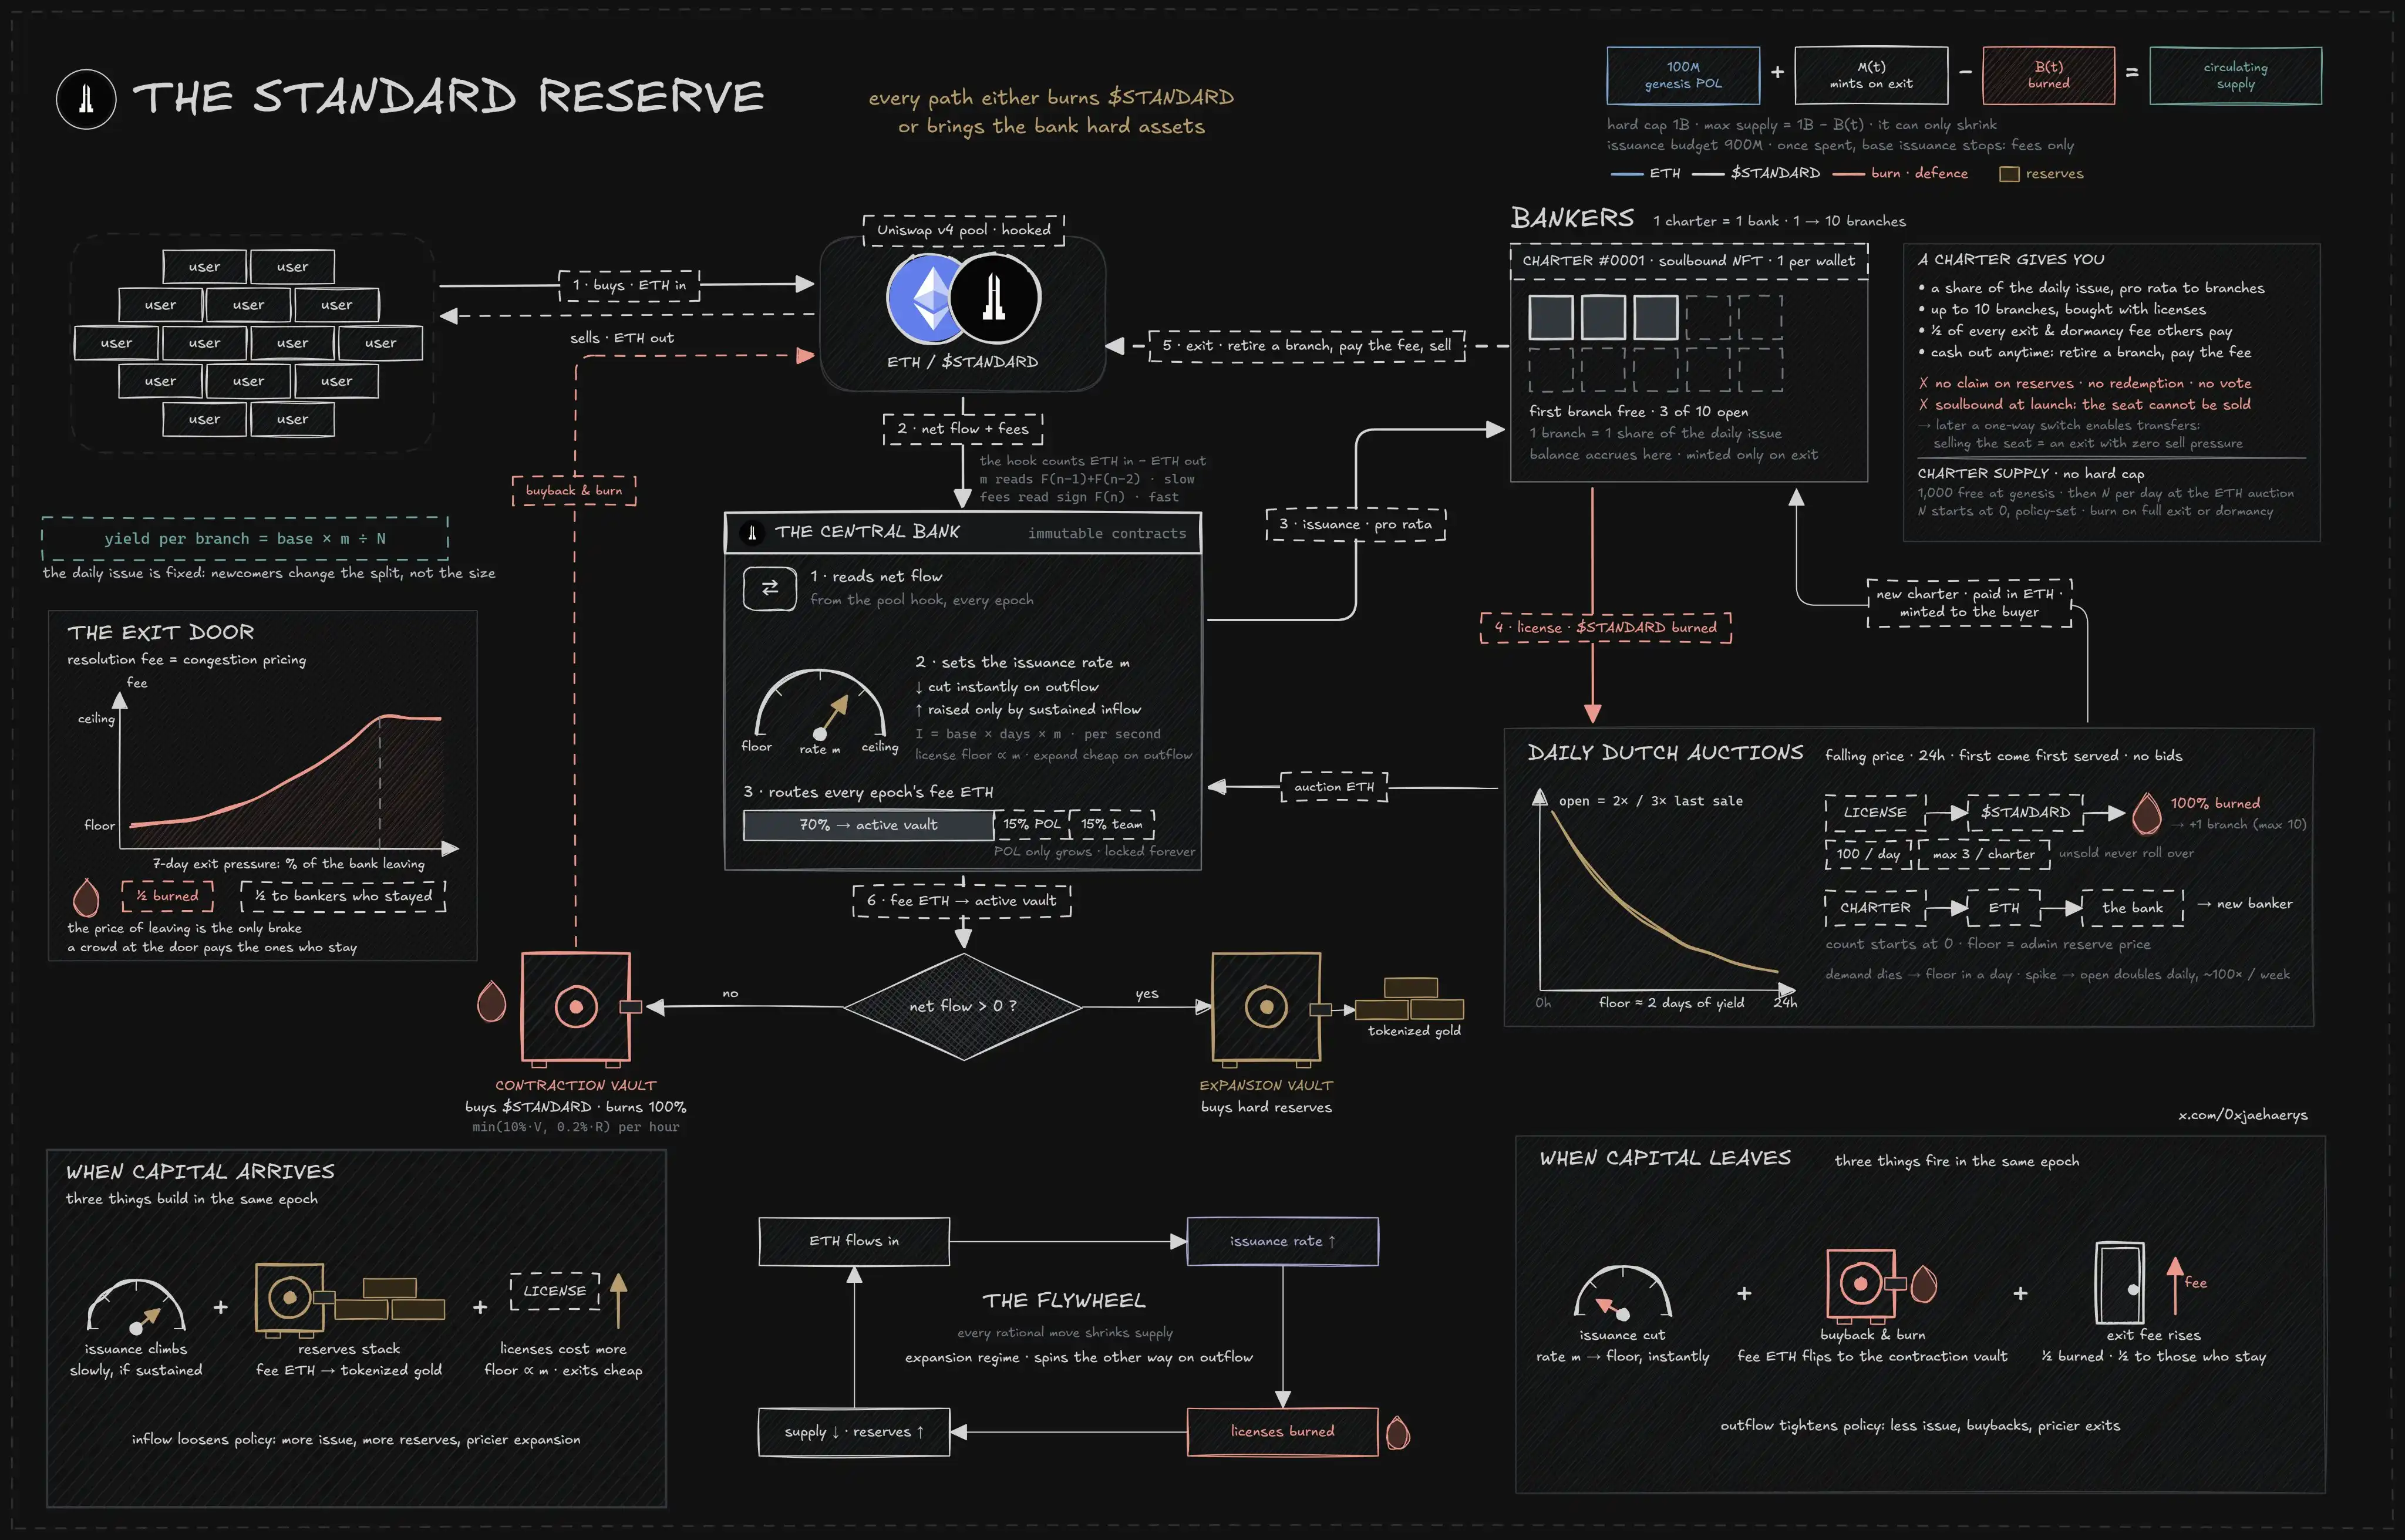
市场追逐的,是一场被包装成中央银行的链上经营游戏。玩家先买下银行席位,再争夺货币发行权;协议根据 ETH 的流入和流出调节发行量,把交易手续费送去买黄金、增加流动性,或者回购 STANDARD。
这套游戏为何让 Robinhood Chain 上的资金如此兴奋,又为什么有人在开盘前就把它和 OHM 相提并论?答案藏在协议的运行机制里。
cosplay 银行家
理解这套机制,可以先想象一个国家,这个国家有一个「央行」和许多家银行。「央行」负责给银行分钱,银行能分到多少钱,取决于银行有多少「营业网点」。
开银行先要有一张「银行牌照」(Charter)。它是一张 NFT,刚拿到时自带一个「营业网点」(Branch),营业网点最多能扩张到十个。项目创世阶段铸出了 1000 张「银行牌照」,相当于有 1000 张白名单。
比如说,银行今天只发 100 枚币,全国一共有 10 个「营业网点」。每个网点分到 10 枚。你有两个网点,就分到 20 枚。明天全国网点扩张到 20 个,而央行仍只发 100 枚币,你原来的两个网点就只能分到 10 枚。自己多开网点能多分钱;别人也多开,你的每个网点分到的钱就被稀释了。
根据项目白皮书,真实的启动参数是每天发行 70 万枚 STANDARD 代币,再乘以「政策系数」(当前该系数为 1)。当前官网实时数据显示,全网有 1099 个「营业网点」,一个「营业网点」每天约分到 637 枚代币。
但是,「分到」不等于「到手」。币先记在「银行牌照」的账本里,不在银行家的钱包里。假设你的「银行牌照」有四个「营业网点」,账本累计 400 枚币;想把币提出来,就得永久关掉其中一个「营业网点」,才能领取大约四分之一,也就是 100 枚,实际到手还要扣「退出费」(resolution fee)。余下三个「营业网点」继续经营。关闭最后一个「营业网点」,「银行牌照」也随之销毁。
所以「银行牌照」像一份经营权,而不是拿着就能随时提款的存折。经营者靠「营业网点」赚币,兑现时必须拆掉「营业网点」。
银行扩张
想多开一个「营业网点」,已有「银行牌照」的人要参加「扩张许可证」(Expansion License)拍卖。每天放出 100 张「扩张许可证」,每张「银行牌照」一天最多拍得三张许可证。
拍卖价格从高处开始,随着时间慢慢往下降;谁愿意接受当前价格,谁就成交。首日从 1.2 万枚 STANDARD 起拍,100 张许可证在约四分钟内全部卖完,最后一张成交价为 11,888.34 枚(按照此价格计算,新拍卖得到的「营业网点」需要 17 天才能回本)。按规则,次日最低开盘价升到 23,776.68 枚。
买「扩张许可证」只收 STANDARD 代币,收到的币全部永久销毁。首日约 119 万枚的销毁量,相当于初始流通量的 1.2%。
但新「营业网点」不是免费印钞机。如果你花 20 枚币买许可证,新网点一天只分到 1 个币,光按币的数量算也要 20 天才补回成本,更何况按美元计算还会跌更多;若全国再开出更多营业网点,你的网点一天只分到半个币,就要 40 天才能回本。所以在拍卖「扩张许可证」前,要先计算好回本周期。
货币政策
Standard Reserve 的货币政策,主要围绕 ETH/STANDARD 交易池展开。流动性池中,有人用 ETH 换 STANDARD,ETH 净流入;有人卖 STANDARD 换 ETH,ETH 净流出。协议比较一段时间里流入和流出的 ETH,再决定接下来让发币机器快一点还是慢一点,以及把收到的买卖税送去哪里。
ETH 净流入,系统处于「扩张状态」(Expansion)。收到的买卖税的 70% 送进「扩张金库」(Expansion Vault),用于购买代币化黄金等储备资产。若连续两个结算周期都净流入,下一轮 STANDARD 代币的发行系数会逐步上调,制造一定的「通胀」效果。
ETH 净流出,系统处于「收缩状态」(Contraction)。70 份买卖税改送「收缩金库」(Contraction Vault),分批买回并销毁 STANDARD;同时下一个结算周期中,发行系数下调。无论是哪种状态,另外 15% 买卖税用来增加流动性,15% 给团队。
防「挤兑」
关掉「营业网点」领取账上的币时,「退出费」最低为 2%,过去七天全网退出压力越大,「退出费」越快上升,最高可到 60%。开银行的有十个人:只有一个人走,退出就比较容易;如果大家突然一齐关掉「营业网点」跑路,离开的人要付出更高代价。「退出费」的一半被永久销毁,另一半分给留下的「银行家」。
还有一条规则是,如果「银行牌照」持有者连续 30 天没有链上活动,可能被他人举报、强制撤销,并承受 70% 的撤销费用。
现在能怎么参与?
已经持有「银行牌照」的人,可以在官网等下一场「扩张许可证」拍卖,用 STANDARD 竞价给自己的「银行牌照」新增「营业网点」。首日的许可证已售罄。
还没有「银行牌照」的人,正常的协议入口是等待官网允许新的「银行牌照」拍卖;启用后,竞拍者按页面以 ETH 购买,新牌照自带第一个「营业网点」。
同时还可以场外交易「银行牌照」,当前「牌照」的链上转让开关未打开,无法在 NFT 买卖平台交易,只能直接转让钱包。
不经营「营业网点」的人,也可以选择购买并持有 STANDARD,但是要承担 2% 的买入税和 3% 的卖出税。
上线的高热度已经点燃了飞轮。接下来要看的,是 License 在价格翻倍后还能卖出多少,ETH 净流入能否连续为正,以及 Charter 持有者们是否愿意在份额不断被稀释后继续扩张。
