11 月 4 日,USDC 发行商 Circle 发布三季度业绩。自家公链 Arc 在这个季度上线,原生代币 ARC 也以一笔预售收入出现在损益表里。公司把它列在「其他收入」里,金额超过了这一季全部的营收增量。
同一份财报还有另一条线。USDC 在链上转得更频繁了,季度末在外流通的余额却与一年前基本持平。对发行稳定币的 Circle 来说,用户拿着 USDC 转账,和用户长期持有 USDC,是两笔不同的账。前一笔能从链上交易量看出来,后一笔才直接关系到有多少美元储备可以生息。
新增营收里,有多少来自 ARC?
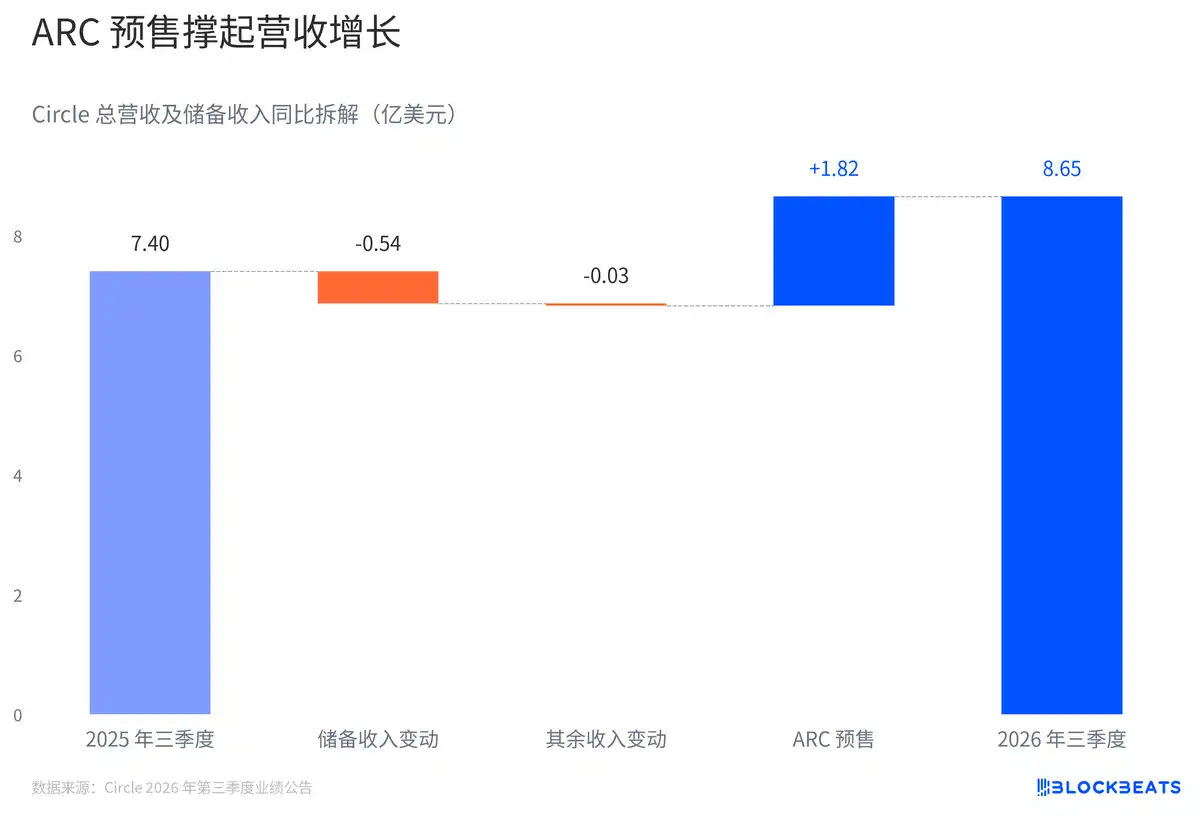
Circle 这季的总营收及储备收入同比多了约 1.25 亿美元,ARC 预售一项就确认了 1.82 亿美元。可以把瀑布图从左往右读。先从去年同期的收入出发,扣掉今年少收的储备利息,再扣掉其他收入里除预售以外的缺口,最后加回 ARC,才到达财报上的营收。
把 ARC 这一项单独拿出来看,营收增速会从增长 17% 变成下降约 7.7%。变化也出现在「其他收入」这个科目内部。公告说,订阅和服务收入较上年同期走低。Arc 主网的上线与代币预售是同一项业务的两个进展,财报这次明确量化的是预售确认了多少收入。
这也解释了为什么扣除分销、交易及其他成本后,公司留下的收入比例一下升到约 52%。只把预售收入从分子和分母都拿掉,保持公告披露的成本不变,这个比例约为 39.7%,与上年同期接近。这是按披露数据做的单项测算。它把预售单独拎出来看,相关成本仍留在原科目里。
USDC 转得更勤,储备为何反而少赚?
按 Circle 披露,USDC 的链上交易额同比增长 49%,日均流通余额增长 8%。想象一个做跨境结算的商户,早上收款,下午就把同一笔 USDC 付给供应商。两次转账都会计入链上交易额,发行商对应的储备并不会因为转手而翻倍。
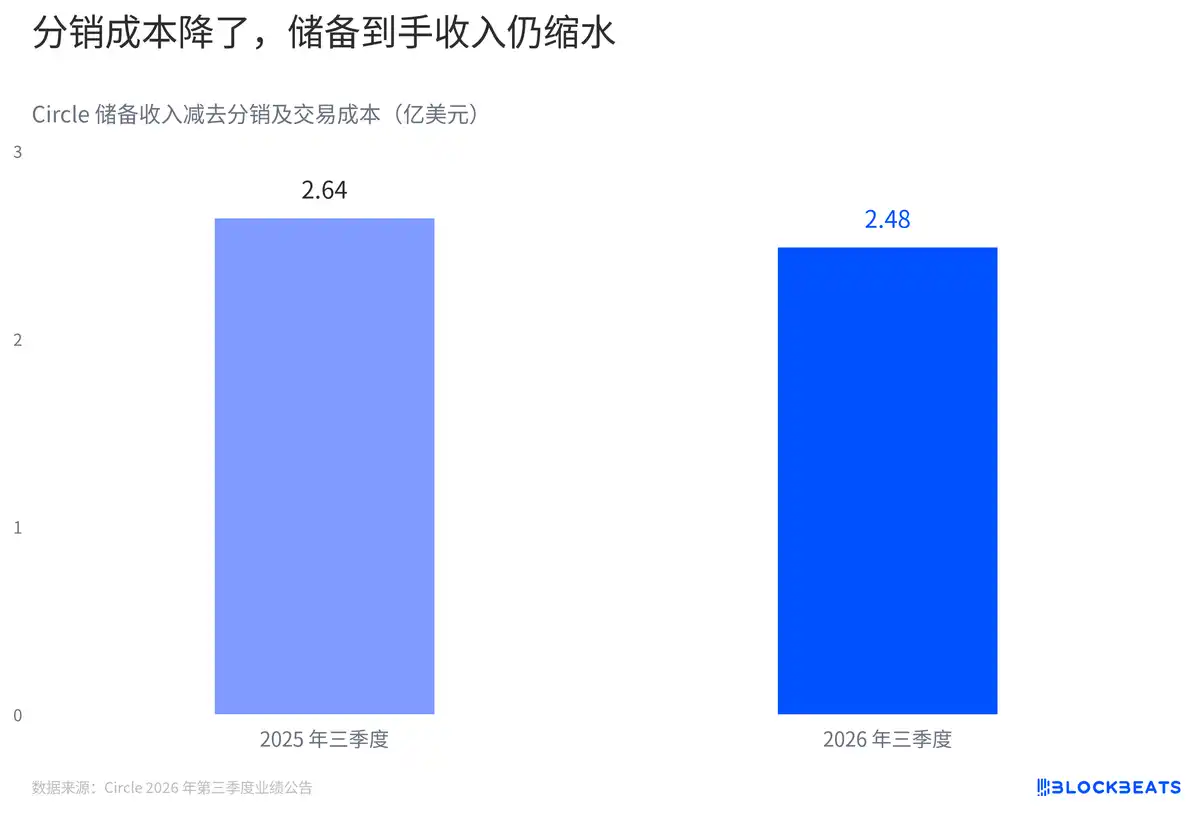
成本端也松了一点。储备收入少了约 5,362 万美元,分销及交易成本同时少了约 3,803 万美元。可以理解为储备端每少收一美元,分销及交易端同期约少支出七角。两笔相抵后,图上蓝柱仍然变矮。Circle 按这套口径留下的收入减少了约 6%,这笔钱还要继续覆盖研发、营销和其他运营开支。
再看公司披露的净储备利润率,按这套口径,每 100 美元储备收入扣掉分销及交易成本后,比上年同期多留约一美元。比例改善和金额缩水可以同时发生,因为可分的储备收入本身少了。把这张图和第一张叠着读,就能看出为什么集团层面的收入占比大幅上升,储备端留下的金额却往下走。
营业利润多赚的,最后去了哪里?
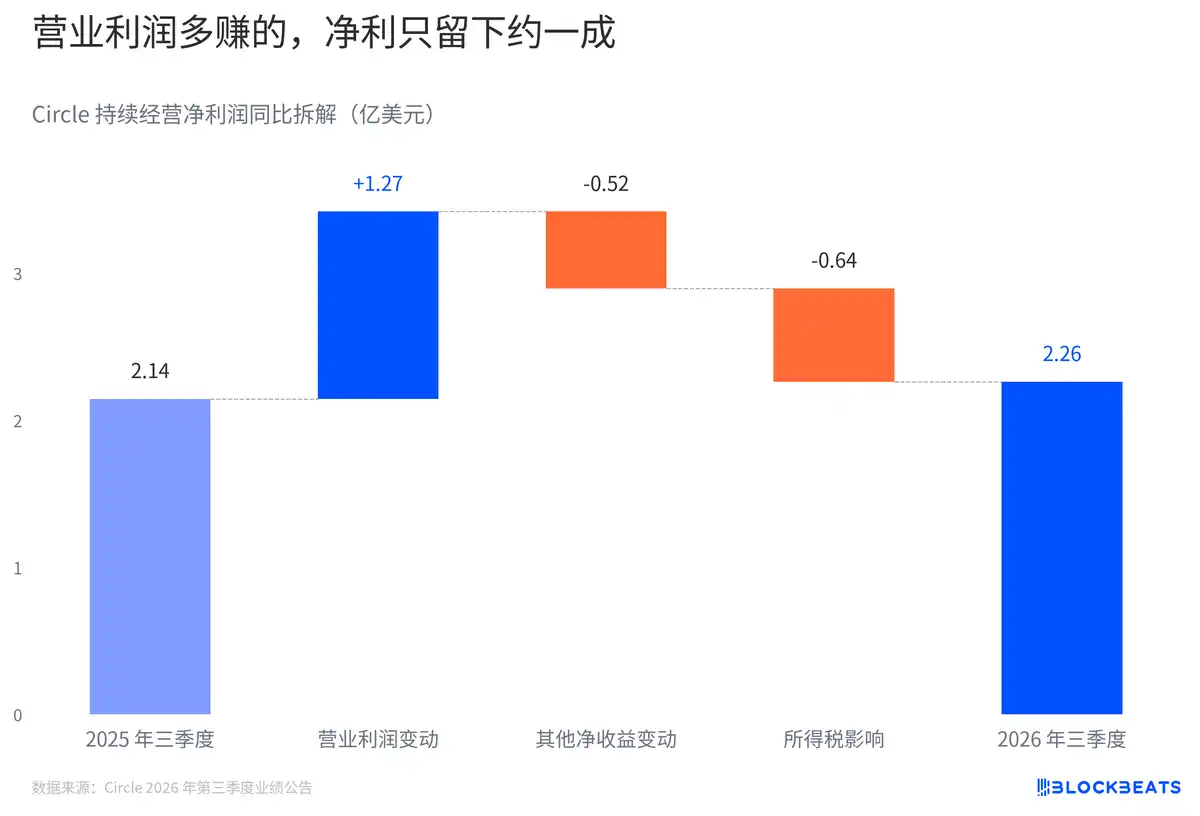
如果只看利润指标,这份财报看起来像是两种速度。Circle 披露的调整后 EBITDA 同比增长 85%,持续经营净利润只增长 5%。一个指标保留了本季确认的代币预售收入,同时剔除了所得税、部分金融工具估值变动等项目。另一个指标还要把这些项目算进去。
把去年同期的净利润放在瀑布图的起点,本季营业利润多出的约 1.27 亿美元,原本足以把柱子抬高一截。随后,其他净收益回落,所得税从上年同期的收益转为本季费用,两项合起来吃掉了九成左右的营业利润增量。税项的基数尤其显眼。去年同期的所得税收益抬高了比较基数,今年即使税费不高,同比看也会拉低净利润的增幅。
另外,营业利润的增加已经扣过运营开支。按公司披露,管理开支、折旧摊销、技术基础设施和营销等支出上升,运营开支合计同比增长 16%。用预售收入做同样的单项测算,保持调整项目与成本不动,调整后 EBITDA 约为 1.35 亿美元,低于去年同期约 1.71 亿美元。这个差额衡量的是披露指标对该笔收入的敏感度。
和二季度相比,储备收入也在往下走。分销、交易及其他成本两季都约为 4.12 亿美元,几乎没变。这给前面的同比比较多加了一个参照。和去年比,分销成本下降缓冲了储备收入的跌幅。和上季比,公司从储备中拿到的收入继续下降,分销及交易端几乎没有新的降幅来抵消。
同一季,USDC 在链上转得更勤,Circle 从储备里留下的钱更少。
