美国 9 月 CPI 同比 3.7%、环比 0.6%,双双高于预期,汽油价格环比上涨 9.1%,贡献了约一半的月度涨幅。
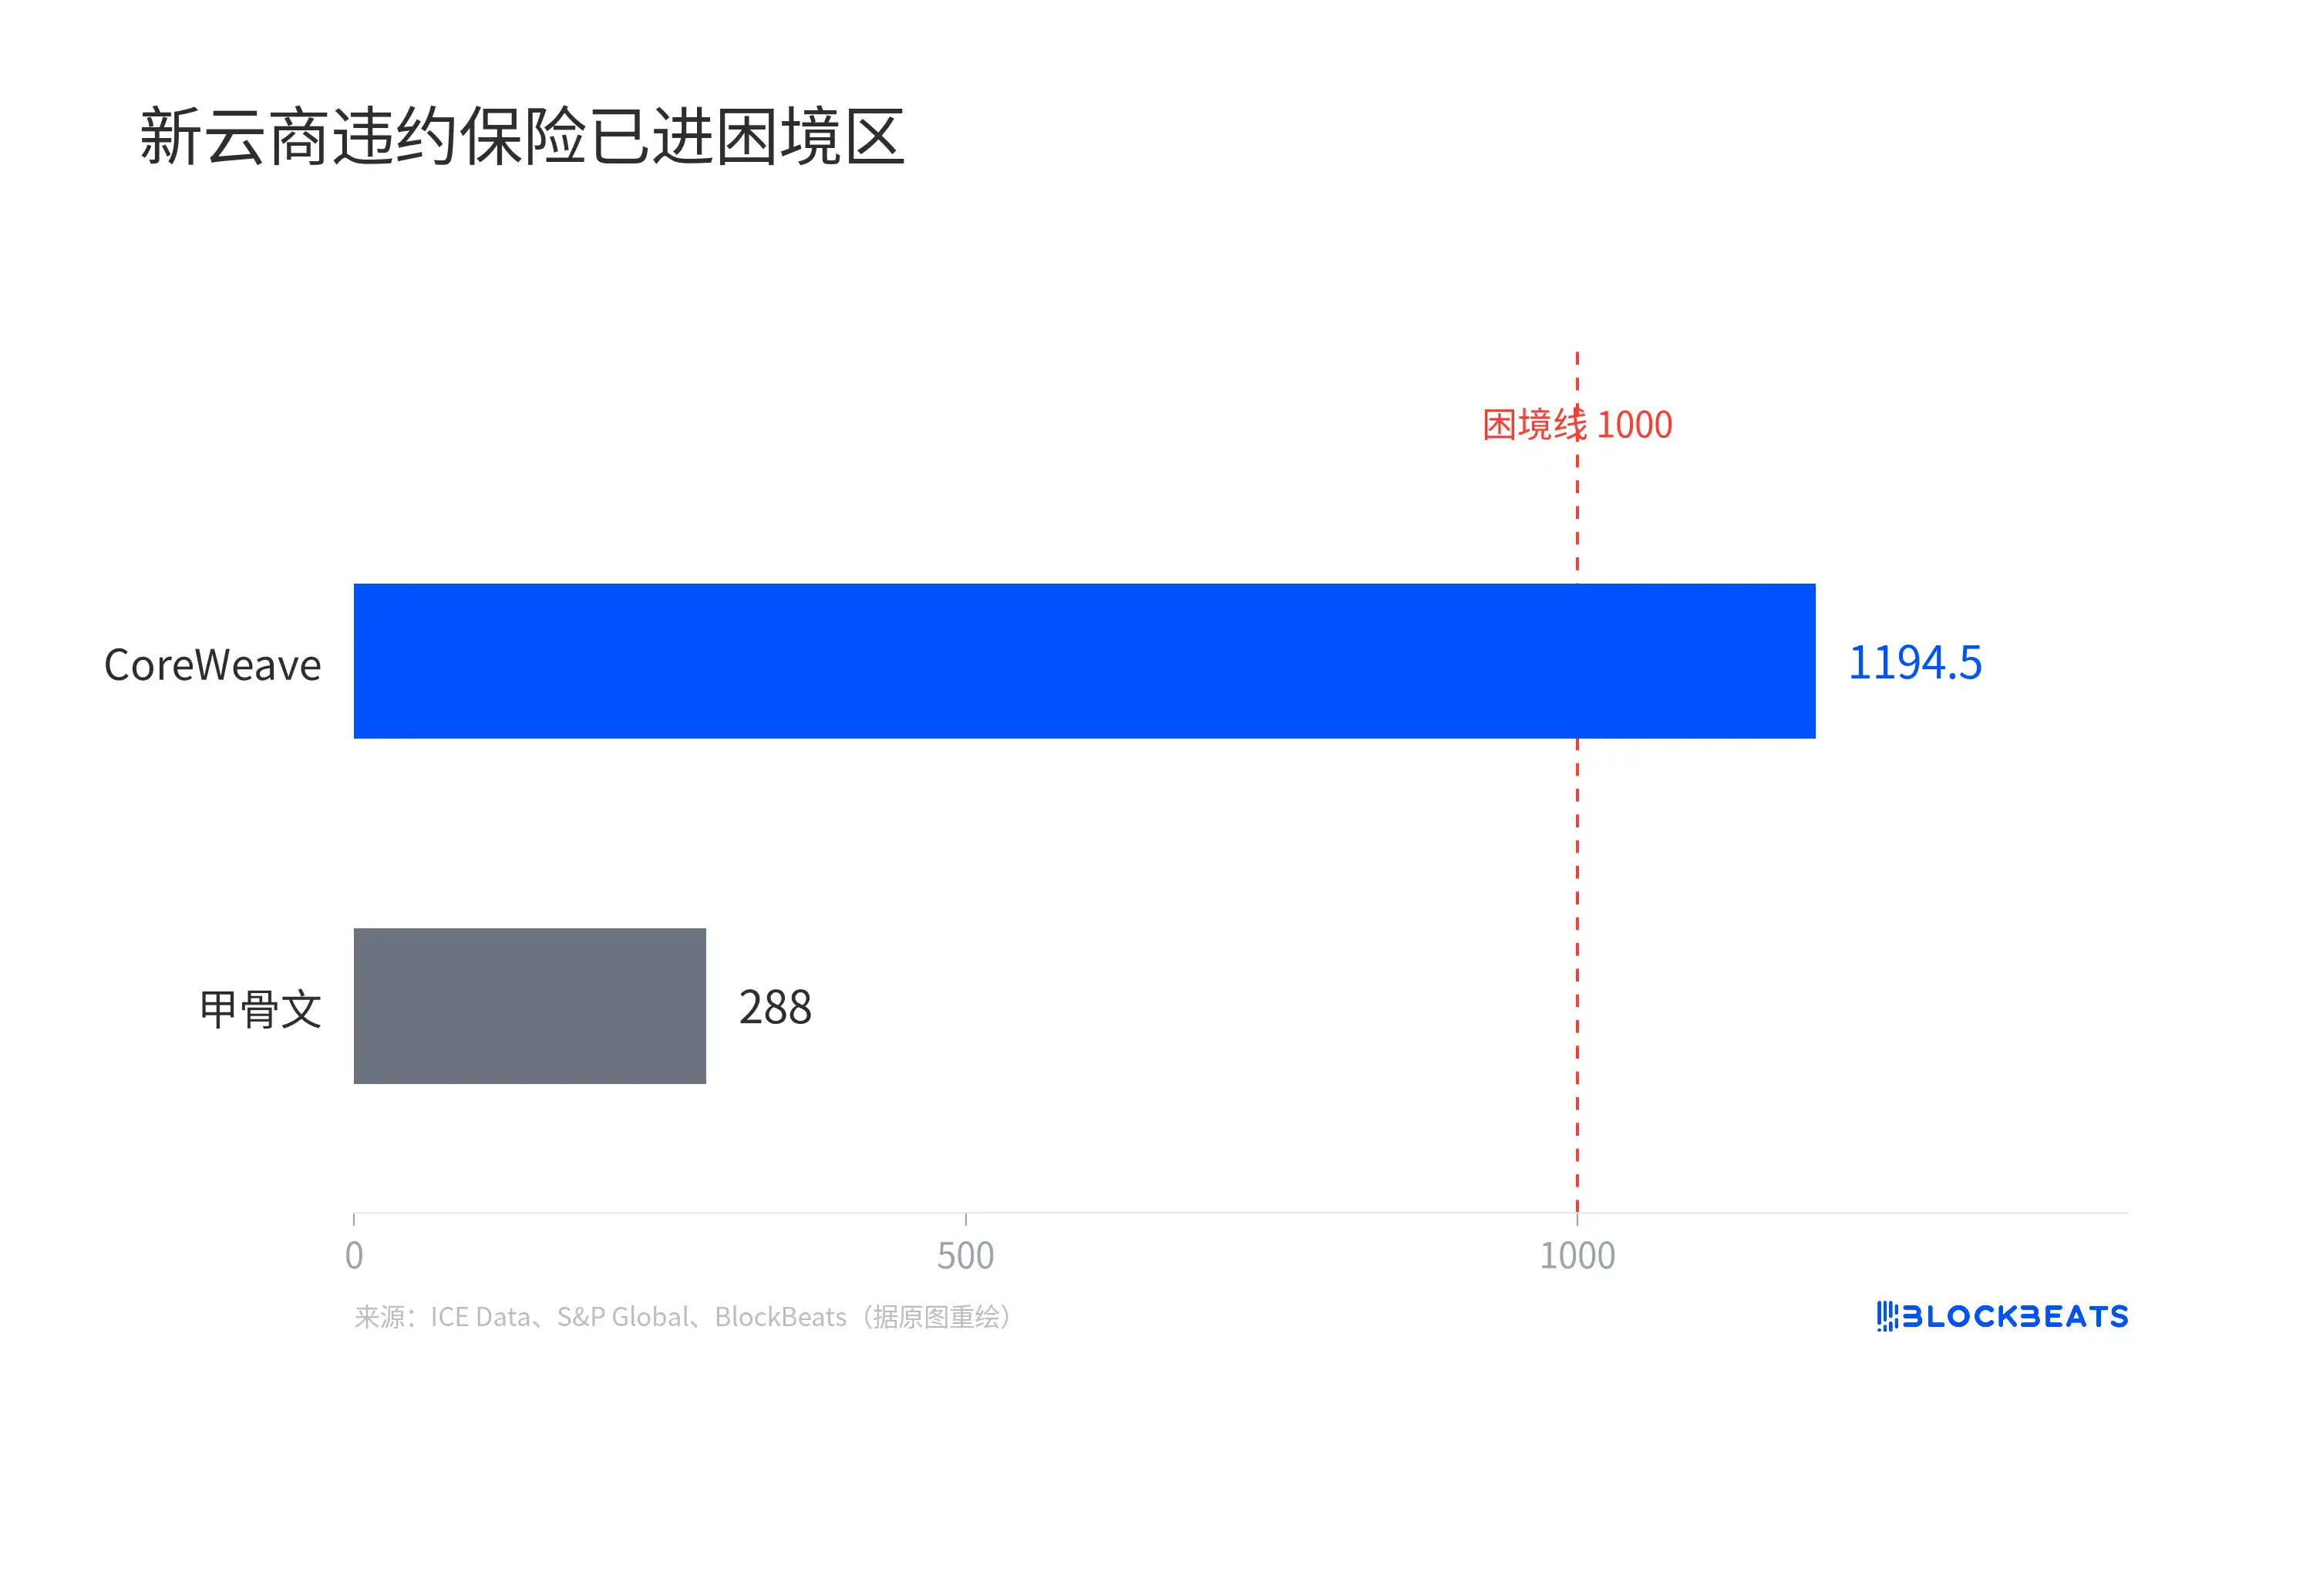
数据公布几小时后,CoreWeave 五年期 CDS(信用违约互换,本质是一份违约保险)盘中升至 1194.5 基点,创下纪录,2031 年到期的债券收益率一度突破 16%。
抛售同时压到股票端。据报道,戴尔两个交易日累计下跌约 19%,韩国 KOSPI 指数 10 月 15 日大跌并触发熔断,三星电子、SK 海力士领跌。
CoreWeave 属于 neocloud,也就是自己借钱买 GPU、再把算力租出去的新云商。买卡和建机房的钱现在就要付,租金却按多年合同慢慢收,所以利率一动,它比微软、谷歌更先感到压力。
管理层用来辩护的 1042 亿美元订单储备(RPO),指已签合同、尚未入账的未来收入,不是账上现金。
同一天,CoreWeave 首席执行官迈克尔·因特拉托在内部备忘录里写道,市场「误解并无理性」,1042 亿美元储备足以覆盖债务。信用市场给出的却是困境定价。
CDS 报出困境价,CEO 称市场非理性
信用市场的读数很直白。CoreWeave 五年期 CDS 盘中创下 1194.5 基点纪录,按常见模型换算,隐含五年违约概率超过 60%。
2031 年债券收益率盘中最高超过 16%,2032 年无担保债一度跌破 80 美分,这已是困境债的水位。
甲骨文也没躲开,五年期 CDS 同步创下纪录高点。对一家投资级发行人而言,这个读数意味着降级压力和被迫抛售的风险同时在上升。
因特拉托的备忘录给出另一套叙事。市场「误解并无理性」,截至第二财季的 1042 亿美元储备足以覆盖债务,第三财季又新增超过 250 亿美元净承诺。
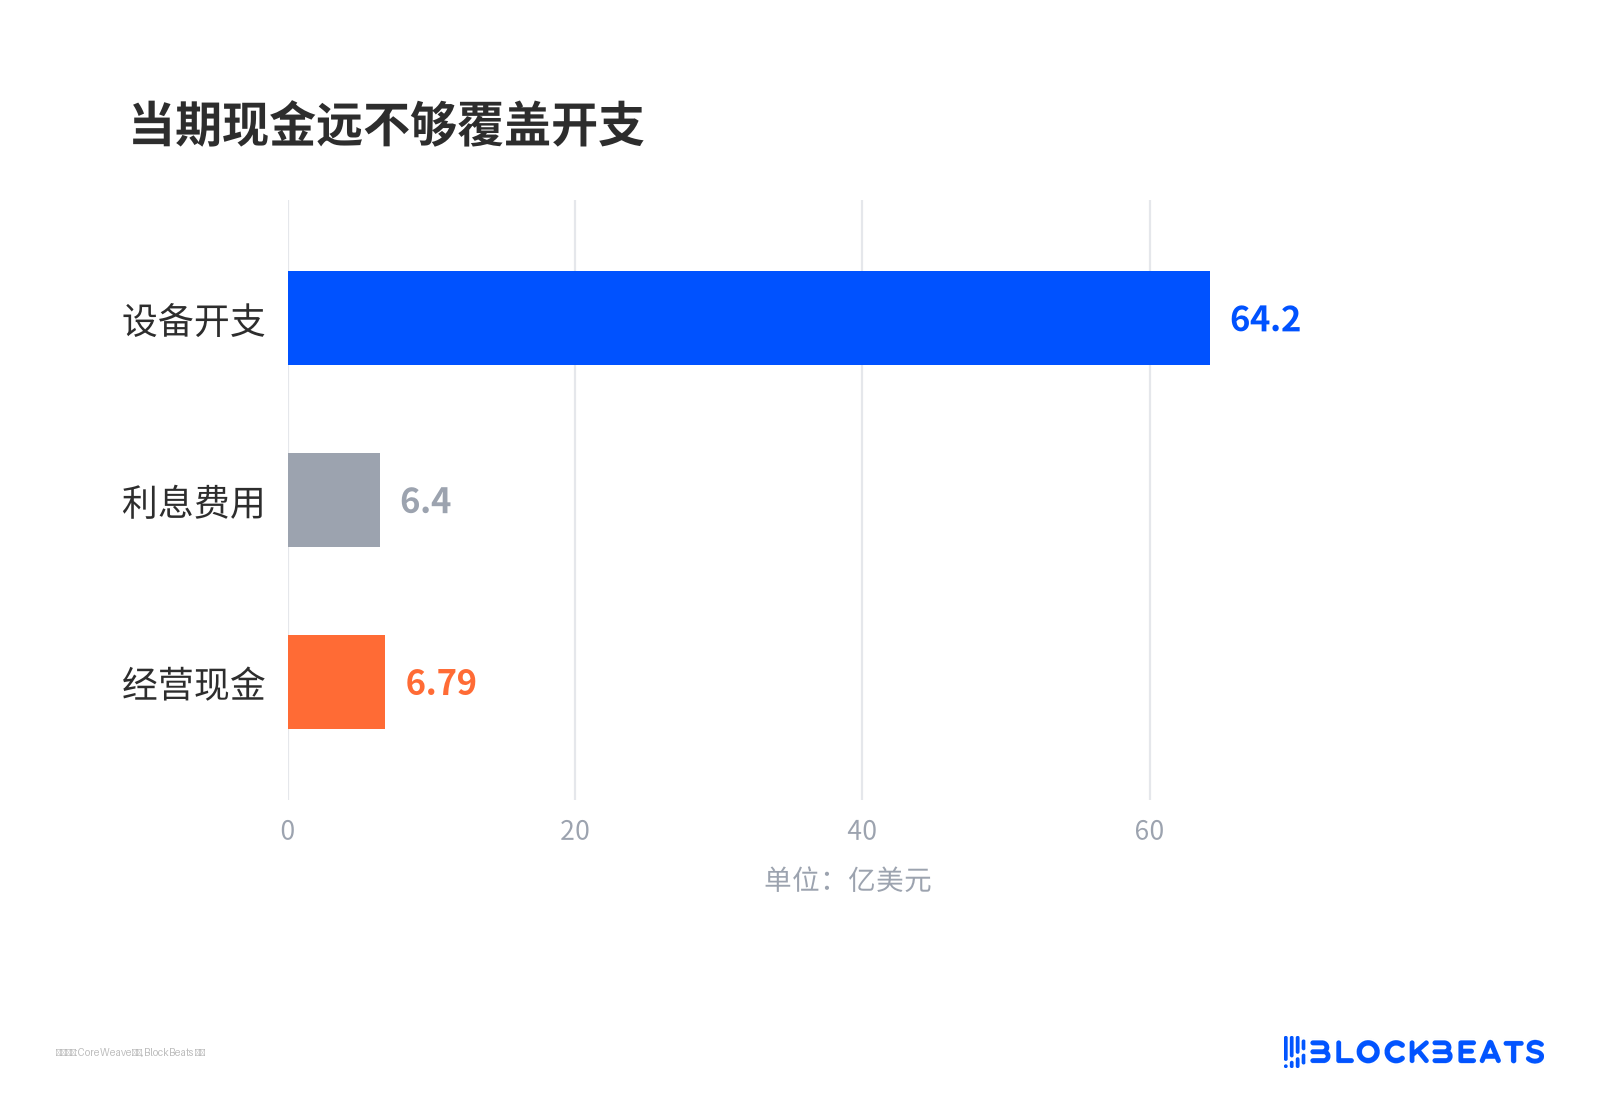
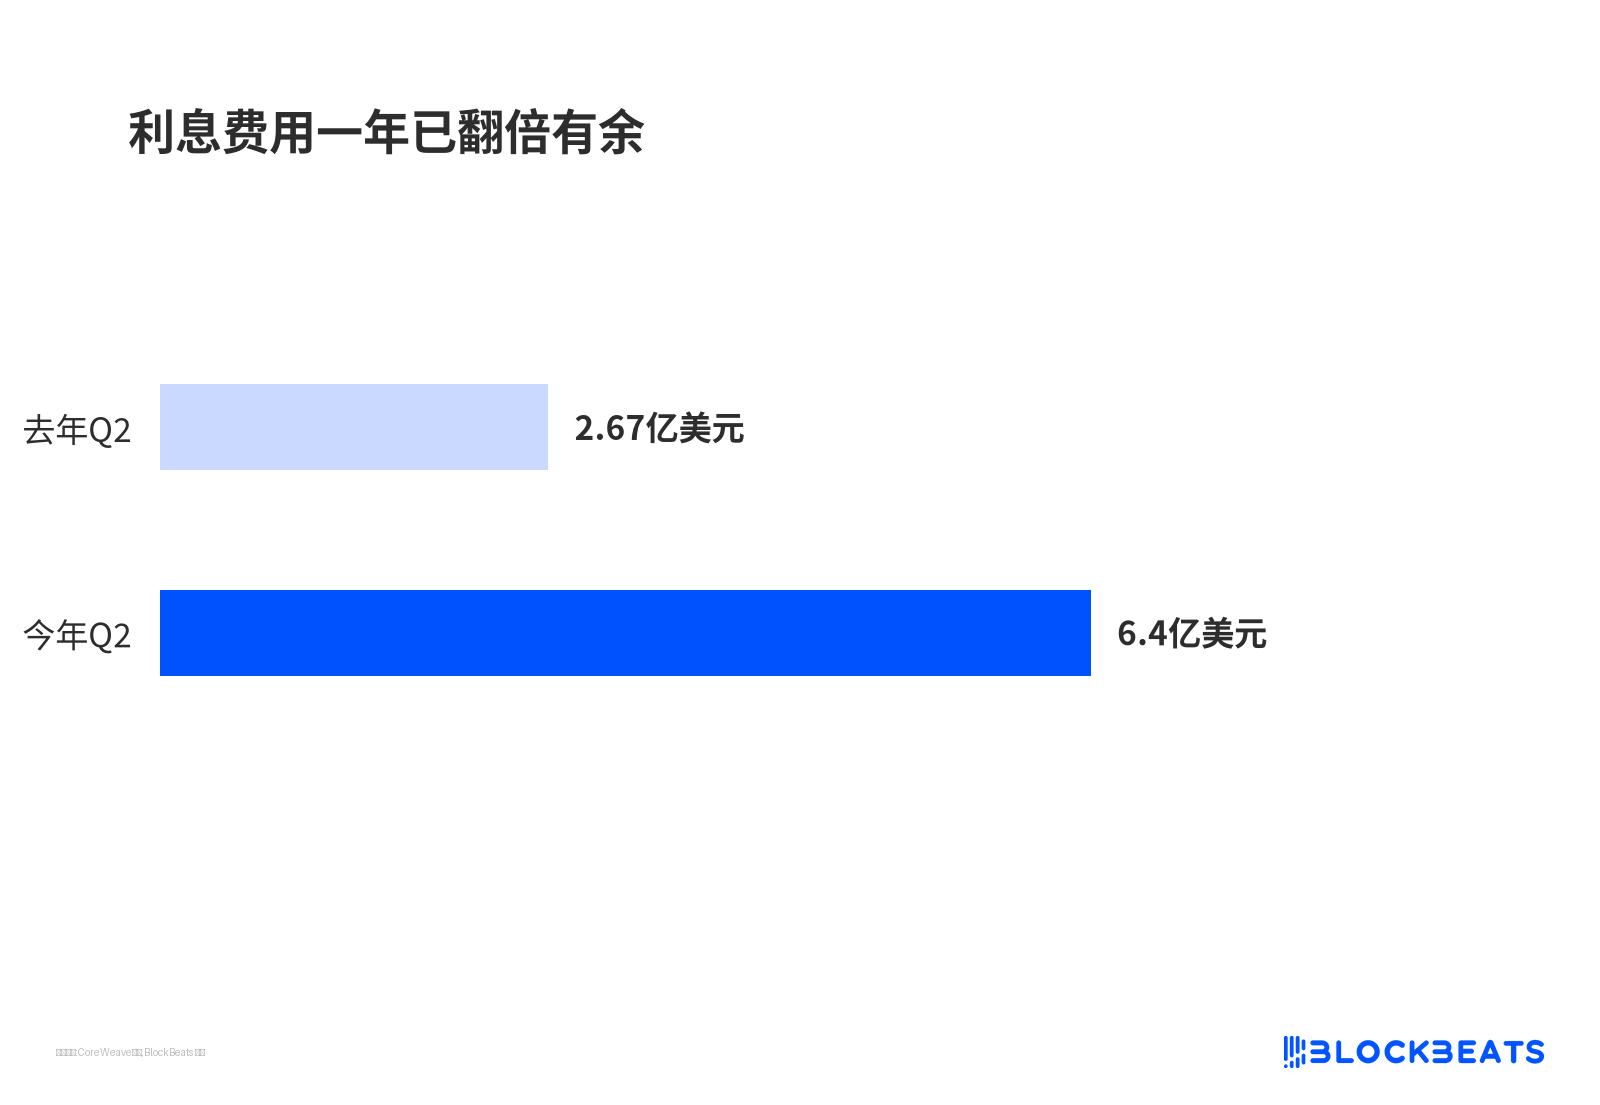
但储备是未来多年逐步确认的收入,不是能马上还债的现金。第二财季 CoreWeave 经营活动现金流约 6.79 亿美元,设备开支约 64.2 亿美元,利息费用约 6.4 亿美元,债务与租赁合计约 500 亿至 520 亿美元。
管理层的辩护,押在一个尚未被独立验证的偿债口径上。
巴克莱下调戴尔,硬件增长被拆成内存涨价
10 月 14 日,巴克莱分析师蒂姆·朗把戴尔、慧与和 NetApp 从超配下调至等权,理由是估值已经跑在前面,而且他没有看到「有意义的企业 AI 拐点」。
他更刺眼的判断来自渠道调研。硬件厂商强劲的企业收入,「更多是内存成本而非企业 AI」。同日戴尔下跌约 11%,次日再跌约 7% 至 8%,两日累计约 19%。
而研报发布前一天,迈克尔·戴尔本人还公开说企业 AI 才刚开始,需求到 2030 年仍超过供给。
分歧可以还原成一个具体问题。一台 AI 服务器卖得更贵,是客户在扩大采购,还是内存涨价抬高了整机单价?巴克莱的渠道调研显示,企业 AI 大约只占 IT 预算的 5%,硬件只占其中约四分之一。
如果这个比例成立,服务器厂商的收入增长更接近一轮零部件涨价周期,而不是企业采用拐点。
黄仁勋称不必托底,英伟达自己也是股东
10 月 15 日,黄仁勋在斯德哥尔摩接受彭博采访时说,CoreWeave 的实力每天都在增强,资本成本其实在下降,英伟达不需要为它托底。
但英伟达持有 CoreWeave 约 10% 股份,同时是它的设备供应商。「不必托底」和自身利益绑定可以同时成立,一部分需求风险本来就写在英伟达的账上。
英伟达既是卖方,又是股东。多重身份叠加,让它对客户信用状况的口头背书天然需要打折听。
1042 亿美元储备兑现多快才是分界线
这里需要留一个边界。CDS 高企说的是融资窗口在收窄、对冲 AI 交易的成本在上升,不等于违约已经进入倒计时。
韩国存储股的暴跌里还混着内存竞争与中国供给增加的叙事,不能全部记在 CoreWeave 的账上。
目前的价格也没有证明 AI 算力需求本身出了问题,这一轮调整更像在给融资成本重新定价,并非在给算力需求投票。
决定走向的是储备兑现速度。如果 1042 亿美元储备按季度稳定转化为经营现金流,这轮抛售就是一次利率冲击。如果储备转化继续慢于利息增长,问题就从估值层面滑向偿付层面。
而再融资窗口是否持续收窄、通胀是否把美联储推向行动,都会决定信用市场愿意等多久。
