闪迪交出了一份不同寻常的财报。10 月 29 日,这家存储芯片公司公布了 2027 财年第一季度业绩,营收再次刷新上季水平,同时宣布拆股和大规模回购。
财报里有一个更耐人寻味的变化。许多人熟悉闪迪,是因为相机里的存储卡和电脑旁的移动硬盘。但这一季,为公司带来最大新增收入的,是数据中心。零售消费业务的收入反而在下降。
闪迪首席执行官 David Goeckeler 在业绩公告中将数据中心的较快增长归因于强劲且不断扩大的产品需求。沿着财报往下看,这轮增长还有价格、客户结构和现金收款方式几层含义。
增长从哪里来?
据闪迪财报,最新季度营收达到 110.31 亿美元,是上年同期的近 4.8 倍。这个数字背后,各类客户的变化并不一致。
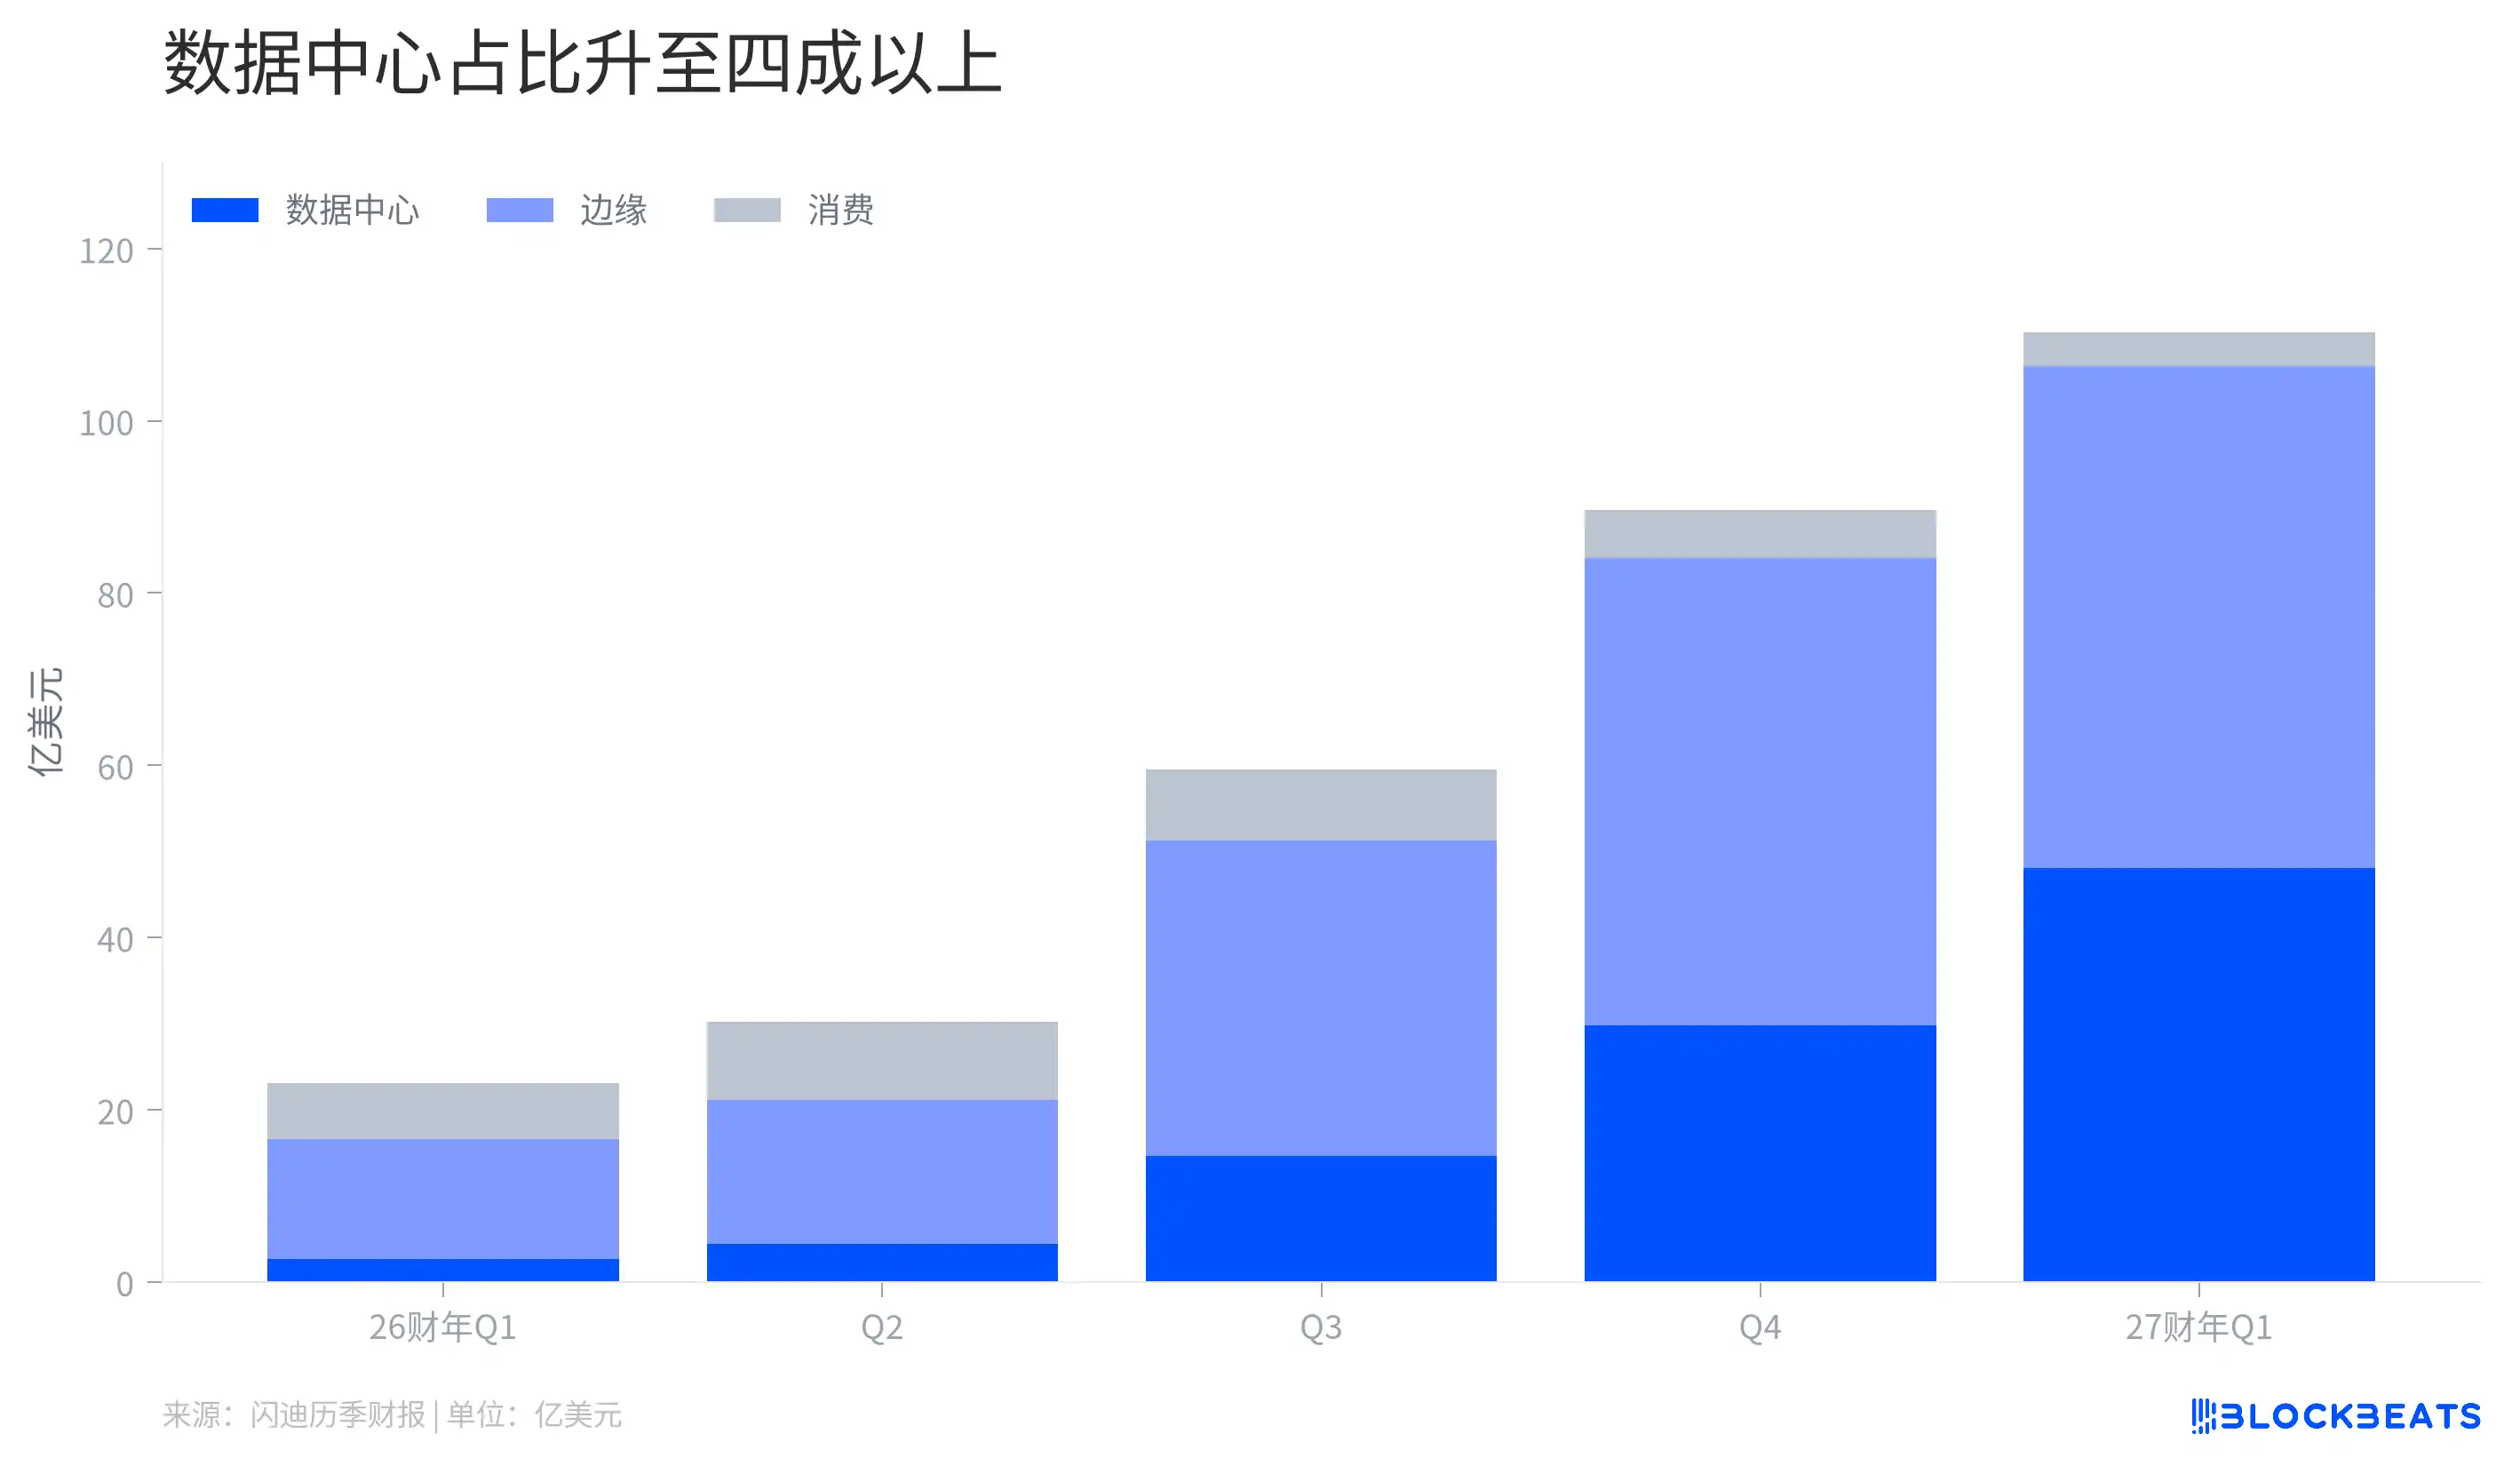
一年前,边缘业务已经是闪迪最大的收入来源。这个分类覆盖手机、个人电脑、汽车及工业等客户,与零售存储卡所在的消费业务分开计算。如今边缘业务仍是最大一块,但数据中心追赶的速度更快。
按财报数据计算,数据中心占收入的比例从约 12% 升至约 44%。换句话说,去年同期每卖出 100 美元的产品,大约 12 美元来自这一市场,如今接近 44 美元。
消费业务走的是另一条线。它在 2026 财年第二季度达到阶段高点后连续下降。闪迪熟悉的零售品牌依然存在,但看公司整体增长时,货架上的存储卡已经不能代表全部故事。
这也提醒读者注意分类。闪迪的「消费」指零售等终端用户产品,手机和电脑厂商采购的闪存属于「边缘」业务。消费业务下降,并不等于所有面向个人设备的存储需求都在下降。
最新一季是谁推着公司往前走?
把最新季度与上一季度相减,业务结构的变化更直观。
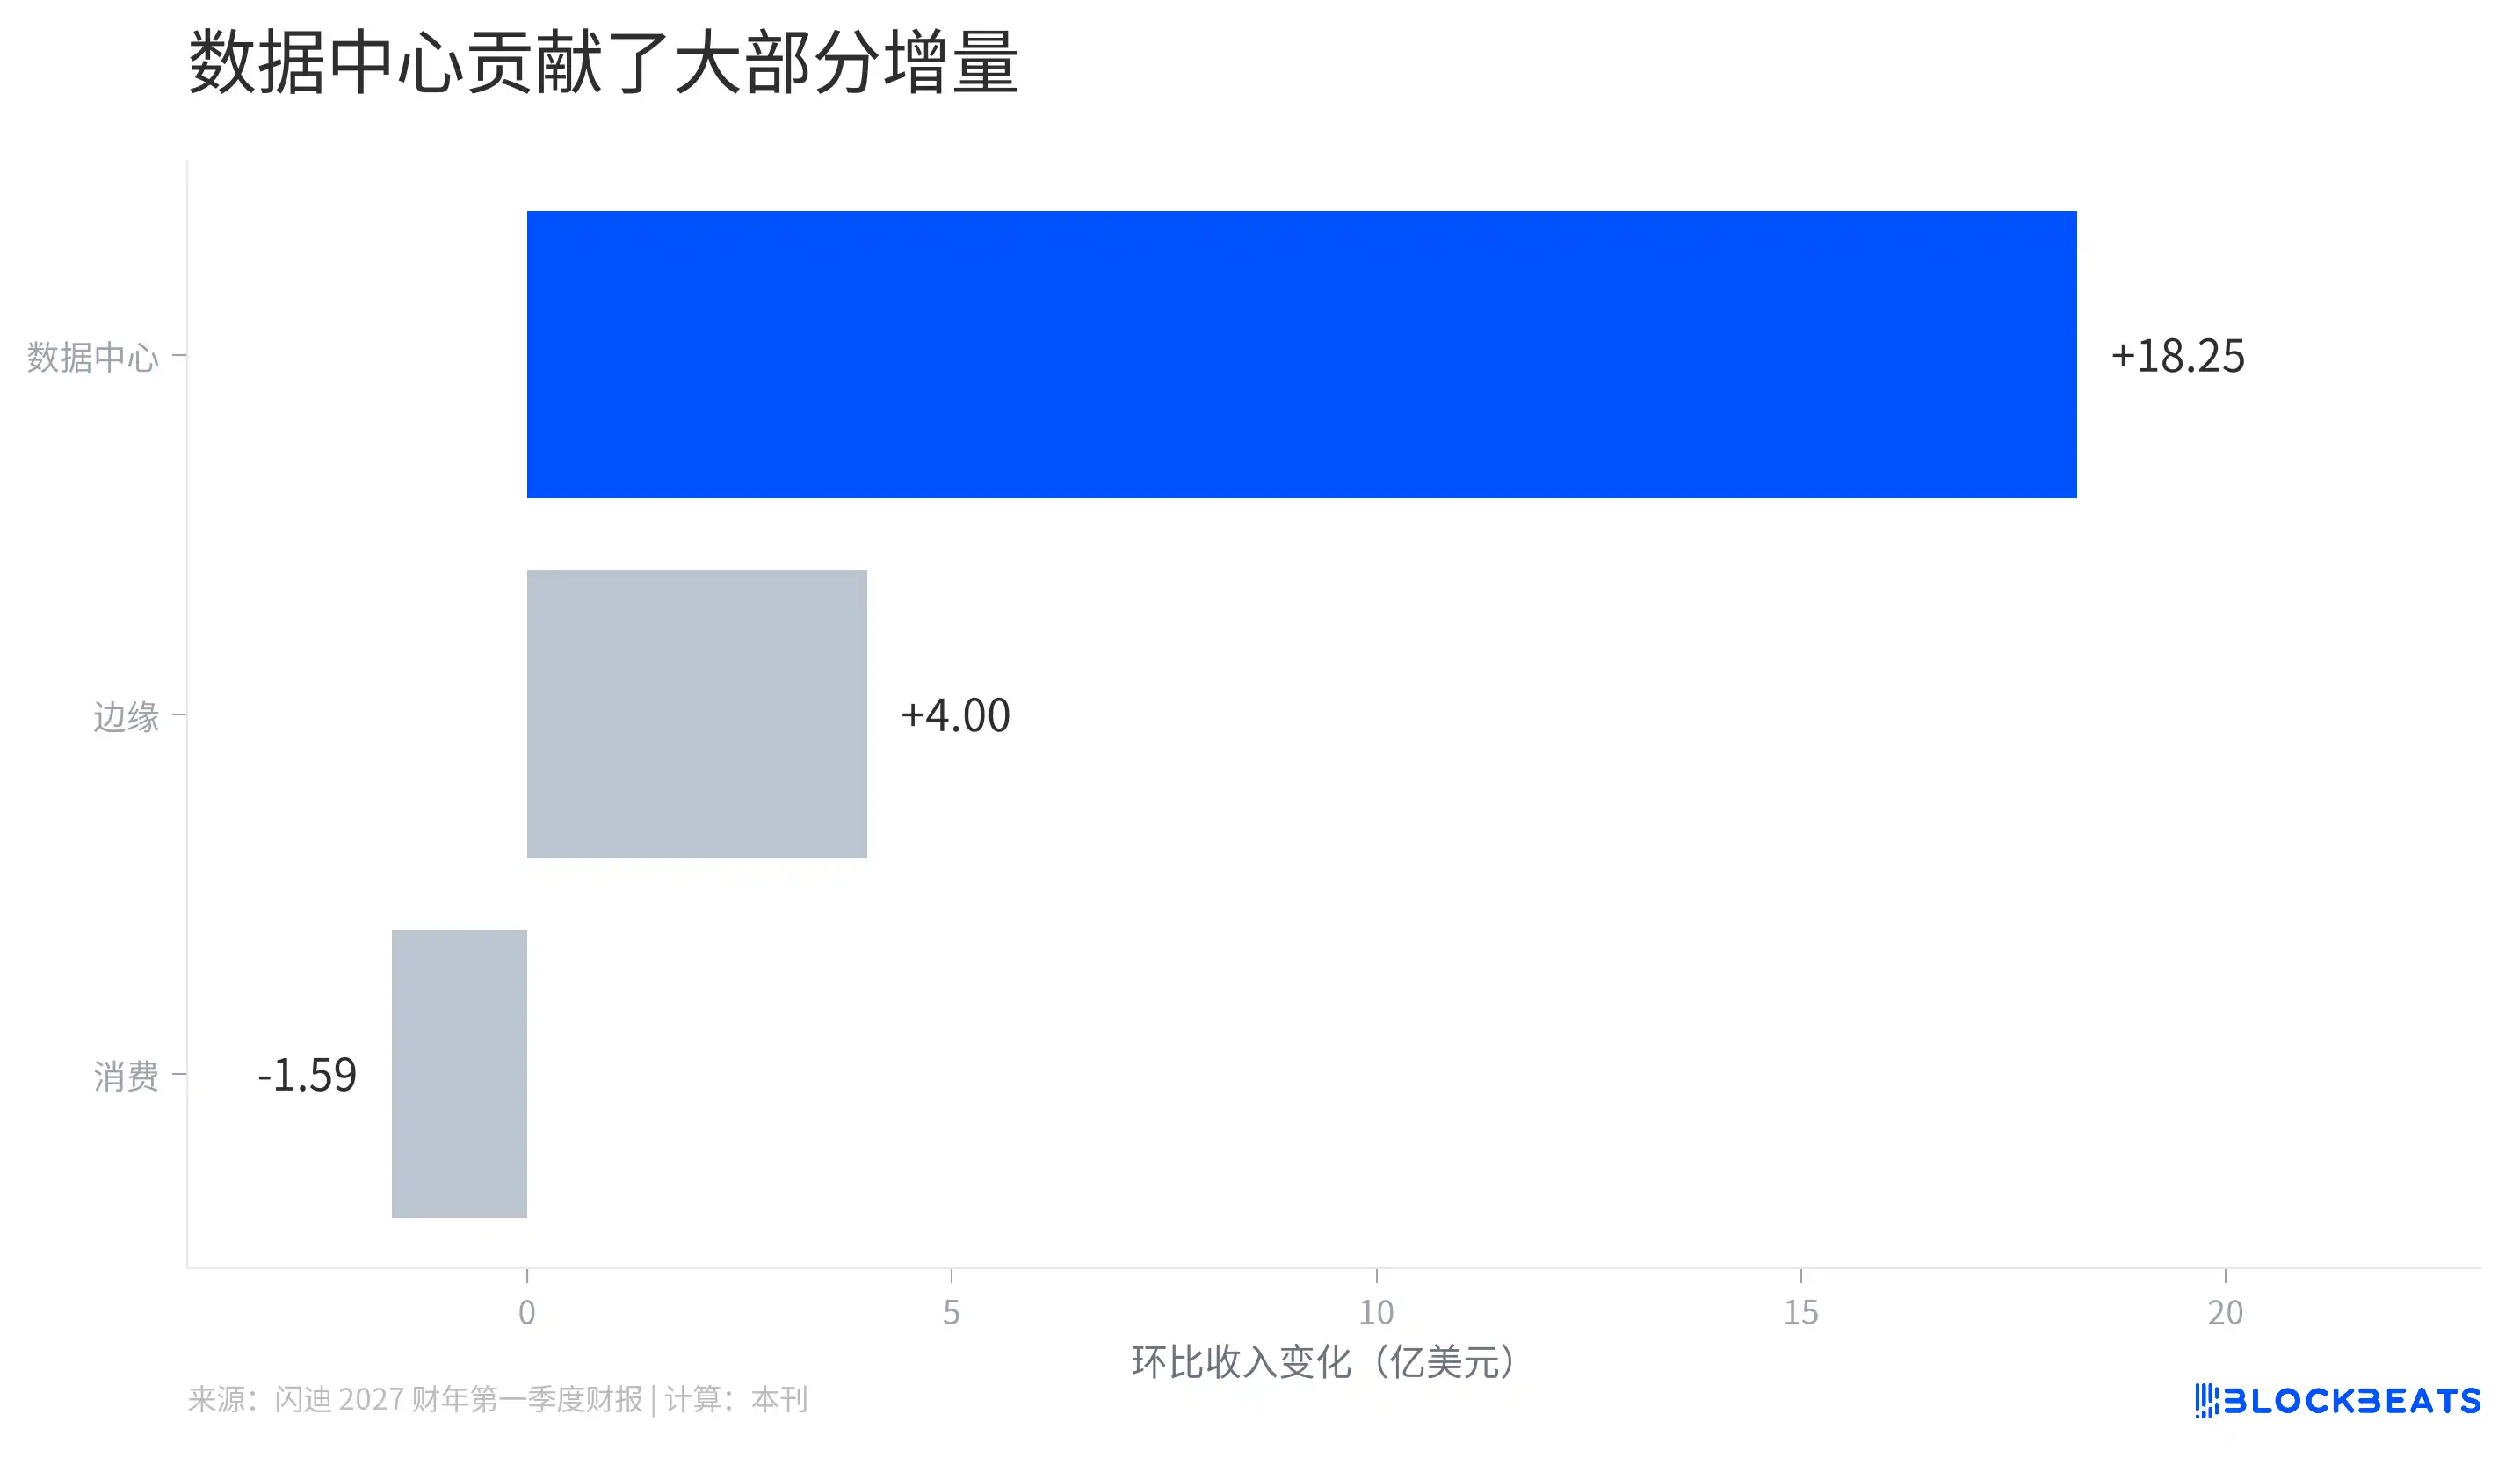
据闪迪财报,数据中心收入环比增加 18.25 亿美元。按总营收净增量计算,它贡献了约 88%。这个比例是净增量口径,消费业务的下滑也计入了分母。
边缘业务仍在增长,但增量明显小于数据中心。消费业务的下滑则抵消了部分增长。这意味着,即使整体营收在上升,闪迪面对的不同客户群也可能处于不同的采购节奏。
这里还有一个不能从收入图直接回答的问题。收入上升,既可能是卖出了更多容量,也可能是每单位容量卖得更贵。两者对理解行业周期的意义不同,不能把收入增长全部等同于出货量增长。
闪迪在上一季度财报中给过一次拆分。公司称,当季环比营收增长约三分之二来自价格,约三分之一来自销量。这是上一季度的解释,不能直接套用到最新季度。
从更长的时间看,价格同样占据重要位置。闪迪年报称,2026 财年数据中心业务按容量计算的销量增长约 120%,每 GB 收入增长约 150%。这两个近似数反映了不同维度,不能简单相加作为营收增幅。
高毛利意味着什么?
闪迪营收增长的同时,毛利率也发生了大幅变化。
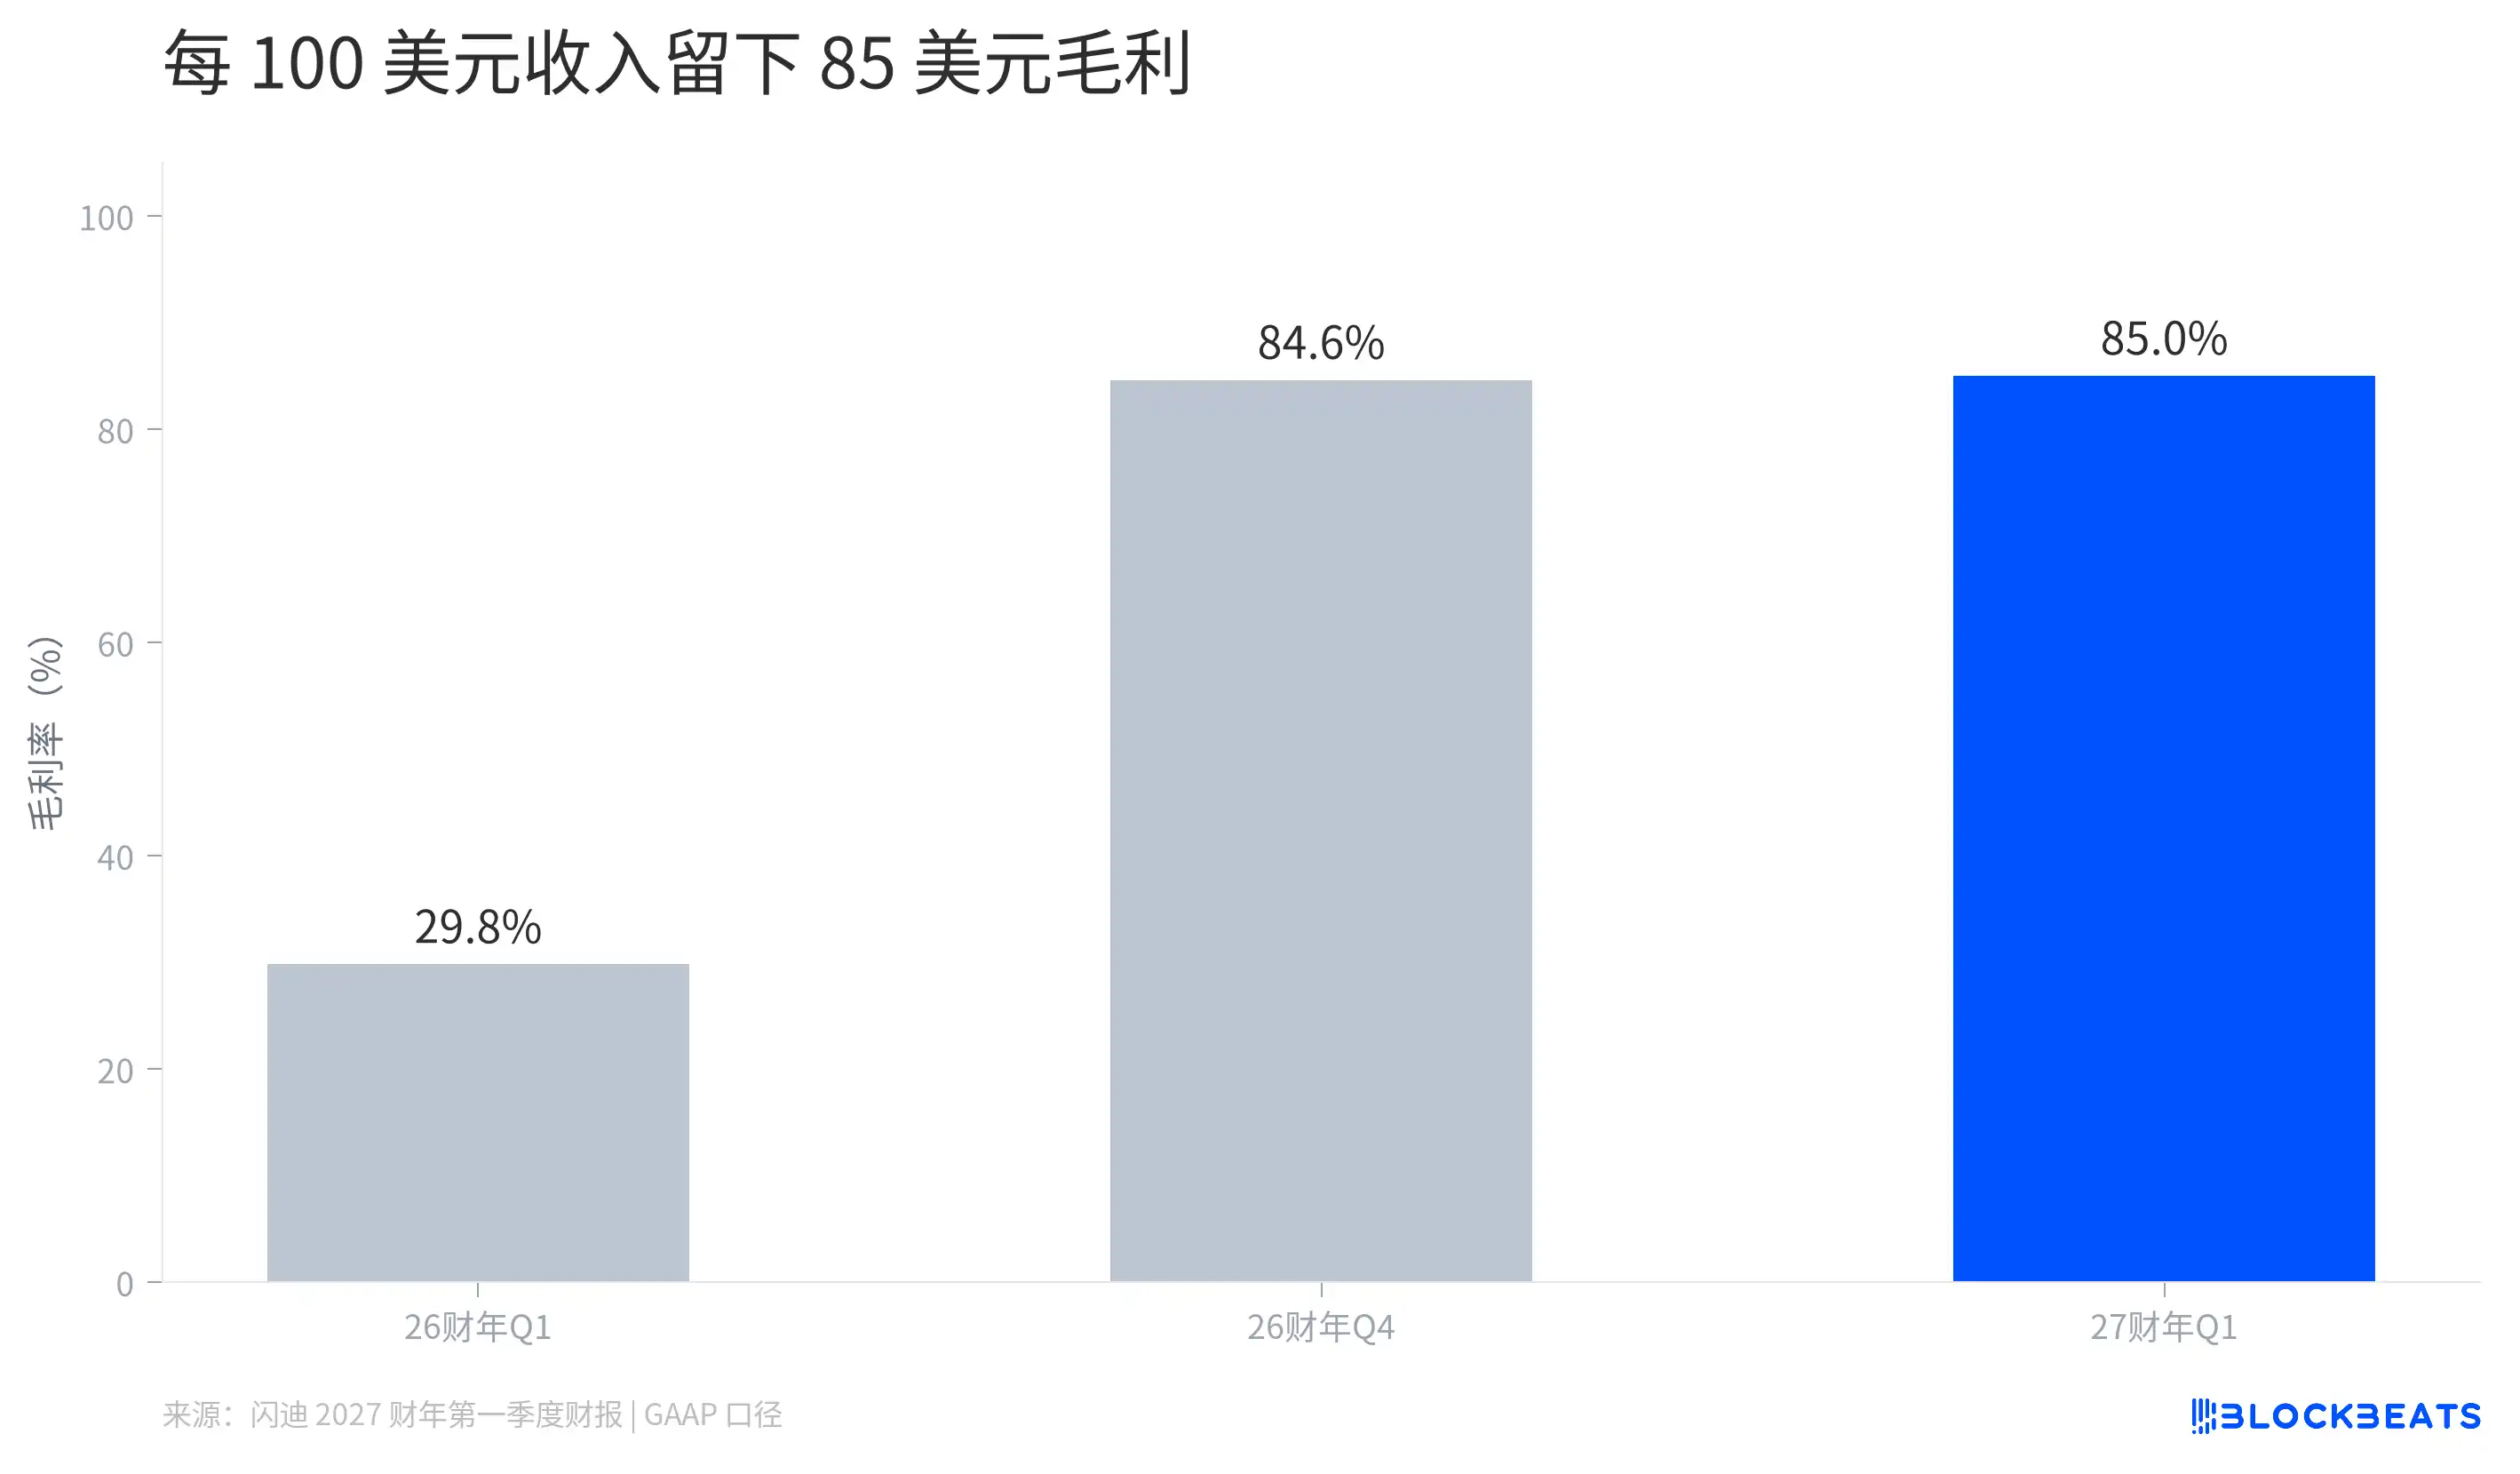
据最新财报,按美国通用会计准则计算,闪迪每收到 100 美元收入,扣除销售成本后留下约 85 美元毛利。上年同期,这个数字不足 30 美元。
毛利还不是最终利润。公司仍需支付研发、管理和销售等费用,之后还有利息、投资收益和税款。最新季度的 GAAP 净利润包含证券投资收益,解读经营表现时不能把它全部当成存储产品销售带来的利润。
价格上涨和客户结构变化为理解毛利率提供了线索。闪迪在上一财年业绩中提到更高定价,以及向更高价值客户的产品组合转移。不过,仅凭这些数据无法精确拆出最新季度毛利率变化中每个因素的贡献。
值得留意的是,最新季度毛利率相较上一季度只小幅上升。营收还在增长,毛利率的跳升却已经放缓。两条线显示的是不同的问题,一条是卖了多少收入,另一条是每美元收入扣除销售成本后留下多少。
账面利润变成了多少现金?
财报最后还有一组数字,解释闪迪如何收款,以及如何使用现金。
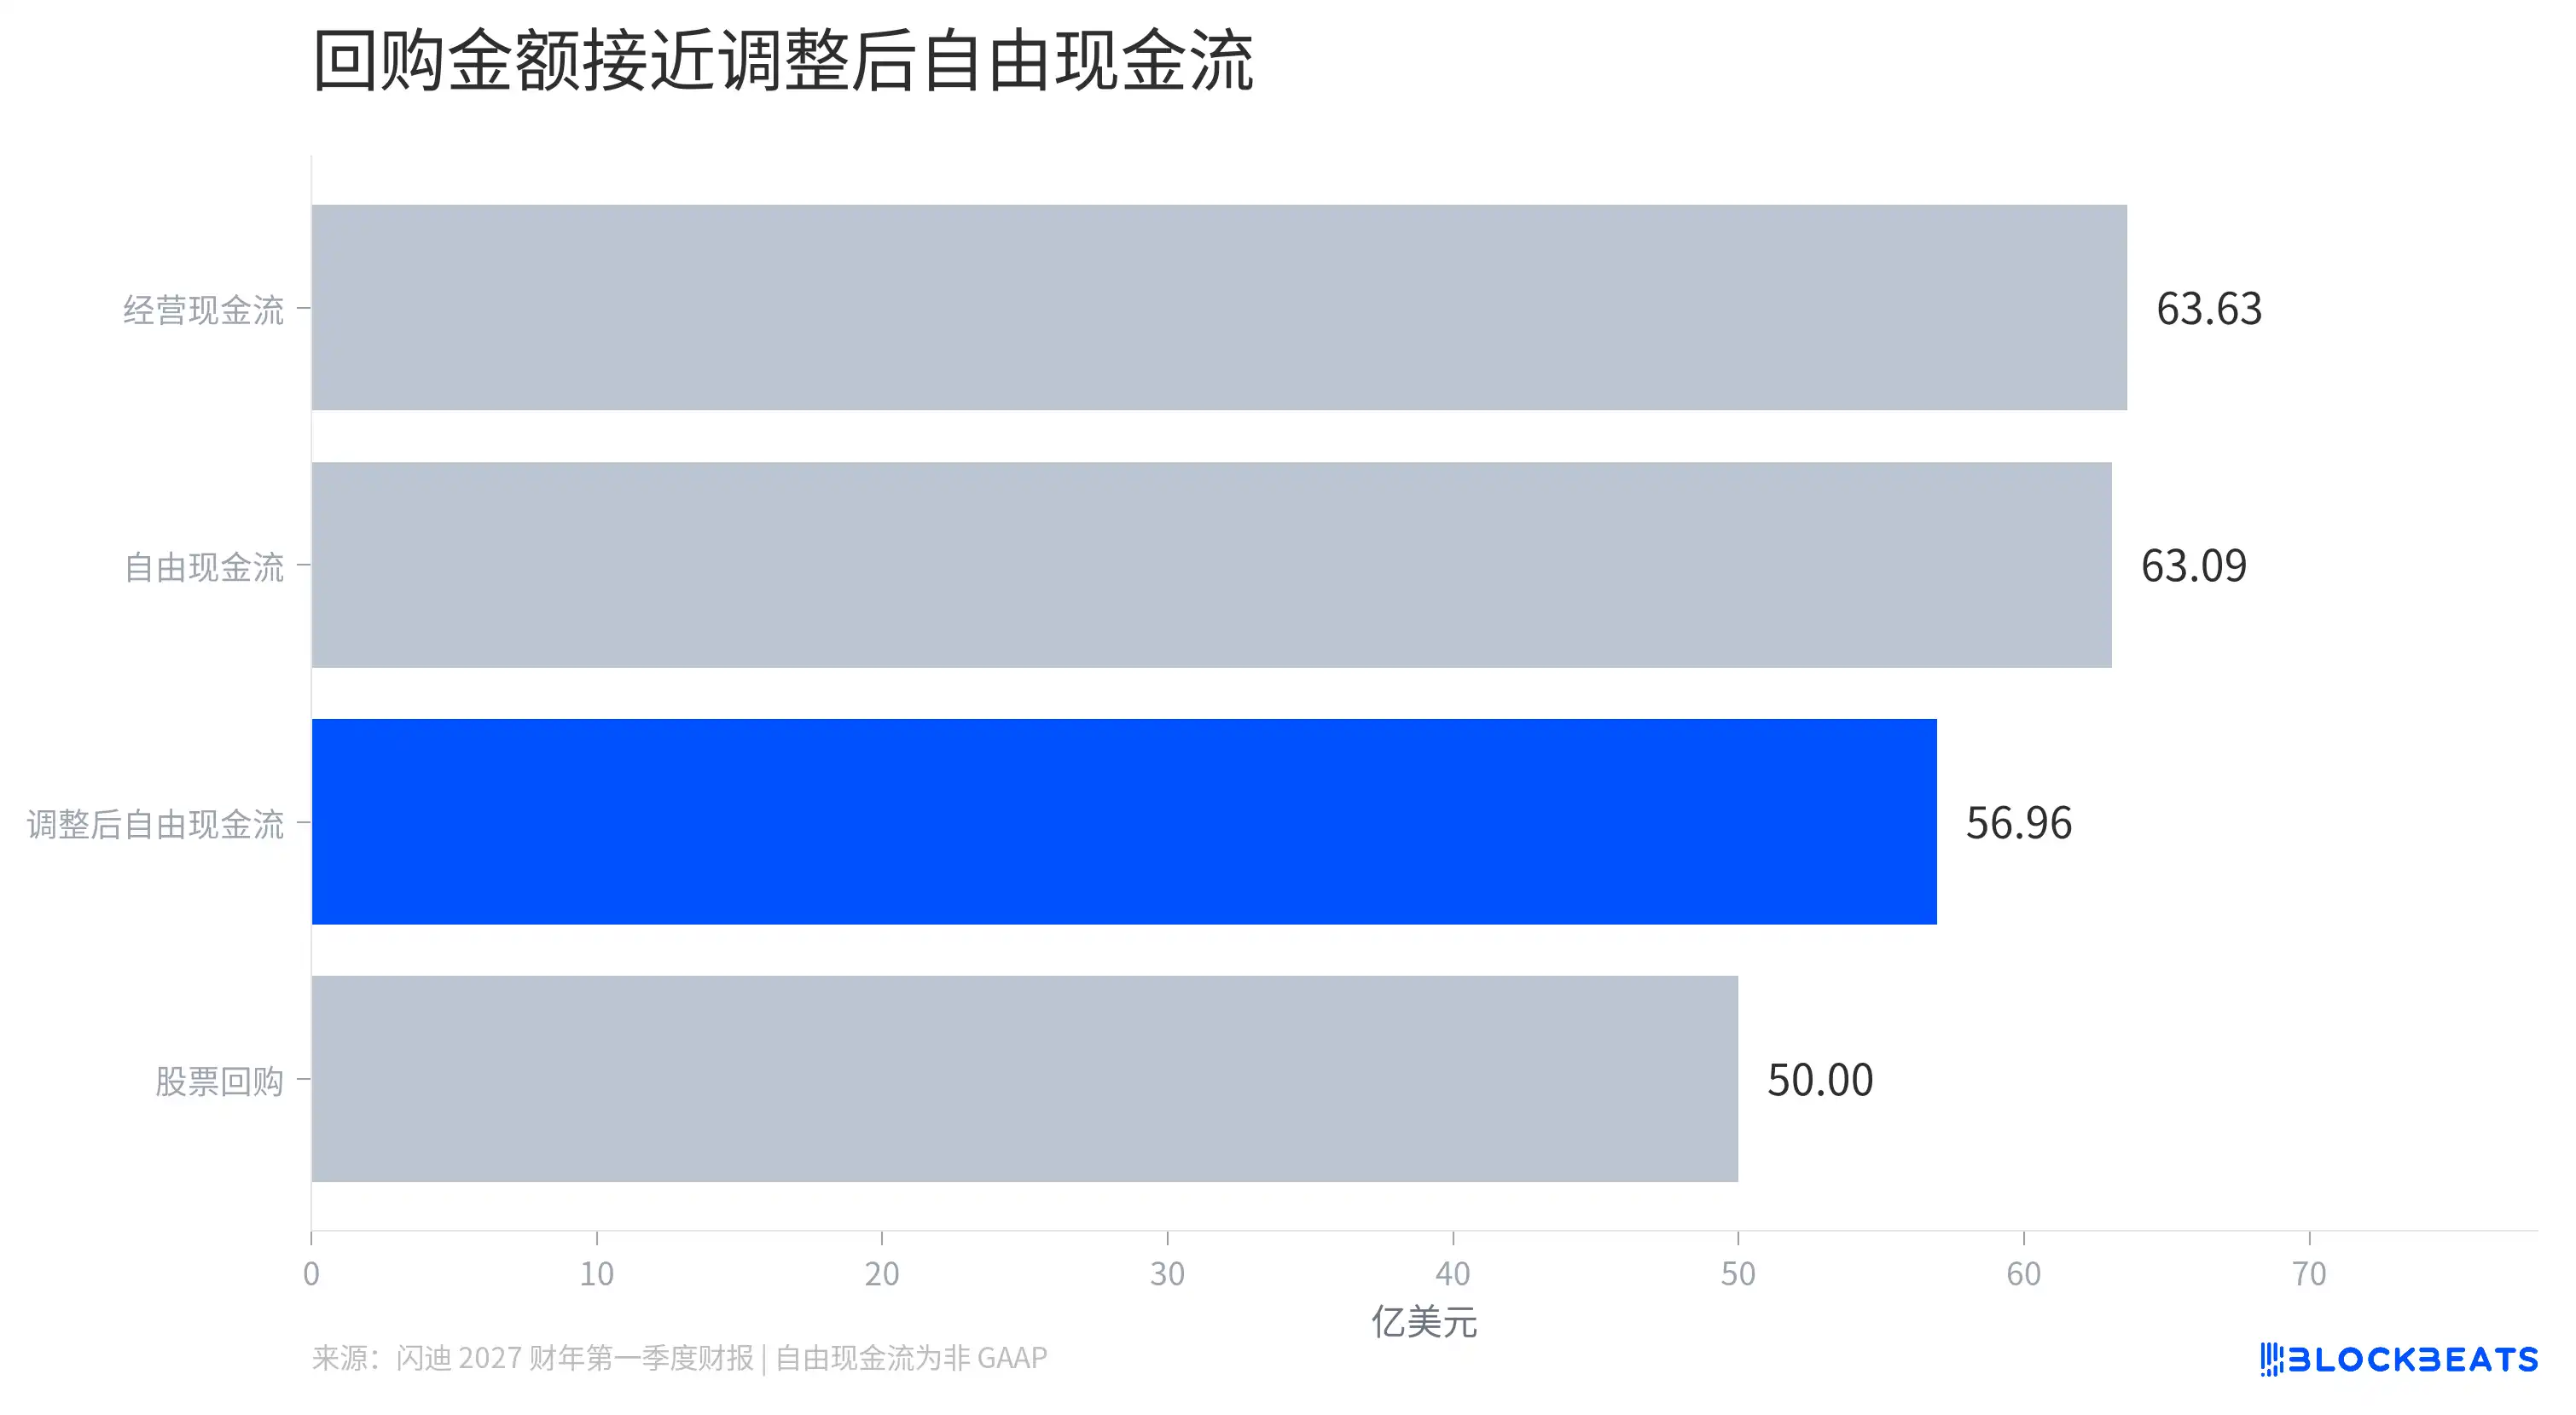
据闪迪财报,最新季度经营活动产生现金 63.63 亿美元。扣除购置固定资产的支出后,公司披露的自由现金流略低于这一数字。
但公司还列出了调整后自由现金流。它在自由现金流基础上调整与合资业务 Flash Ventures 相关的活动,以及新商业模式协议下的预付款和押金影响。这样做是为了帮助观察公司认为更能代表基础业务的现金流,并不意味着预付款不是实际收到的现金。
同一季度,闪迪用 50 亿美元回购股票,金额接近调整后自由现金流。两者放在一起有助于理解规模,但财报没有说回购款项是从这一指标中单独划出的。
这套新商业模式也改变了客户关系。闪迪在投资者日公告中表示,相关协议覆盖的预计出货容量已占 2027 财年约一半。客户提前承诺与付款,使现金流的观察不能只停留在单季净利润。
闪迪这一季的变化,既写在数据中心收入里,也写在每单位存储的售价和客户付款方式里。
