Capex 开始降速,但 AI 半导体并没有同步见顶
过去两年,市场判断 AI 景气度最直接的方式,就是看 Meta、Google、微软和亚马逊还愿不愿意继续提高资本开支。
2026 年,这一指标依然非常强劲。摩根士丹利统计显示,Amazon、Google、Microsoft 和 Meta 四大云厂商二季度资本开支同比增长达到 87%,与此同时,Capex/EBITDA 已经升至 70% 以上。
但如此高的增速显然不可能永久持续。
因此,这份研报把视角拉到了 2028 年。摩根士丹利预计,届时全球前 14 家上市云服务商的资本开支将接近 1.6 万亿美元,但整体同比增速可能已经下降至约 12%。
单看这个数字,很容易得出「AI 投资周期开始降温」的判断。但研报紧接着给出了另一组数据:2028 年全球 2.5D 先进封装产能仍有望同比增长约 50%。
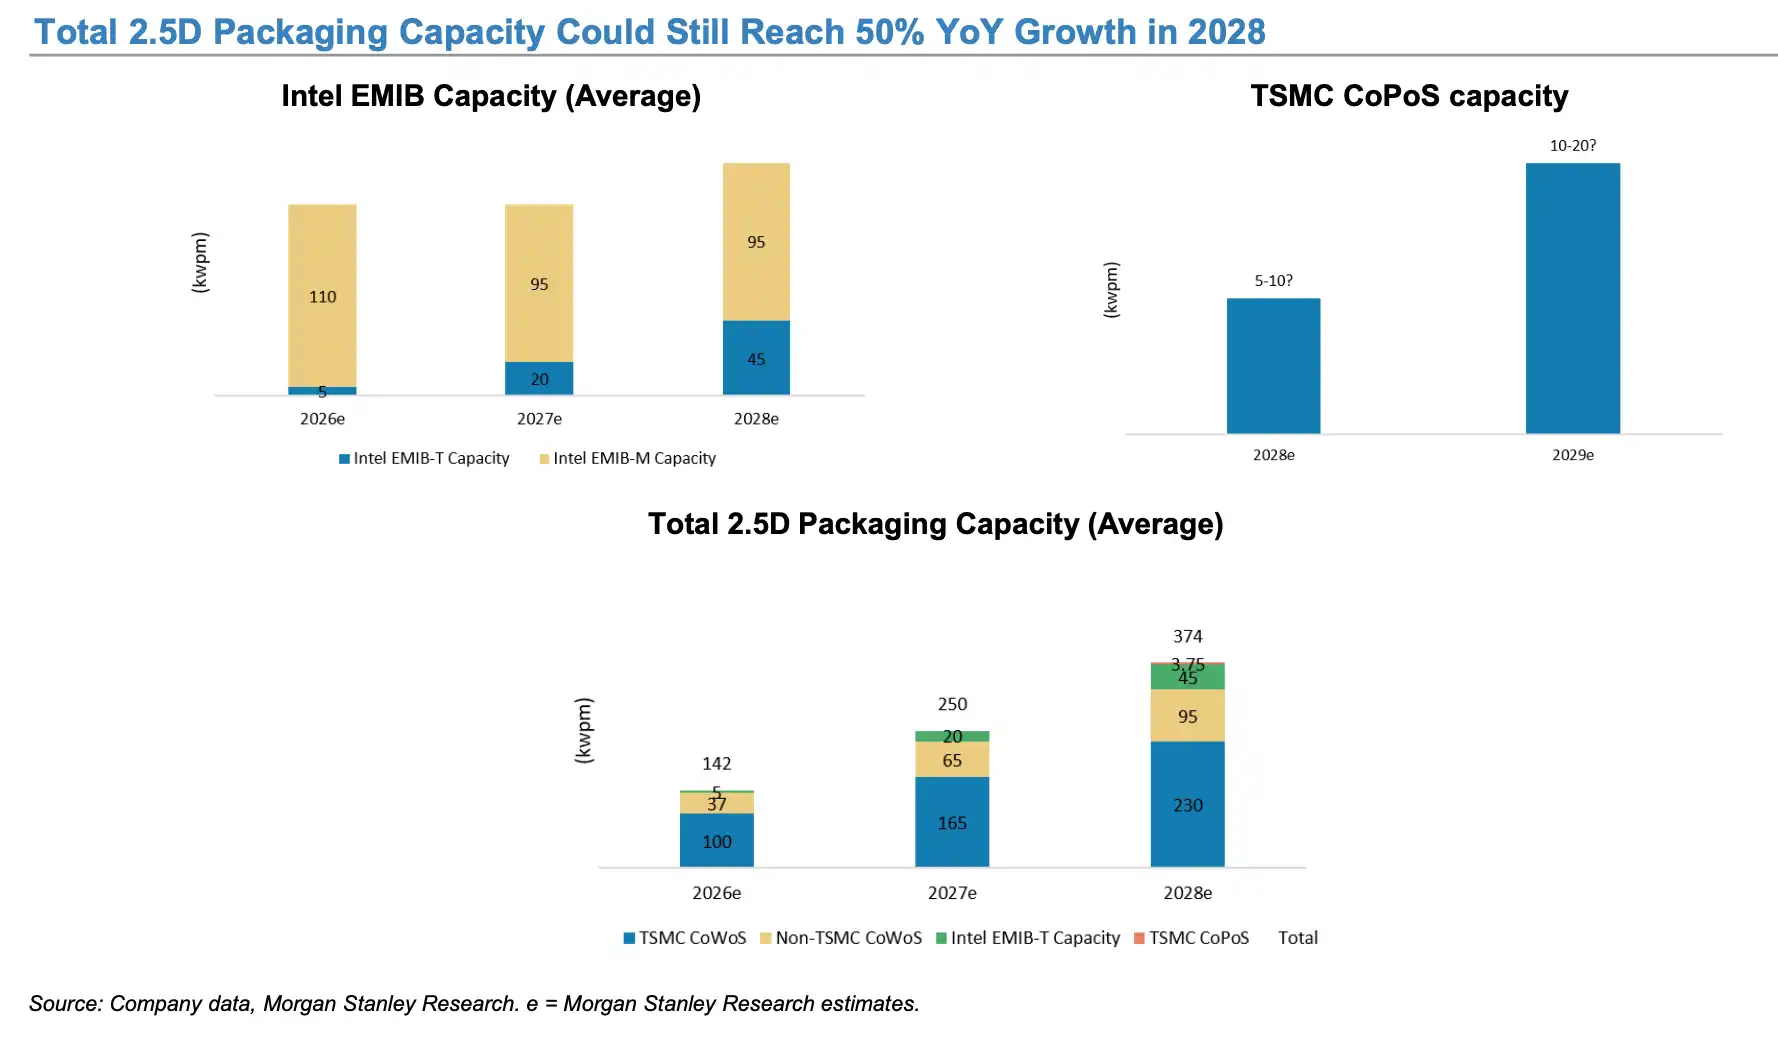
这恰恰是整份报告最值得注意的地方。
云厂商整体 Capex 降速,并不等于 AI 半导体同步见顶。
过去几年,AI 芯片增长主要靠资本开支总量扩张:数据中心建得越多,GPU 买得越多。
但进入下一阶段,即使 CSP Capex 增速从 50%、80% 回落到 10%-20%,只要 AI 在整体资本开支中的占比继续提升,GPU、ASIC、HBM、先进制程和先进封装仍然可以跑赢总 Capex。
换句话说,市场正在从一个「总量故事」,进入一个「结构故事」。
摩根士丹利对长期市场规模的预测也体现了这一点。报告预计,到 2030 年全球半导体行业规模可能达到约 1.5 万亿美元,其中 AI 半导体 TAM 约 7530 亿美元,几乎占到整个市场的一半。其供应链驱动的乐观情景甚至预计,2026 年云端 AI 半导体市场可能达到 4850 亿美元。需要注意的是,4850 亿美元属于报告明确标注的 bull case,而非基准预测。
与此同时,AI 与非 AI 半导体之间的分化正在加大。
报告预计,如果剔除存储和 NVIDIA AI GPU 收入,2026 年非 AI 半导体增长反而可能下降。这意味着,本轮周期已经越来越不能简单套用「半导体行业整体复苏」的传统框架。
真正高增长的,是 AI 持续吸收晶圆、存储、先进封装和测试资源形成的一条独立产业链。
增长逻辑正在从「买更多 GPU」转向更高的 AI 价值量
如果说第一阶段 AI 投资的核心是「多买 GPU」,那么第二阶段更重要的问题是:每一台 AI 服务器究竟需要多少更贵、更复杂的半导体。
台积电是最直接的例子。
摩根士丹利预计,AI 半导体在台积电 2026 年收入中的占比可能已经超过 30%。与此同时,台积电 N2 家族产能预计在 2026 年至 2028 年间实现约 70% 的复合增长率;N3 产能继续增加,而 N5 则可能从 2027 年开始下降。
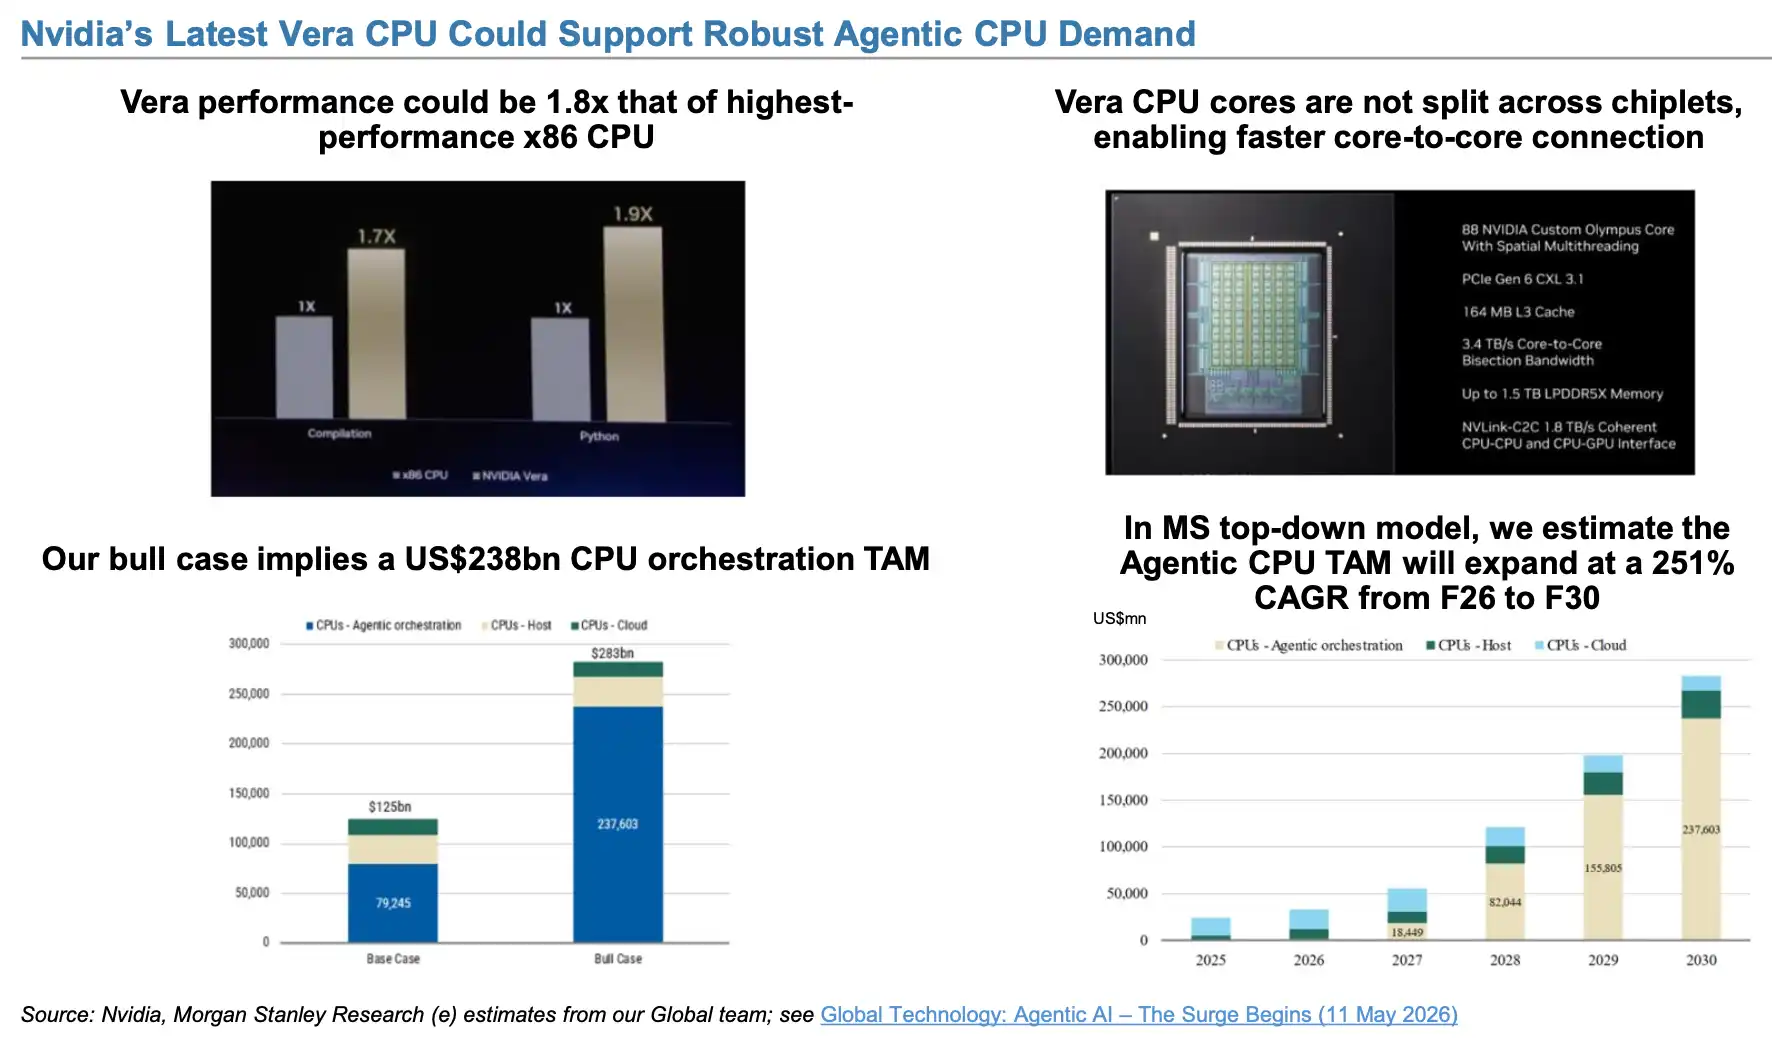
背后的逻辑并不复杂。
AI 芯片不仅数量增加,而且单颗芯片本身也在不断「变贵」。从 5nm 走向 3nm、2nm,从普通封装走向 CoWoS 和 SoIC,再叠加更多 HBM,每一代 AI 加速器都在提高单颗芯片对应的晶圆、封装和存储价值量。
因此,即使未来服务器数量增速逐渐放缓,单机半导体价值量仍然可能持续上升。这也是为什么先进封装的增速可以远高于整体 Capex。
与此同时,AI 芯片的增长来源也开始从 NVIDIA 向定制 ASIC 扩散。
摩根士丹利认为,即使 NVIDIA 持续推出性能更强的 GPU,大型 CSP 仍然需要自己的定制芯片。Google 有 TPU,Amazon 有 Trainium,Meta 等公司也在推进自己的 ASIC 项目。
当一家云厂商拥有足够大的计算需求时,自研 ASIC 可以围绕特定工作负载优化成本、性能和能效,同时降低对单一 GPU 供应商的依赖。
因此,未来的 AI 芯片市场不一定是「NVIDIA 增长结束以后谁来接棒」,而更可能是 GPU 继续增长,同时 ASIC 成为第二条增长曲线。
摩根士丹利预计,Alchip 来自 AWS Trainium 的收入可能从 2026 年的约 18 亿美元升至 2027 年的 28 亿美元,并在 2028 年达到 80 亿美元,届时 Trainium 收入可能占 Alchip 整体收入约 82%。
Google TPU 的预测更加激进。
报告预计,在其模型下,MediaTek 的 TPU 相关收入可能从 2027 年的 135 亿美元升至 2028 年的 435 亿美元,2029 年进一步达到 700 亿美元;2028 年 TPU 收入可能已经占到 MediaTek 总收入约 65%。
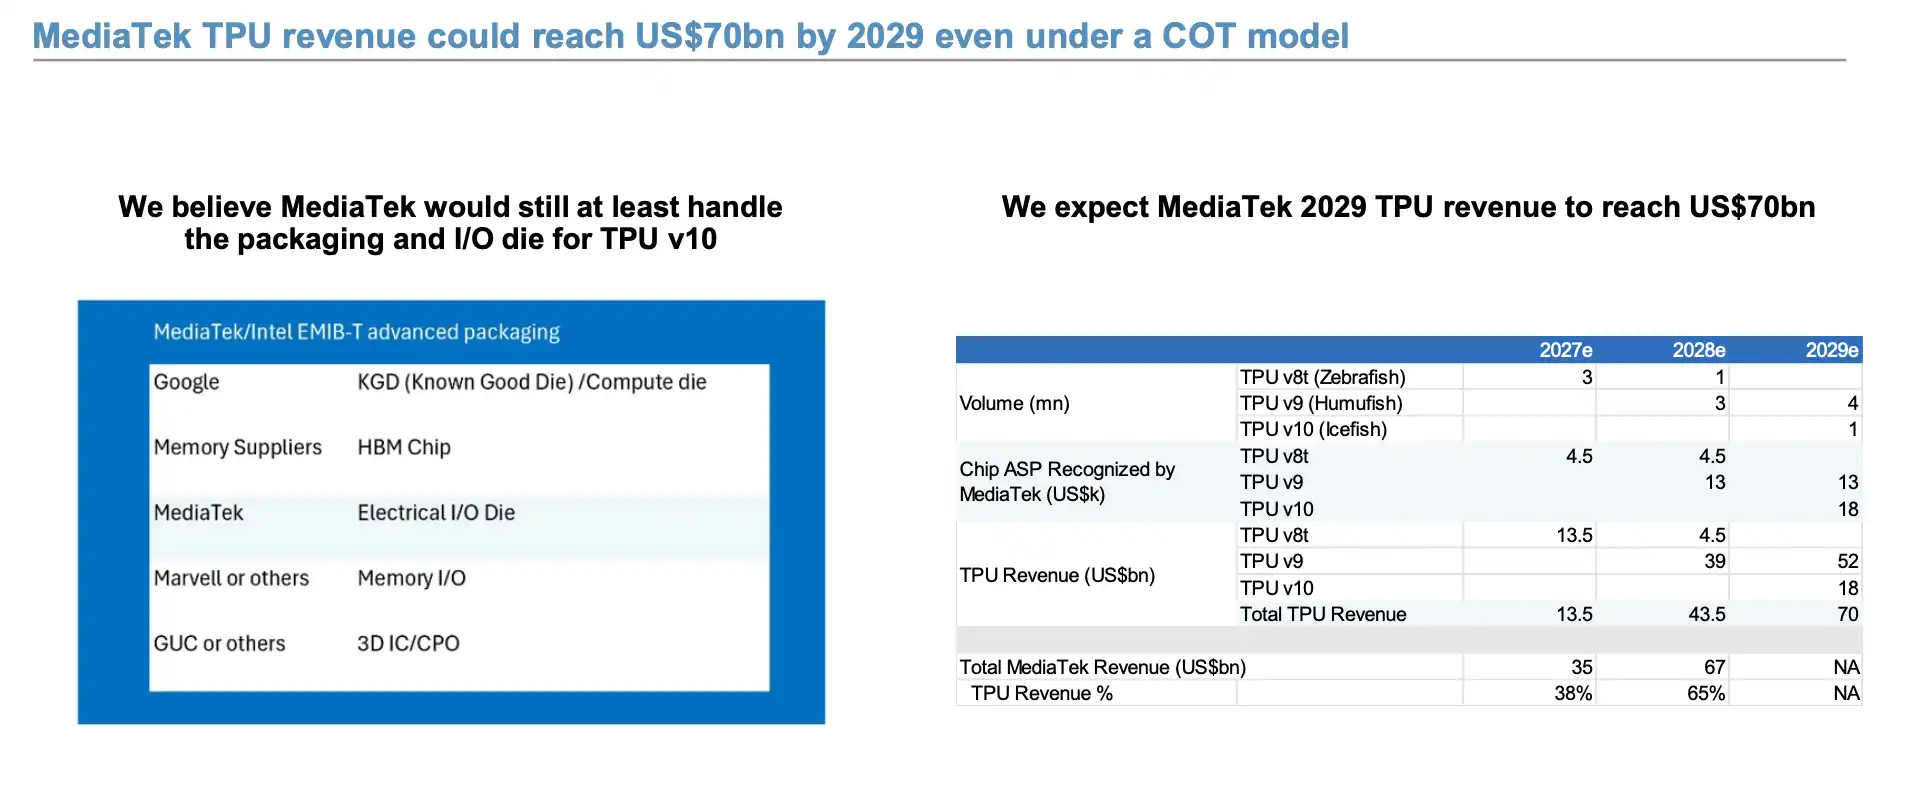
这些数字本身都是远期模型,最终实现程度仍取决于芯片量产、良率、客户采购以及云厂商自身资本开支。但方向非常清楚:AI 产业链的增长正在从单纯的 GPU 出货,扩展到 ASIC、先进制程、先进封装、ABF 载板和芯片测试。
报告甚至特别指出,Google TPU 未来进一步放量的潜力可能受到 ABF 载板供应限制。因此,判断 AI 周期时,「GPU 卖了多少」仍然重要,但已经越来越不是全部。
中国 AI 需求起来了,但真正的瓶颈还是产能
中国市场则呈现出另一种变化。
过去讨论国产 AI 芯片,市场主要关注「国产替代」。但摩根士丹利这次更强调需求创造。
报告认为,DeepSeek 展示了更低成本的 AI 推理能力,这可能进一步刺激推理需求;与此同时,中国本土晶圆制造供应链在 AI GPU 生产方面的能力也正在提高。
这意味着,中国 AI 芯片逻辑正在从单纯的「进口替代」,逐渐变成:推理成本下降 → 应用增加 → 算力需求扩大 → 本土芯片需求增加。
因此,摩根士丹利在中国 AI 及半导体设备方向重点提到 Iluvatar、寒武纪、海光、北方华创和中微公司,中芯国际也被列入 AI 方向的 Overweight 组合。
但需求并不是当前最大的限制。报告在总结全球 AI 发展的几大瓶颈时,把美国对应的问题概括为 Energy,而中国对应的是 Chip Capacity。也就是说,中国 AI 芯片最终能够放出多少量,更多取决于先进制程、先进封装和存储能够释放多少有效产能。
存储就是最典型的例子。
摩根士丹利预计,到 2028 年全球 DRAM 产能可能达到约 3374kwpm,其中长鑫存储约 500kwpm,占全球约 15%;2025 年至 2028 年,长鑫 bit shipment 预计实现约 40% 的复合增长率。
与此同时,长鑫也开始进入 HBM 市场。
报告预计,其 HBM TSV 产能可能从 2026 年的 20kwpm,升至 2027 年的 40kwpm 和 2028 年的 70kwpm。按照 bit shipment 计算,长鑫可能在 2026 年占全球 HBM 市场约 3.8%,2027 年约 4.4%。
但这并没有立即改变全球存储紧张的格局。
即使把长鑫新增产能计算在内,摩根士丹利模型显示,2026 年全球 DRAM 整体供需缺口仍可能达到 17%,2027 年约为 15%;HBM 市场也继续处于供不应求状态。
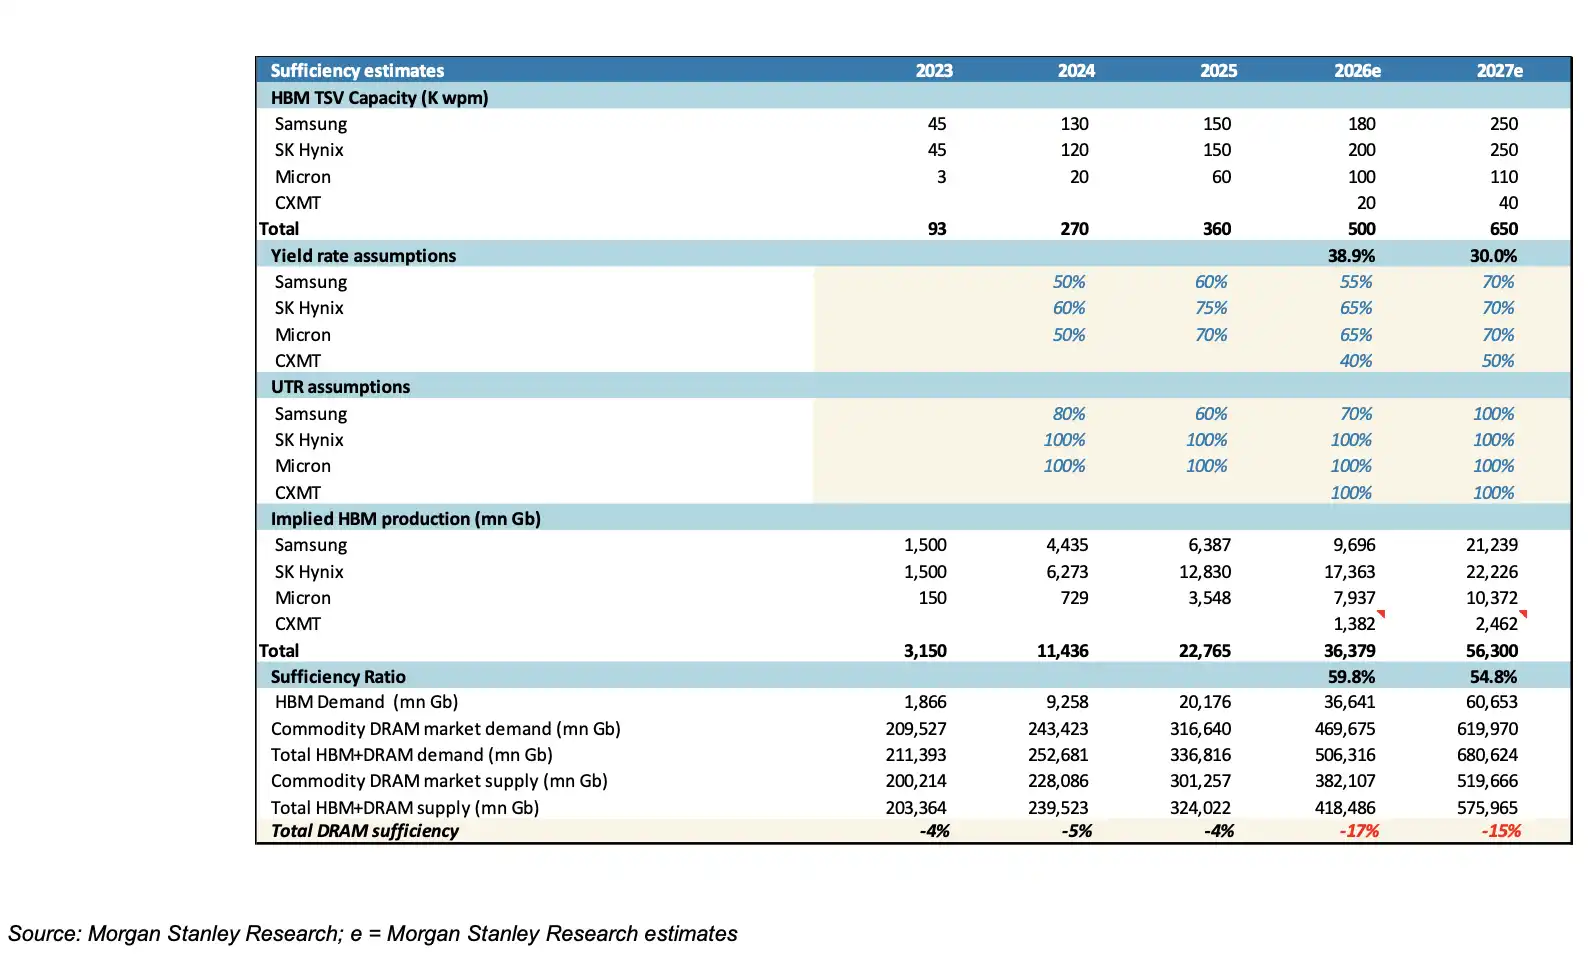
这也是本轮存储周期与过去最大的不同之一。
过去 DRAM 和 NAND 更接近典型的 PC、手机周期品:需求起来、价格上涨、厂商扩产,随后供给过剩。但在 AI 服务器中,HBM、服务器 DRAM 和高性能存储已经越来越接近一种基础设施瓶颈资产。它们不再只是 GPU 旁边的配套零部件,而开始直接决定一台 AI 服务器能不能生产出来、整个算力集群能不能按计划扩张。
最终来看,这份 61 页研报真正想表达的,并不是简单的「AI 还会继续涨」。更准确的说法是:AI 半导体正在从依赖 CSP 资本开支高速增长的第一阶段,进入依靠 AI 占比提升和单机价值量提升的第二阶段。
因此,未来判断 AI 硬件周期是否真的接近拐点,只看 Meta、Google、Microsoft 和 Amazon 的 Capex 增速已经不够。
更值得观察的,是 AI Capex 占比、CoWoS/EMIB 产能、HBM 供需、2nm 利用率,以及 Google TPU、AWS Trainium 等 ASIC 的实际出货节奏。
如果未来 CSP 整体 Capex 增速下降,但这些指标依然保持高增长,那么 AI 半导体的景气度未必会跟着总 Capex 一起见顶。相反,只有当这些核心指标开始同时转弱,才更接近 AI 半导体周期真正出现拐点的信号。
