10 月 8 日,已上市的 RWA(现实世界资产)基础设施公司 Securitize(纽交所代码 SECZ)推出 Securitize Stocks,首批 12 只股票权益代币在 Solana 上线,标的包括苹果、微软、英伟达、谷歌、特斯拉、Meta、亚马逊、奈飞、Circle、MSTR、Palantir 和 SPCX。交易通过旗下注册经纪交易商 Securitize Markets 进行,Jump Trading 做市,USDC 结算,首期只在延长交易时段开放。消息发布当日,SECZ 收涨约 11% 至 12.66 美元。
这件事的看点不在于又有多少只股票上链。过去几年,链上股票代币绝大多数是离岸发行、以价格追踪为目标的合成包装,持有人拿到的是一份合约敞口,而不是股票本身的权益。Securitize 这次拿出一套美国法律框架下的权利凭证,这才是股价给出反应的原因。
它给投资者的到底是什么权利
先给结论:这次给到持有人的,是券商名下持仓对应的法律权益,不是直接记在苹果股东名册上的股份。
每枚代币由一股底层股票 1:1 背书,官方表述为 UCC Article 8 项下的证券权益。通俗说,股票由经纪商以街名方式持有,投资者拿到的是对这部分持仓的可转让请求权,附带股息和投票指示权。这比只跟踪价格的合成代币多一层保护,但与直接持股仍有距离。
配套机制是 CET(可转换权益代币),可以理解为一条通往登记股的桥。当某家发行公司自己接受代币化形式时,持有人可把链上凭证转成过户代理名下的直接持股。官方同时明确,代币不对底层股票做借出,底层公司也未赞助或背书该产品。
CEO Carlos Domingo 把定位讲得很直白:代币化股票应当给投资者比离岸价格包装更多的东西。这句话是理解产品的钥匙,也是判断后续进展的标尺。
流动性从哪里开始
当前能交易的,是一个需要 KYC 的合格投资者池,不是面向所有人的全天候自由市场。
初始设置包括延长交易时段、Jump Trading 做市、USDC 结算,交易走注册经纪交易商通道。官方称该设计无需依赖豁免,同时预期未来可接入 SEC 在 9 月 17 日推出的 Innovation Exemption 所设想的代币化证券交易场所。
这个 Innovation Exemption 是 SEC 给一类许可制链上交易场所开的五年观察沙盒,禁止合成盘,附带发行人 30 天异议权与成交量上限。主席 Paul Atkins 把它定位成收集数据、为将来规则铺路的试验,并不是给这 12 只代币发的牌照。
纽约证券交易所正在研究的全天候数字场所、以及洲际交易所与 OKX 的合资平台 OKXICE,目前都还没上线。首期能不能形成持续成交与库存深度,才是第一组要看的数字。
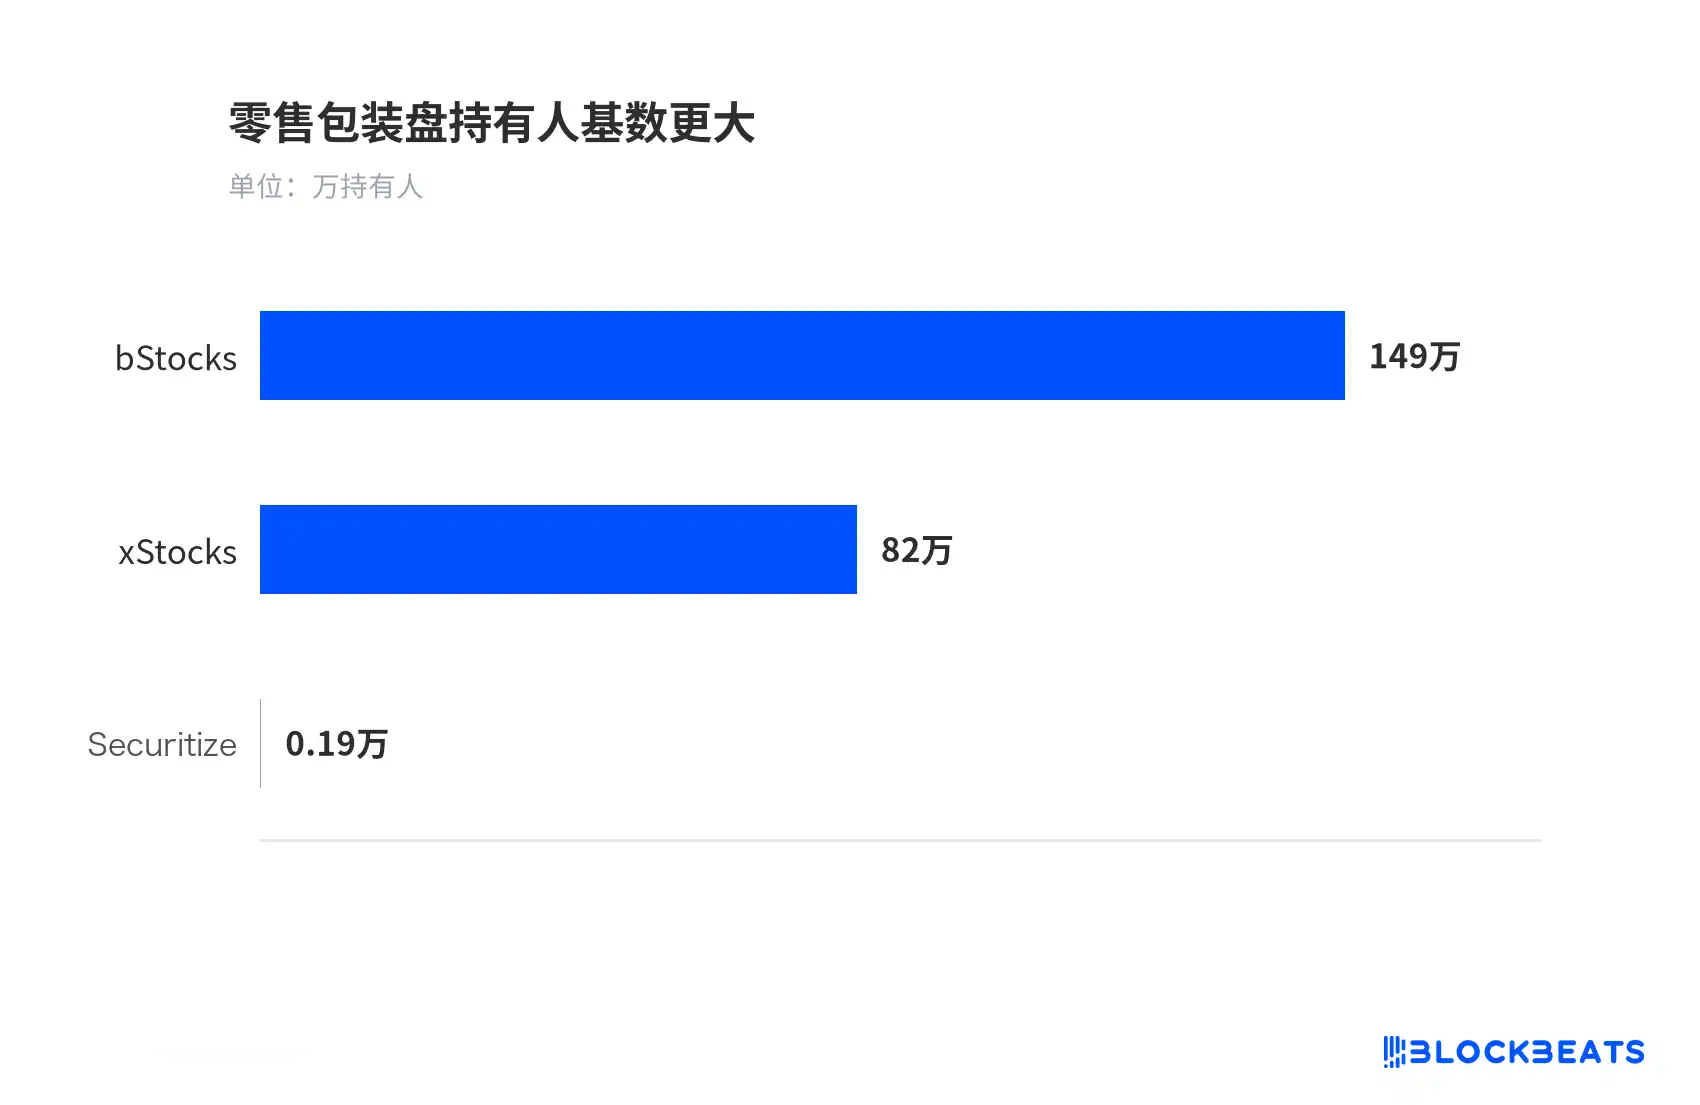
对照来看,近期股票代币的增量主要来自 bStocks、xStocks、Ondo 这类零售包装盘,持有人基数被放大,而 Securitize 走的是合规但更窄的门。封闭池能否长出流动性,还没有公开数据能回答。
叙事已经定价,收入还没跟上
股价先动了,基本面给出的却是另一张表。
截至 6 月 30 日的第二财季,Securitize 营收 1440 万美元,同比下降约 5%,净亏损 2170 万美元,调整后 EBITDA 亏损约 550 万美元。当季末代币化管理规模约 43 亿美元,季内交易量 53 亿美元,同比增长 147%。财报发布后股价一度下跌约两成,公司把全年收入指引下调到 0.70 至 0.80 亿美元。账上现金约 3.5 亿美元、没有债务,这是它推新产品的底气。
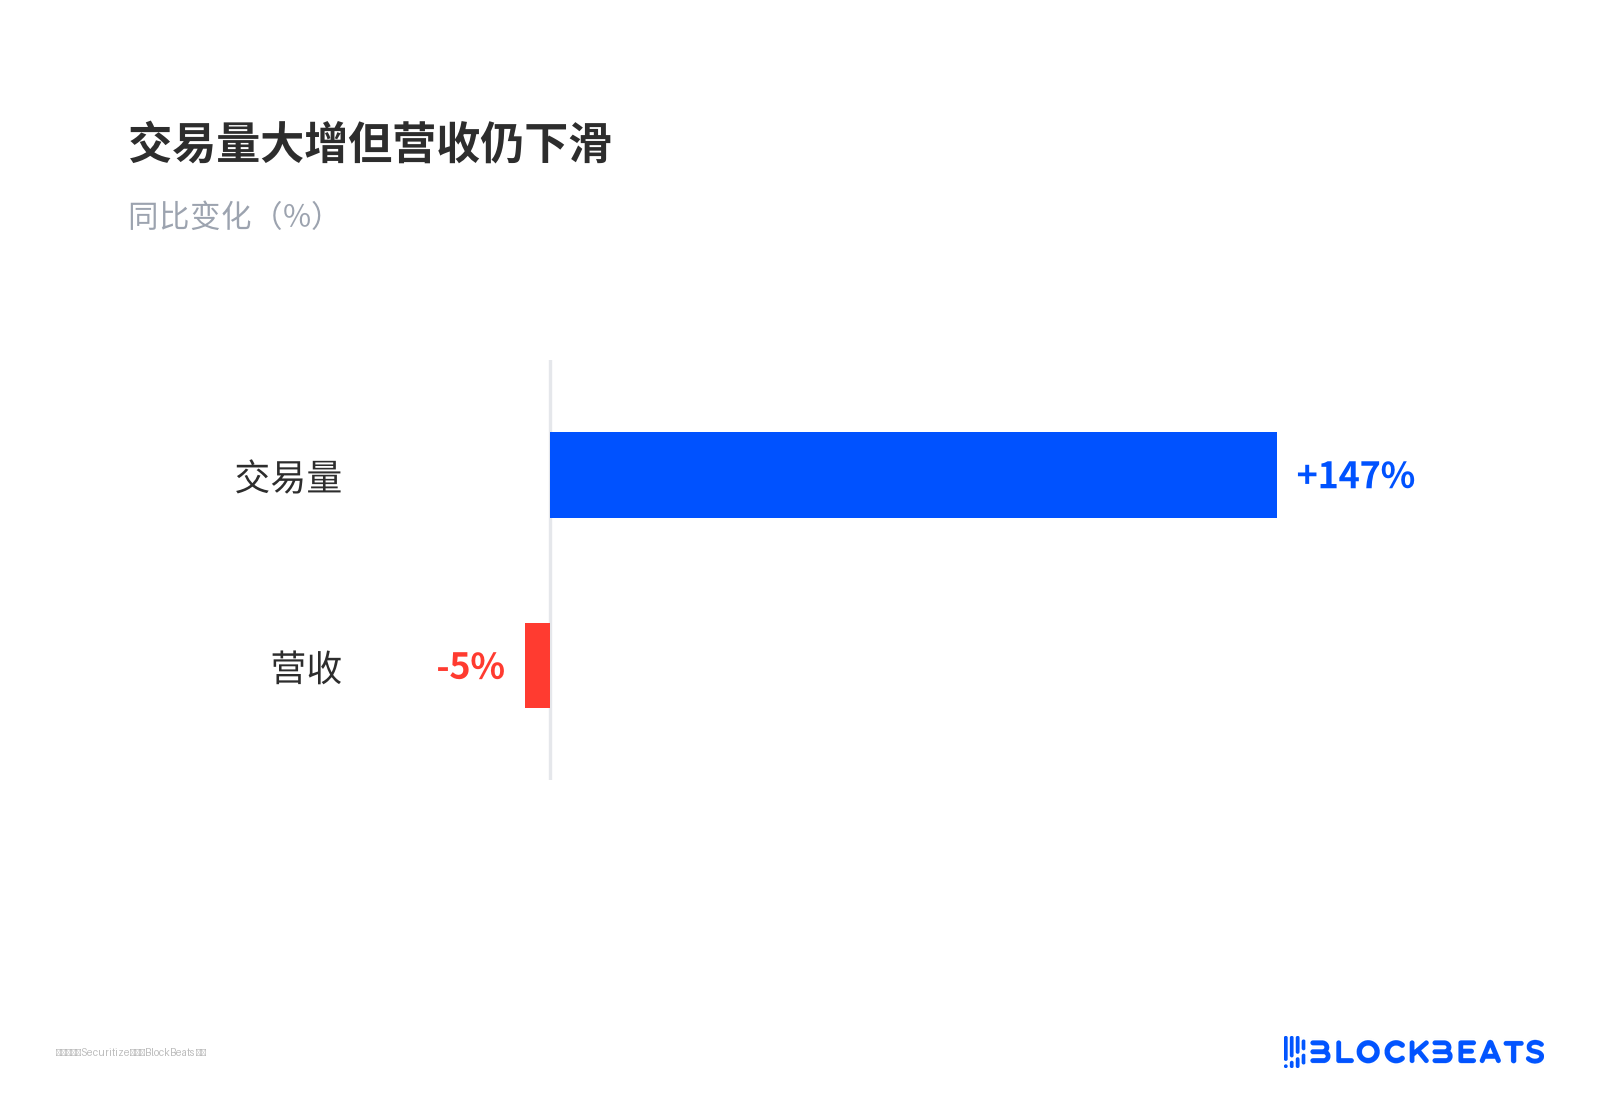
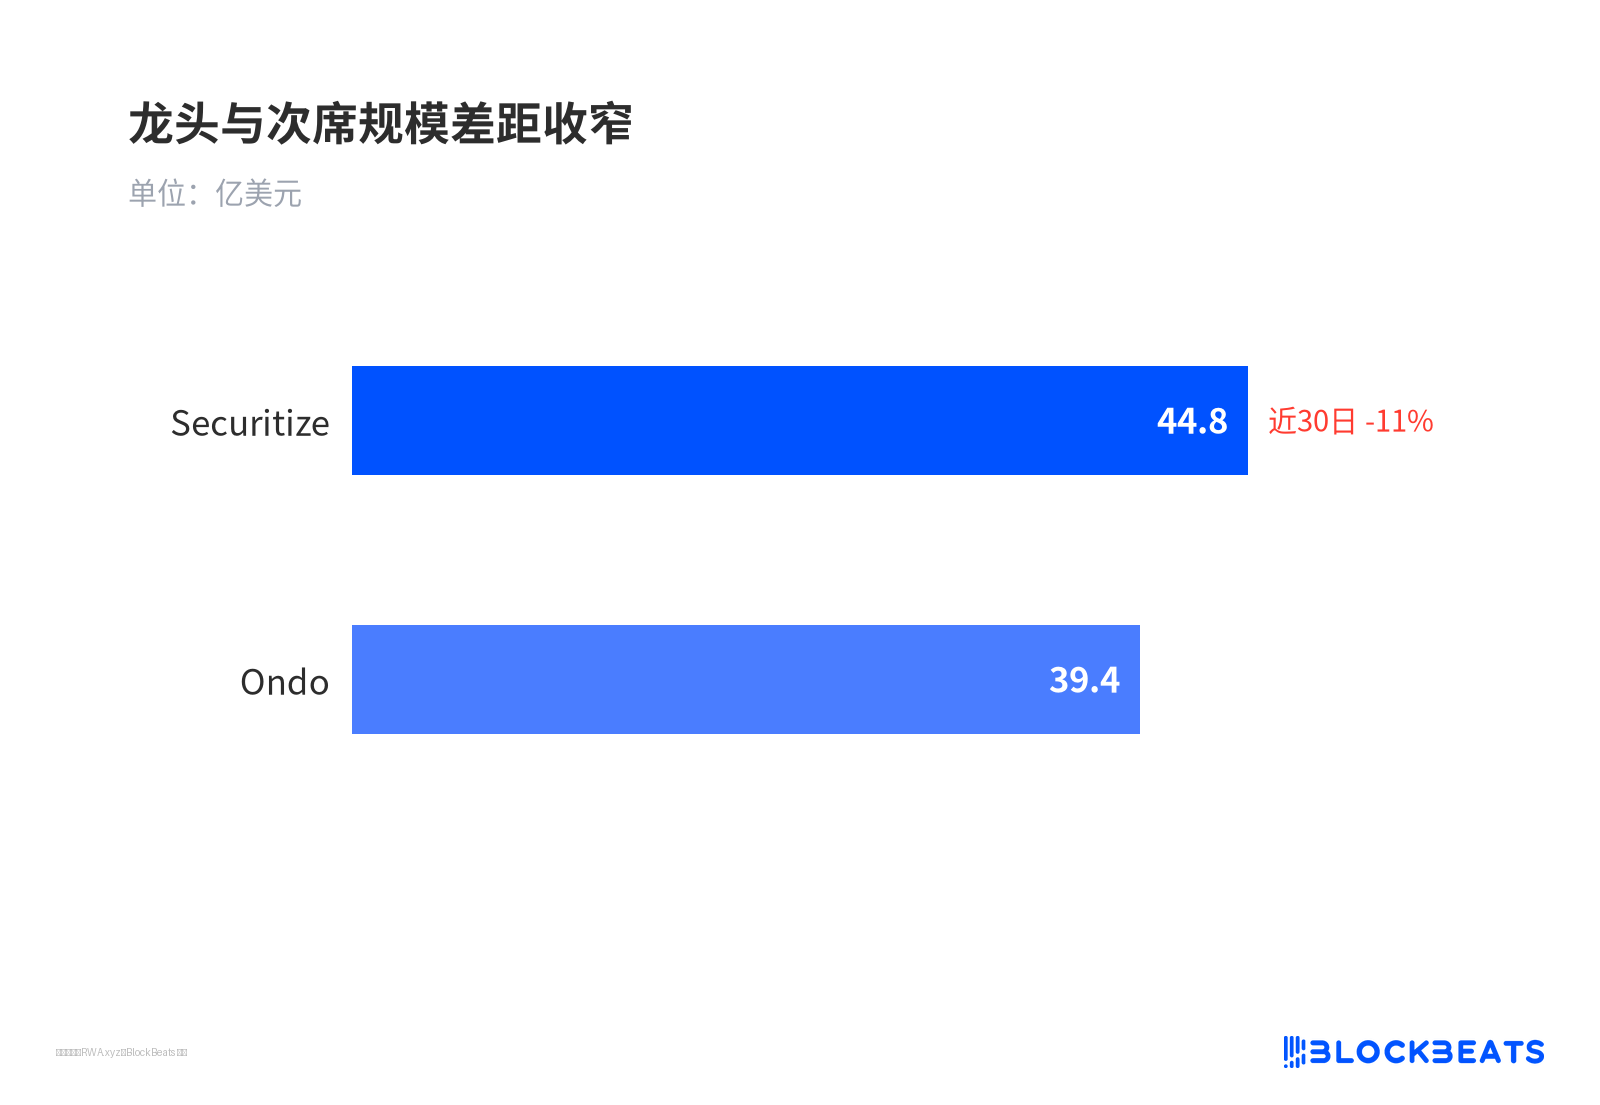
行业口径也值得对照。10 月 9 日全市场分布式 RWA 规模约 389 亿美元,Securitize 平台约 44.75 亿美元,仍居平台第一,但近 30 日下降约 11%。品类在扩散,龙头平台的存量并未同步扩张,这 12 只股票代币更像新增叙事,而不是已经落地的规模增量。
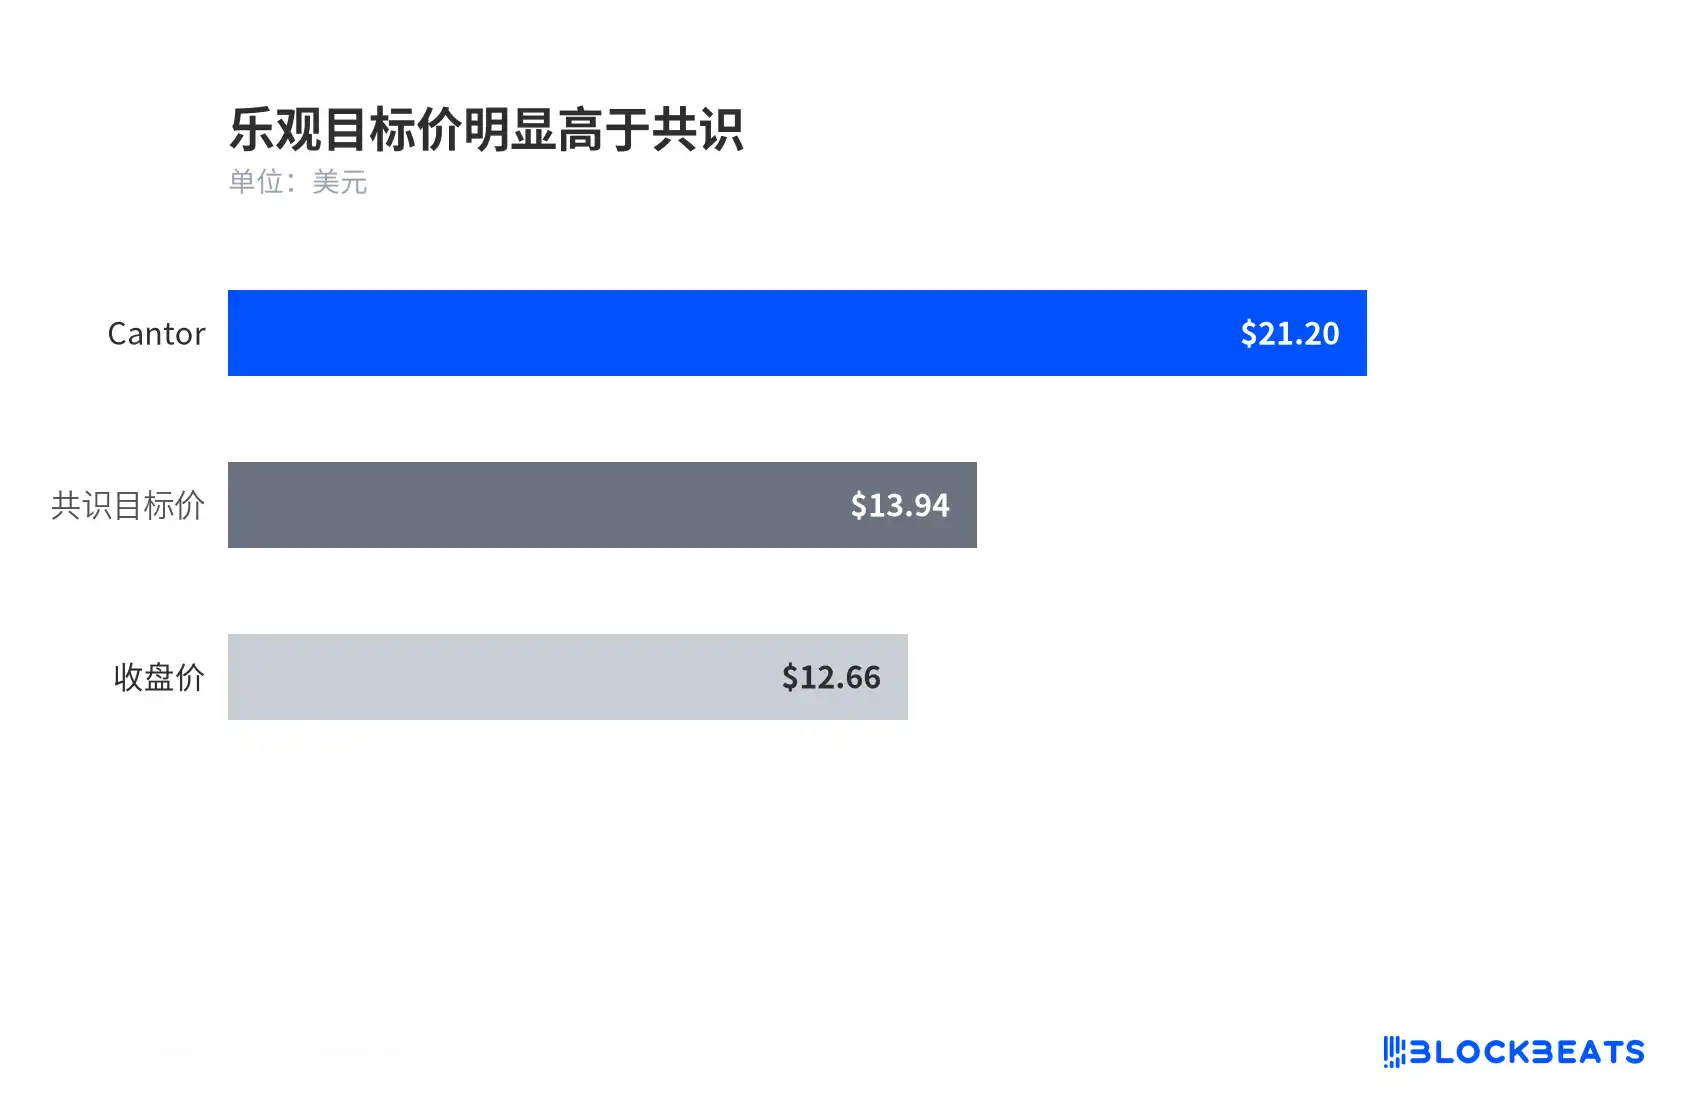
卖方这边存在明显分歧。Cantor Fitzgerald 在 9 月 21 日首次覆盖 SECZ,给出增持评级、目标价约 21.20 美元,理由是链上传统资产仍只占传统金融极小比例,空间足够大。聚合口径的分析师共识目标价在 13.94 美元附近,与 10 月 8 日收盘价相差不大。两个数字之间的距离,本身就是市场对叙事能兑现多少的分歧。
首期成交与下一份财报决定叙事能否落地
把上面几条串起来,这次上线能确认的是路径,不是结果。
美国注册经纪商可以把带权益的股票标准化成 Solana 上可转让的凭证,卖给合格投资者,这条路已经通了。但从封闭池到规模化流动性,从管理规模到收入,从延长时段到全天候场所,三个环节都还悬着。SEC 的沙盒给了方向,也留了发行人异议权和成交量上限这样的刹车。
需要盯住的变量集中在几处。首期成交与库存能否形成持续深度,下一份财报里这块业务有没有体现为收入,以及发行人对未来在许可制场所交易的真实态度。SPCX 这类私人公司股份如何托管与定价,也需要更清楚的口径。
Domingo 和 Cantor 看到的是一个以万亿美元计的长期市场,而眼下能验证的,只是这条合规通道的第一段。
