10月12日,克利夫兰联储主席贝丝·哈马克(Beth Hammack)在演讲中表示,当前货币政策仍需保持限制性,利率可能需要进一步上行,才能及时把通胀压回2%。
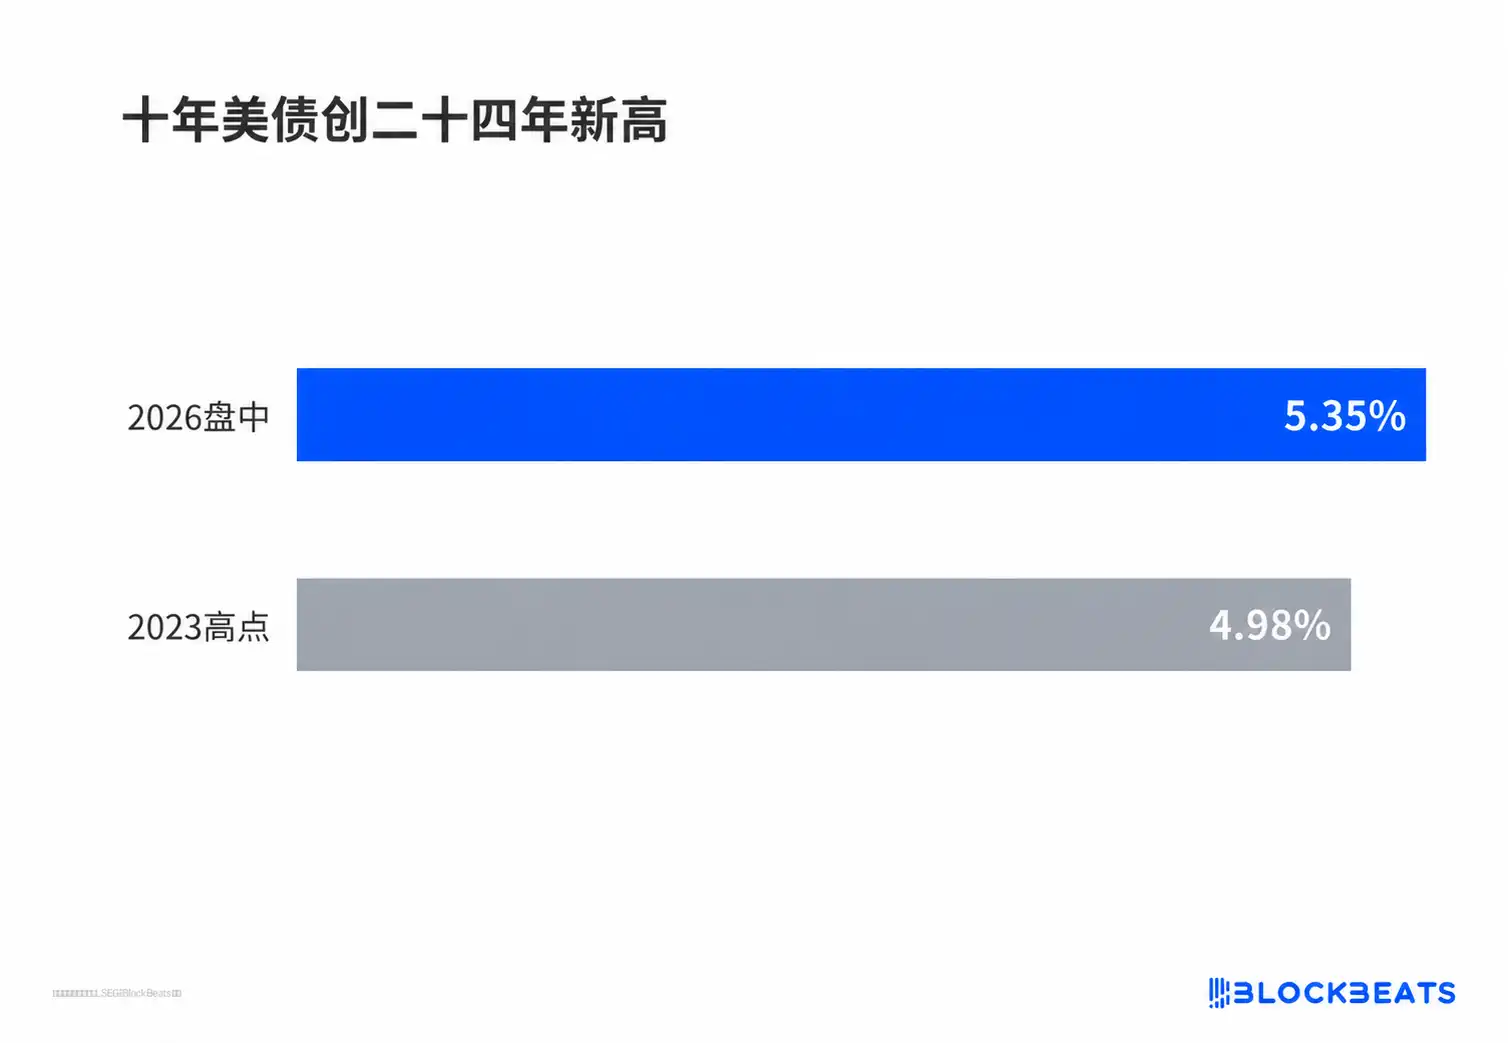
她提到,与企业交流时看到的是需求强劲、企业仍有定价权,通胀压力也不只来自能源。同一周,10年期美债收益率在5.2%到5.3%之间运行,盘中一度触及5.35%上方,为2002年以来最高。
一边是长端已经替央行收紧了金融条件,一边是决策者认为还远远不够。分歧点在于,短端和长端已经脱钩,短端预期在往下走,长端在往上走。
长端涨的是资金的批发价
对投资者来说,10年期美债收益率是全球资产的定价基准。房贷、企业债、股票的折现率都以它为参照,它上行,等于整个经济体借钱的批发价变贵。
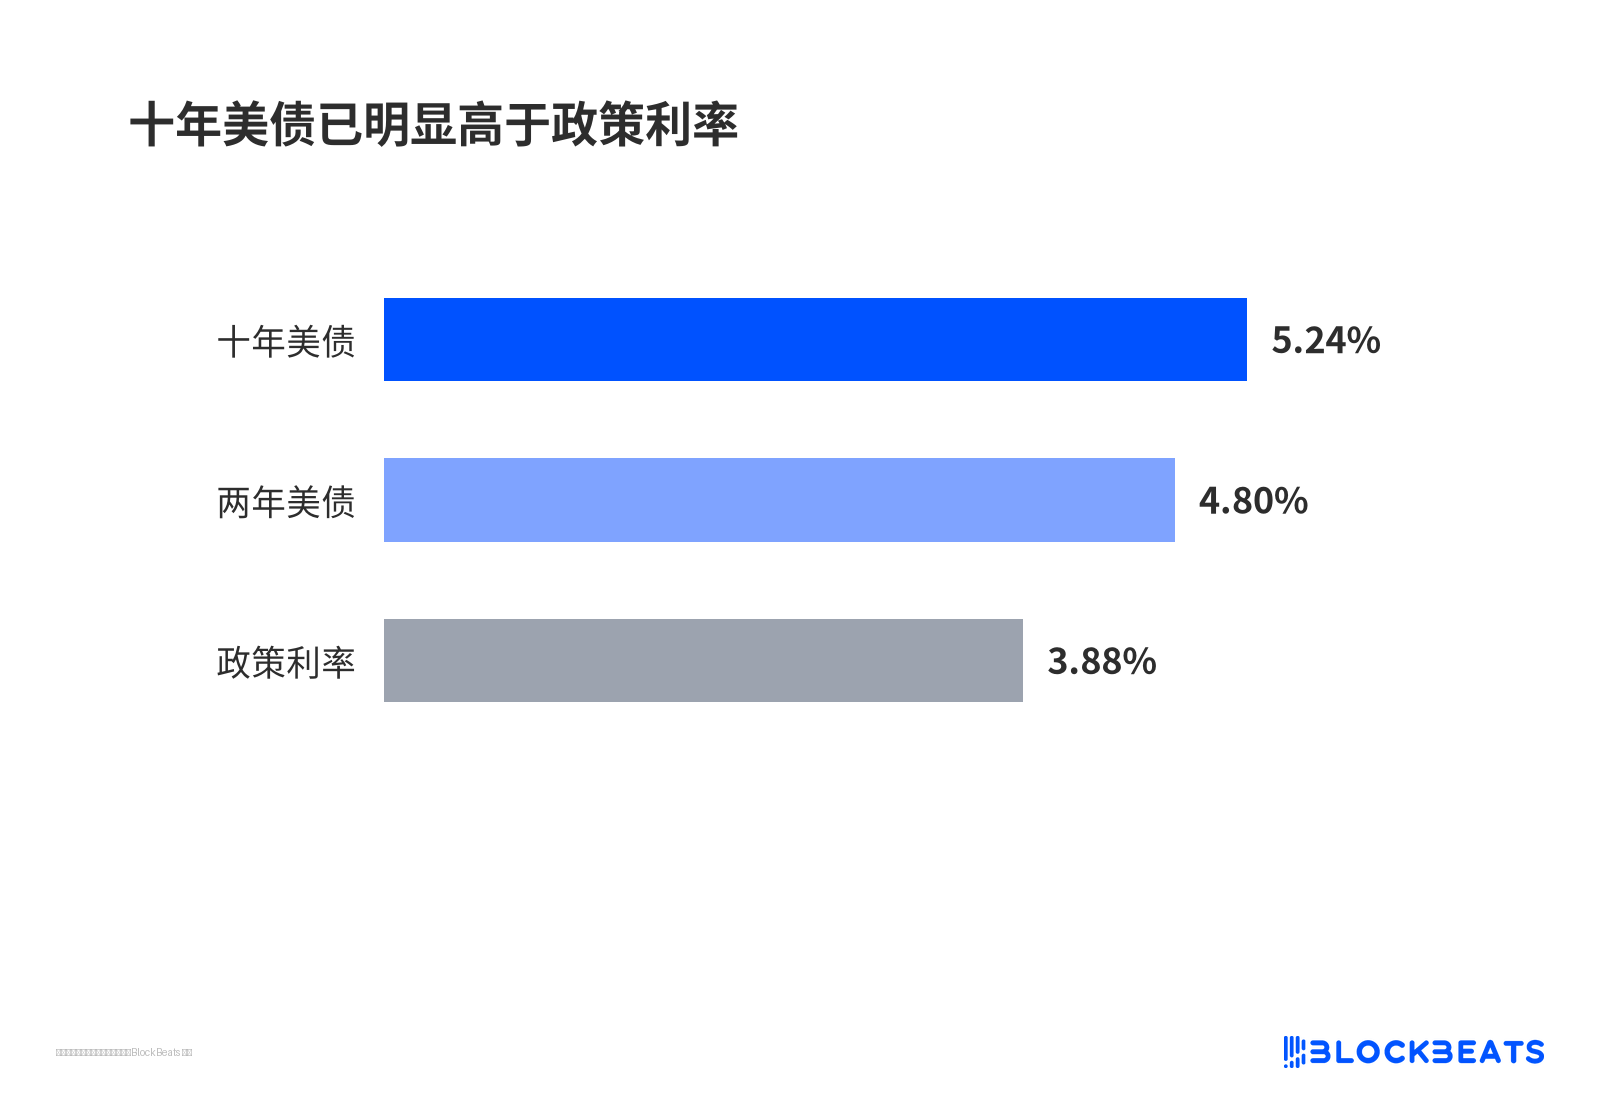
这次动的不是短端。2年期收益率在4.8%附近,联邦基金利率目标区间是3.75%到4%,10年期比政策利率高出约130个基点。
市场定价的不是未来几次会议,而是未来十年以上的资金价格。
与此同时,交易员对全球主要经济体未来加息的互换定价自9月中明显回落,市场对美国10月加息的概率定价也降到较低水平。短端预期在降,长端却在升,说明推高长端的并不是市场对政策路径的判断。
期限溢价把长端从政策路径里拆开
先解释期限溢价。把钱借给政府三十年,除了预判未来短期利率怎么走,还要额外收一笔对长期不确定性的补偿。这笔补偿变贵,长债价格就跌,哪怕央行原地不动。本轮30年期期限溢价已升至多年高位。
推手之一是供给。财政部持续发行长债,投资者要求更高的收益率才肯接。另一个是长期资金的争夺,AI资本开支正在和国债抢同一批钱,数据中心融资和企业债发行都在推高资金成本。
有机构投资者称,这轮抛售已经迫使部分对冲基金止损离场。市场上也有更激进的看法,认为明年收益率可能接近6%。后者属于极端情景,不是共识,但它说明市场开始给财政和长期不确定性定价。
资管砍仓放大了10月上旬的速度
10月上旬的加速下跌,和资管机构的被动减仓有关。资管常用期货放大长债仓位,收益率快速上行时,同样的仓位亏得更快,只能减仓,减仓又进一步推高收益率。
这是交易层面的放大器,不是央行在抛债。它解释的是10月上旬的上涨速度,不是这轮趋势的起点。趋势能否延续,要看长债供给能不能被稳定消化。
房贷、小盘股和新兴市场已经在付账
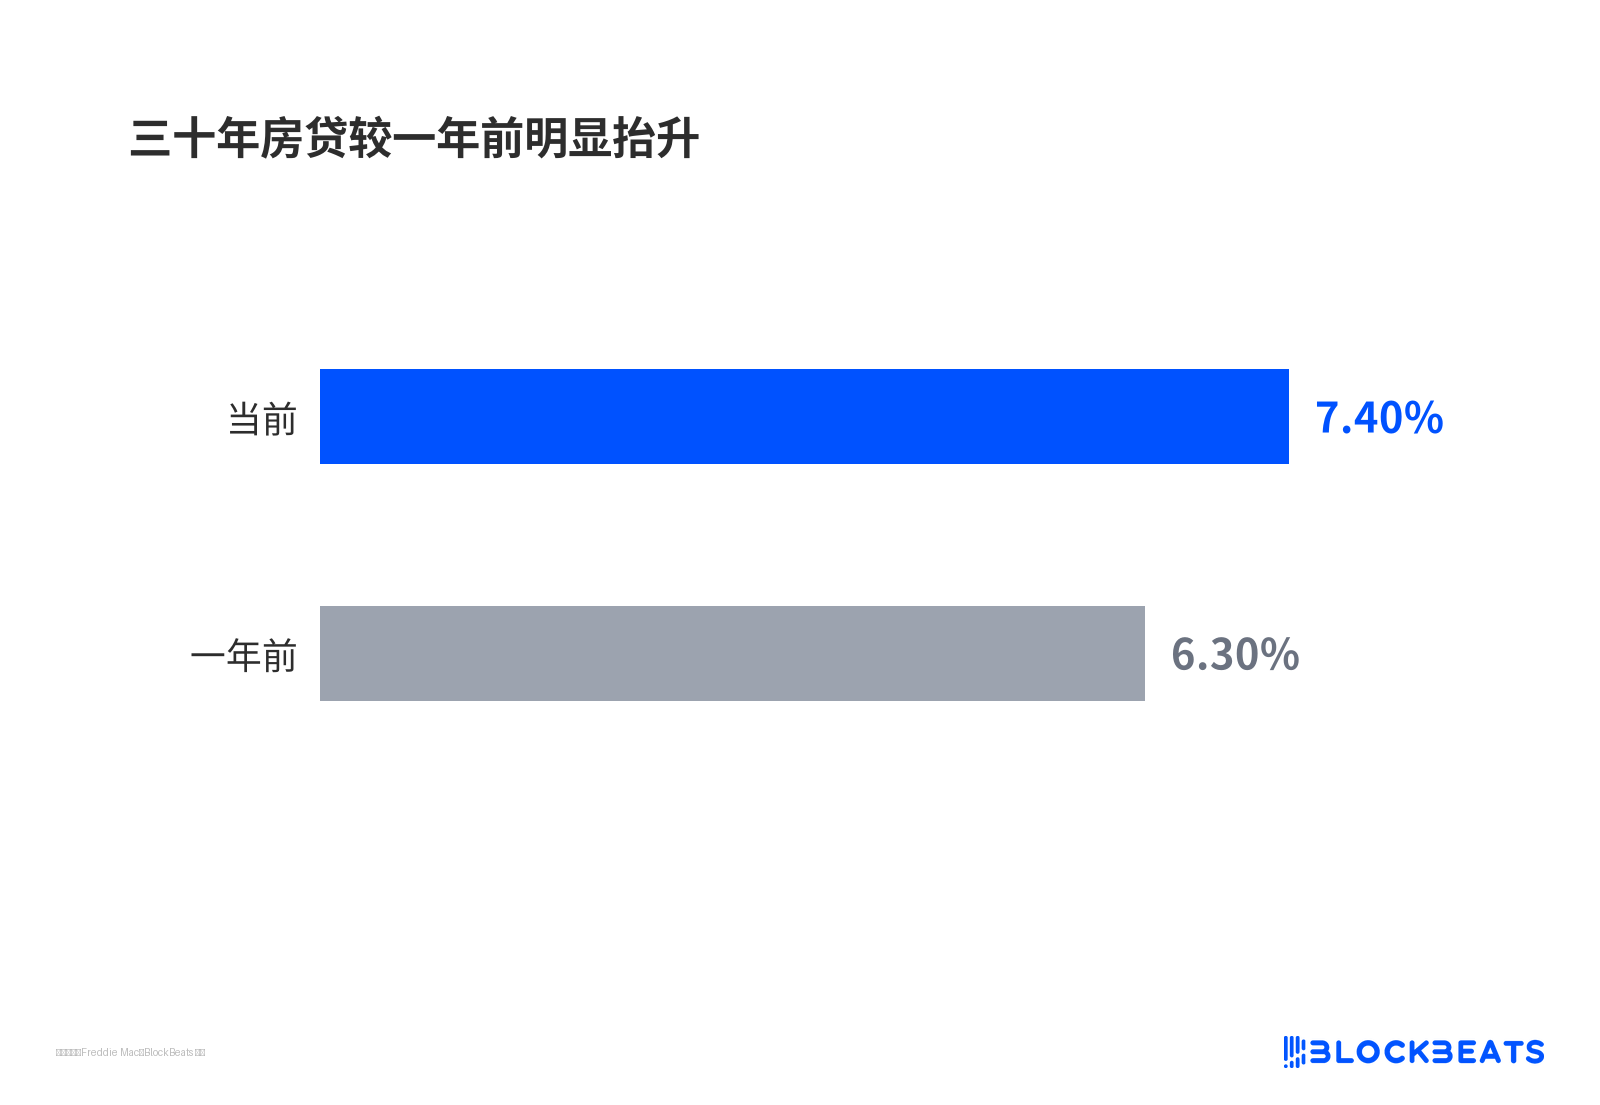
长端利率的传导已经开始显形。30年期固定房贷平均利率升到7.4%附近,回到2023年末以来的高位。
按月供不超过收入三成倒推,买一套中位价住房所需的收入,已经明显高于中位家庭收入,房贷利率继续上行只会扩大这个缺口。
小盘股对利率更敏感。罗素2000已连续多周下跌,距8月高点回撤接近一成。这类公司短期和浮动利率债务占比高,再融资成本会随长端上行明显抬升。
抵押贷款债券同样承压,相关基金近几周持续遭遇资金流出,9月表现是近年较差的月份之一。外溢的极端样本出现在前沿市场,乌干达先令一度跌至数十年来最弱。它属于外溢的极端值,不是全球危机的模板。
通胀数据和长债拍卖决定5.3%是不是新锚
本周三公布的CPI是下一个观察点。市场一致预期整体通胀因能源升至3.6%到3.7%,核心通胀约2.4%。这是预期不是结果,10月27日至28日的议息会议会给出另一条线索。
如果核心通胀继续缓和、长债拍卖需求改善,期限溢价可能被压缩,长端转入高位震荡。如果企业的定价权仍如哈马克在与企业交流中看到的那样强,短端加息定价会重新上修,金融条件还要再紧一档。
5.3%的10年期收益率是阶段性高点,还是未来两三年定价的新锚,取决于长债供给能否被稳定消化、核心通胀会不会重新抬头。这两个变量比哈马克一个人的表态更重要。
