Hyperliquid 的第三季空投,又有了一个值得关注的线索。
10 月 19 日,Hyperliquid 的政策倡议组织 HPC,向美国证券交易委员会 SEC 提交了一封意见函。它希望监管明确一类空投的待遇:项目在已经正常运行的网络上,根据用户自身的活动或贡献发奖励,而且奖励可以提前公布、多次发放,或者按既定规则执行。
对期待 Hyperliquid 空投的用户来说,「可以多次发」尤其重要。假如 Hyperliquid 决定继续奖励参与者,HPC 正在争取的规则,就能帮助它减少一部分法律上的顾虑。
什么是空投
HPC 希望明确覆盖的空投,有几个前提:网络已经能正常使用,资格来自用户自己的参与行为,发币也不用于向用户融资。它讨论的是不属于证券的代币,重点在于这样的奖励应当如何处理。
在这些前提下,HPC 希望项目可以提前告诉用户会有奖励,也可以反复开展奖励,或者按事先定好的规则发放。
这对后续空投有什么用?
假设 Hyperliquid 想给过去一段时间使用过网络的人再发一轮代币,它就需要考虑,哪些行为可以作为奖励依据,提前公布奖励会不会带来额外的法律问题。这些恰好是 HPC 在请求澄清的事情。
进一步说,按 HPC 希望争取的规则,社区奖励也可以长期开展。项目不必每次都把发币当成一次独立的惊喜,还可以公开说明奖励安排,让参与者知道持续贡献能够获得怎样的回报。
有社区成员甚至设想,未来 Hyperliquid 的社区分配可以成为一项持续机制,随着网络发展不断奖励参与者。
这种设想能够解释大家为什么兴奋。不过,「可以多次发」尚未决定多久发一次,更没有决定下一次何时发。HPC 争取的是让这类做法有更明确的规则依据,Hyperliquid 是否采用,仍要由团队自己选择。
为什么要空投
空投最容易让人困惑的地方,是用户明明没有掏钱买币,为什么发空投也会涉及证券监管。
按 HPC 的论证,需要分清用户做这些事情时,究竟在和项目进行什么交换。
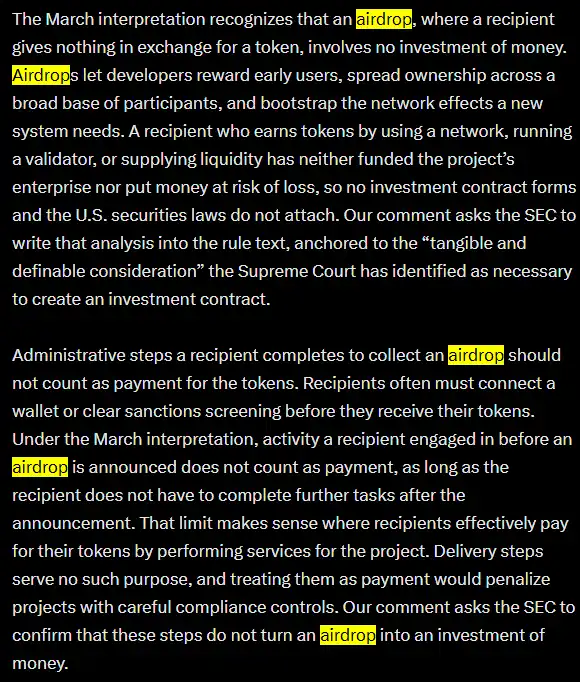
一个人为自己的需要使用网络、提供流动性或参与网络维护,后来获得代币奖励,不能仅因为这些行为帮助了项目,就一概视作这个人在出资投资项目。HPC 希望 SEC 明确,收到参与奖励,不应自动等于买入了一种投资产品。
假如后续空投根据过去的网络活动发放,那么持续使用产品、提供流动性等行为,就能够进入奖励资格的讨论范围。
但「过去参与过」距离「可以领多少」,还差一套具体规则。交易量是否计算、手续费如何处理、不同活动占多大权重,这封意见函都没有涉及到。它所争取的,是让项目能够更清楚地判断这种奖励该怎么发。
HPC 还考虑到了真正领币时的操作。连接钱包、签署领取交易、完成资格或制裁筛查,都是项目把币发到用户手上时可能需要的步骤。HPC 希望确认,不能因为用户完成了这些手续,就把他视作花钱投资了项目,或替项目做了额外的工作。
对用户来说,这意味着「先用产品,后来获得奖励」这件事,不应仅仅因为领取时还要连接钱包、签名或过筛查,就改变了性质。
这些问题很具体,也确实会在实际发币时遇到。把它们放在一起,就能理解为什么有人觉得 HPC 正在为后续空投做准备。
第二种解释
这封信也有另一种解释:它可以帮助 Hyperliquid 澄清过去空投的法律待遇。
HPC 对空投如此重视,既可能是在为新一轮分配做准备,也可能是在为过去的空投争取明确结论,以推进美国市场相关工作。
这并非凭空猜测。HPC 确实请求 SEC,把相关分析同样用于过去发生的空投。即便项目暂时没有再次发币的决定,这项工作也有自己的价值。
不过,为过去争取明确结论,与为未来奖励扫清障碍,可以同时进行。HPC 主动提出「提前公布」、「多次发放」和「按规则执行」,让这封信具备了面向后续空投的用途。