TL;DR
投机正成为未来十年的重要投资主题。历史上,投机主要由两股力量驱动:一是技术革命带来的「建设型投机」,二是财政、货币和社会经济压力催生的「彩票型投机」。过去两者通常分别发挥作用,如今却正在同时加速。
AI 正同时推动两大投机引擎。一方面,科技巨头数千亿美元的资本开支推动算力、电力和数据中心建设,形成类似铁路和互联网时代的技术投资热潮;另一方面,AI 也在推高能源成本、加剧财政与融资压力,并冲击年轻人的就业预期,间接强化人们寻求高风险、高回报机会的动机。
加密货币正在成为投机活动的基础设施。如果说 AI 为投机提供理由,那么加密技术就提供了工具。永续合约、Meme 币、预测市场和代币化资产大幅降低了金融产品创建和交易的门槛,让越来越多的资产能够实现全天候、全球化交易。
投机需求正在跨越传统资产类别。体育博彩、当日到期期权、预测市场、加密货币和社交交易,看似属于不同市场,实际上反映了同一种需求:投资者希望将对未来事件的判断转化为可交易、具有潜在收益的头寸。这些活动正逐渐汇集到同一批交易平台。
核心投资策略是「买庄家,而不是买筹码」。与其押注下一家成功的 AI 公司、下一种暴涨的代币或下一个热门事件,不如关注能够持续从交易活动中获取收入的平台。报告重点讨论了 Robinhood、Hyperliquid、Lighter,以及 Kalshi、Polymarket 等交易场所的商业模式和增长潜力。
交易平台并不意味着稳赚不赔。交易量增长不一定转化为利润,手续费竞争、监管风险、刷量激励和市场周期都可能侵蚀平台价值。尤其需要区分交易平台股权与平台代币:即便代币享有手续费回购机制,也不等同于持有交易所股份。
长期机会在于投机基础设施,而非某一轮行情。历史上的铁路和互联网泡沫都曾造成巨额资本损失,却留下了长期有价值的基础设施。Delphi Digital 认为,未来投机泡沫仍可能破裂,但能够存活下来的撮合、清算和分销网络,有望成为持续捕获交易需求的核心资产。
以下为原文:
投机历来由两股力量驱动。而如今,这两大引擎正以前所未有的力度同时运转,并且受到同一批技术的共同推动。
1841 年,苏格兰记者查尔斯·麦凯(Charles Mackay)出版了《非同寻常的大众幻想与群众性癫狂》(Memoirs of Extraordinary Popular Delusions)。书中最广为流传的一句话出现在开篇:「人们总是成群结队地思考,成群结队地陷入疯狂,却只能缓慢地、一个接一个地恢复理智。」
这本书记录了密西西比泡沫、南海泡沫、荷兰郁金香狂热、猎巫运动、炼金术士以及十字军东征。此后的 185 年里,这句话不断被用来形容铁路股票、无线电概念股、互联网股票、房地产、Meme 股、加密货币和当日到期期权等一轮又一轮的投机热潮。
麦凯对羊群行为的观察是准确的,但他误判了这种行为在人类社会中的地位。他将群体行为描述为一种偏离正常生活的短暂狂热,认为人们会陷入其中,最终又恢复理性。
但在市场中,羊群行为本身就是常态。当没有人知道未来会发生什么时,价格便由那些相互观察、彼此揣测的人共同决定。自市场诞生以来,这一规律从未改变。
财经记者埃德温·勒菲弗(Edwin Lefèvre)对此的描述少了几分说教意味。在《股票大作手回忆录》(Reminiscences of a Stock Operator)中,他以传奇交易员杰西·利弗莫尔(Jesse Livermore)为原型塑造的叙述者直言:「华尔街没有新鲜事,也不可能有。因为投机就像山岳一样古老。今天股市发生的一切,过去都曾发生过,未来还会再次发生。」
金融工具不断变化,但围绕这些工具展开的人类行为基本没有改变。
只要人们能够买卖某种对未来收益的索取权,投机就会存在。不同时代之间真正的区别,在于投机的强度,以及人们认为自己究竟在购买什么。
本文源于一个简单的问题:投机究竟是社会对技术变革的反应,还是对政治与货币秩序衰退的反应?
历史表明,两种因素都可能引发投机,而大多数著名的投机事件主要由其中一种力量驱动。有时,一项新技术让未来的可能性显得远比当下广阔;有时,承受压力的财政与政治体制,则推动公众参与由体制本身设计和兜售的投机交易。
如今,这两股力量正同时高速运转,而且同样的技术正在为两者提供动力。这正是我们将投机本身视为一项可投资主题的理由。与其直接押注某项投机资产,不如持有为这些交易提供撮合和清算服务的平台。
一、投机的幽灵
沃伦·巴菲特的老师本杰明·格雷厄姆(Benjamin Graham),曾以惨痛的代价认识到投资与投机之间的区别。
1929 年至 1932 年,他管理的投资合伙企业亏损约 70%。此后的大部分职业生涯中,他一直试图阻止人们将「投资」一词随意套用在任何刚刚买入的资产上。
1934 年,格雷厄姆与戴维·多德(David Dodd)在《证券分析》(Security Analysis)中提出的定义,至今仍是区分投资与投机的经典标准:「投资行为是指经过深入分析,能够确保本金安全并获得满意回报的操作。不符合这些要求的操作,就是投机。」
但格雷厄姆很清楚,华尔街永远不会严格按照这一标准使用这些词汇。他后来写道:「按照华尔街那套宽泛的说法,无论买卖什么证券、出于什么目的、以什么价格成交,也无论是现金交易还是保证金交易,所有买卖证券的人都成了投资者。」
不过,格雷厄姆从未将投机视为一种罪过。他在《聪明的投资者》(The Intelligent Investor)中写道:「纯粹的投机既不违法,也不违背道德,而且对大多数人而言,也不会让他们的钱包鼓起来。」
他进一步指出,一定程度的投机既必要,也不可避免。毕竟,总得有人承担那些无法通过模型完全消除的风险。他真正反对的是概念的混淆。
曾在 1929 年股灾中损失大部分财富的华尔街交易员弗雷德·施韦德(Fred Schwed),在 1940 年出版的《客户的游艇在哪里?》(Where Are the Customers' Yachts?)中,用两句话概括了这种区别:「投机,是试图把一小笔钱变成一大笔钱,尽管很可能失败。投资,则是努力防止一大笔钱变成一小笔钱,而这本应能够成功。」
约翰·梅纳德·凯恩斯(John Maynard Keynes)本人曾大量动用个人资金进行投机。他关注的并不是投机的道德属性,而是其运行机制。
在《就业、利息和货币通论》(The General Theory)第十二章中,凯恩斯将专业投资比作当时报纸举办的一种选美竞猜活动:读者需要从一百张照片中选出六张最漂亮的面孔,而最终获奖者并不是选出客观上最漂亮面孔的人,而是其选择最接近所有参赛者平均选择结果的人。
凯恩斯解释道:「问题不在于选出自己认为真正最漂亮的面孔,甚至也不在于选出公众普遍认为最漂亮的面孔。我们已经进入了第三层次:运用自己的智慧,去预测公众认为其他公众会如何判断。」
他补充说,有些人甚至会进行第四层、第五层的预测。从这个角度看,投机本质上是在判断其他人会如何判断,而资产现金流只是其中一个参考因素。
耶鲁大学经济学家、诺贝尔经济学奖得主罗伯特·席勒(Robert Shiller),后来进一步解释了这些预期如何传播。
他在《非理性繁荣》(Irrational Exuberance)和《叙事经济学》(Narrative Economics)中提出,故事的传播速度往往比财务数据更快。而真正能够推动资产价格的,通常是关于「新时代」的叙事:房价只会上涨;互联网将改变一切;一种政府无法随意增发的货币,比法定货币更好。
不论真假,只要一个故事足够容易被复述,它就有可能推动价格变化。
1992 年因狙击英镑而声名大噪的乔治·索罗斯(George Soros),则通过交易这种反馈循环建立了自己的事业。他将这一机制称为「反身性」(Reflexivity)。
索罗斯在 2009 年的一次演讲中指出:「每一个泡沫都包含两个组成部分:一个现实中确实存在的基础趋势,以及一个与该趋势有关的错误认知。」
当两者相互强化时,不断上涨的价格看起来就成了支持原有判断的证据。按照索罗斯的描述,繁荣阶段「漫长而缓慢」,而崩盘阶段则「短暂而陡峭,因为不合理头寸的被迫平仓会进一步强化下跌」。
在趋势逆转之前,群体并不像麦凯所暗示的那样愚蠢。他们只是参与了一个能够在一段时间内持续带来收益的过程,而且收益往往相当可观。索罗斯自己的成功便是证明。
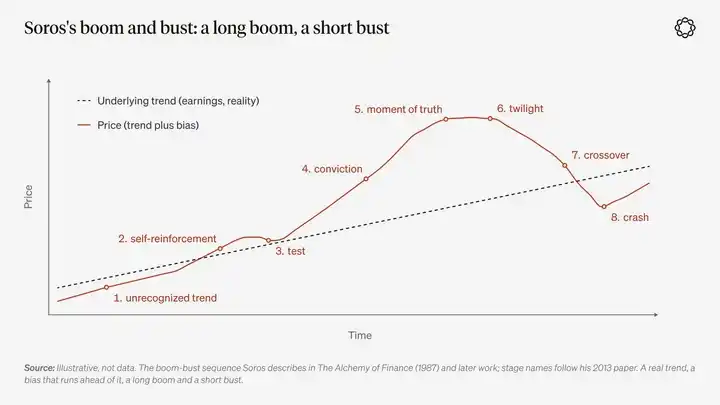
这四位思想家在许多问题上意见相左,但对于群体行为,他们最终得出的结论却比各自的方法论所暗示的更加接近:短期价格由市场参与者对其他人行为的预期决定。只要这种行为持续带来回报,群体看起来就是理性的。
但他们都没有彻底回答一个问题:最初究竟是什么推动了群体行动?
二、两大投机引擎
群体需要一个行动的理由,而这个理由通常来自两个世界之间的落差:一个是资产价格已经反映的现实世界,另一个是未来可能出现的世界。
从历史上看,这种落差主要通过两种方式形成。
第一种是技术变革。
铁路大幅降低了运输和距离成本,电力重新组织了工厂生产,而如今能够阅读和写作的 AI 模型,正在重塑人们对于白领劳动价值的认知。
人们对变革发生的时间,以及最终由谁获得新增收益存在分歧,而流动性市场就是这些分歧得到定价和交易的场所。
我们可以将其称为建设型投机(Construction Speculation)。
有人终将建立一个全新的产业版图,最先抵达的人将获得地位和回报,而资本往往会以迅猛但粗放的方式涌入。光纤网络正是这样铺设起来的,数据中心也是这样建设起来的。与此同时,大量资本也会在这一过程中遭到毁灭。
第二种力量来自政治与货币体系。
当一个国家面临财政压力,或者政策体制有自己的特定目标时,它就会开始向公众推销某种押注:将战争债务转换为公司股票;因为购房是国家政策而购买房地产;或者持有现金之外的任何资产。
在家庭层面,这种变化表现为:当下的正常生活路径,已经无法让人们对未来拥有体面的生活抱有信心。货币的实际购买力似乎比官方数据所显示的下降得更快,而工资收入也无法再像上一代人那样,在相同的人生阶段转化为一套住房。
我们可以将其称为彩票型投机(Lottery Speculation)。
这时,耐心等待听起来越来越像是那些已经拥有资产的人给出的建议。剩下的选择似乎只有一张彩票:如果押中极小概率的巨大收益,人生就可能彻底改变;而如果失败,结果也不过与投机者原本的生活状态相差无几。
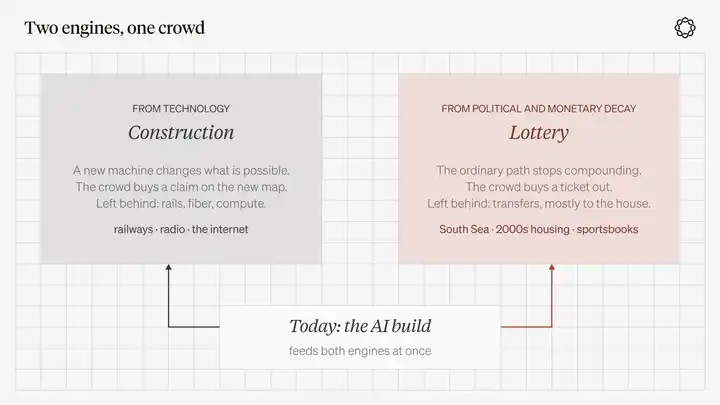
图表说明:这是群体形成共同叙事的两种方式。相似的行为,却留下不同的结果。
这两个概念都不带贬义,它们描述的是人们为什么参与投机,而不是他们购买什么资产。
1845 年的一只铁路股票,主要属于建设型叙事,但其中同样包含彩票式的暴富想象。一张体育串关投注单,本质上是一张彩票,只不过学会了使用金融市场的语言。一份股指永续合约则可能属于两者中的任意一种,具体取决于交易对手是谁,以及他们为什么进入市场。
麦凯实际上已经观察到了这两种力量,只是没有为它们命名。
他在关于十字军东征的章节开篇写道,每个时代都有自己特有的疯狂:「某种计划、项目或幻想,会因为对利益的渴望、对刺激的需要,或者纯粹的模仿力量而让人们投身其中。如果这些因素都不存在,那么政治或宗教原因,或者两者的共同作用,也会驱使人们陷入某种疯狂。」
围绕项目产生的获利欲望,对应建设型投机;政治力量的推动,则对应第二种引擎。模仿是羊群行为本身,它并不关心最初究竟是哪一种力量启动了整个过程。
威廉·奎因(William Quinn)与约翰·特纳(John Turner)在 2020 年出版的《繁荣与崩溃》(Boom and Bust)中也提出了类似的划分。
他们提出的「泡沫三角形」包含三个要素:资产可交易性、货币与信贷,以及投机。除此之外,泡沫还需要一个引爆点,而这个引爆点通常是新技术或政府政策。
按照他们的分析,由银行融资推动的泡沫通常造成最严重的破坏,而技术进步引发的泡沫,则最有可能在破裂后留下一些真正有用的东西。
三、历史上的投机群体究竟在做什么?
如果勒菲弗所说的「华尔街没有新鲜事」是正确的,那么研究历史最有价值的方式,就是辨别每一轮投机狂热的起因、考察它们最终留下了什么,并注意到两大引擎同时强劲运转的情况其实有多么罕见。
郁金香狂热:富裕共和国中的新兴交易标的
1636 年至 1637 年的荷兰郁金香狂热,是人们最熟悉的金融泡沫故事之一,也是历史学家花费最多精力重新考证的事件之一。
历史学家安妮·戈德加(Anne Goldgar)在 2007 年出版的《郁金香狂热》(Tulipmania)中发现,当时参与交易的主要是哈勒姆和阿姆斯特丹的一小群商人及熟练工匠,他们在彼此之间交易一种奢侈品。
她后来表示:「我没有找到任何一个因此破产的人。」
这场狂热造成的损害,主要集中在信任和声誉层面。但当时确实出现了三种条件:一种新兴的审美消费品、以尚未出土的球茎为标的的远期合约,以及一个拥有完善法律机制、能够交易未来承诺的富裕商业共和国。
郁金香并不是技术创新,但新奇事物可以被视为建设型投机的一个较小分支。一种新商品和一个远期交易市场,就足以在政治秩序正常运转的环境中催生投机群体。
正常牛市中被称为「泡沫」的大多数现象,其实都与此类似,而实际造成的破坏通常远小于后世叙事所渲染的程度。
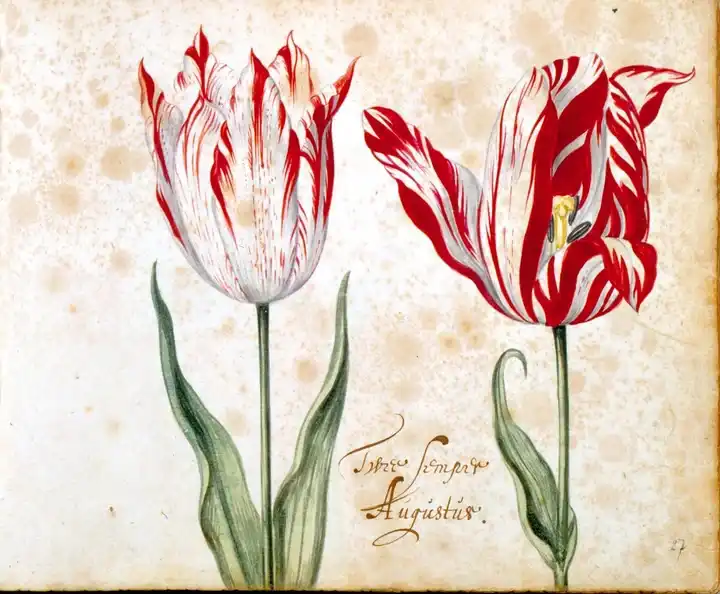
说明:Semper Augustus,1636—1637 年郁金香交易中最著名的品种,图片取自一本 17 世纪的郁金香图谱。
南海泡沫与约翰·劳:将国家财政债务包装成股票
1720 年的情况完全不同,技术几乎没有发挥作用。英国和法国在西班牙王位继承战争结束后,都背负了现有税收体系难以轻松偿付的巨额债务。两国都试图通过贸易公司进行债务再融资。
在伦敦,南海公司提出通过债转股,将政府债务从公共账面上转移出去。股价上涨使债务持有人更加愿意接受换股,这又进一步推高股价,让下一轮债务转换变得更容易。
南海公司股价从当年 1 月约 128 英镑,上涨至 6 月下旬约 1,000 英镑。夏季股票过户登记暂停期间,市场仍然通过远期报价进行交易。然而到了秋季,股价已经回吐了大部分涨幅。
在巴黎,约翰·劳(John Law)走得更远。他将一家皇家银行、纸币体系和密西西比公司整合为一个统一的金融机制。
有那么几个月,这套机制看起来仿佛让一个财政濒临崩溃的国家,在一位聪明的苏格兰人手中完成了再融资。但最终,纸币必须兑现为纸币之外的真实价值,而不能永远依靠发行更多纸币维持。
法国在这场危机中遭受的创伤比英国更加严重,因为它的货币体系本身就是整个投机计划的一部分。
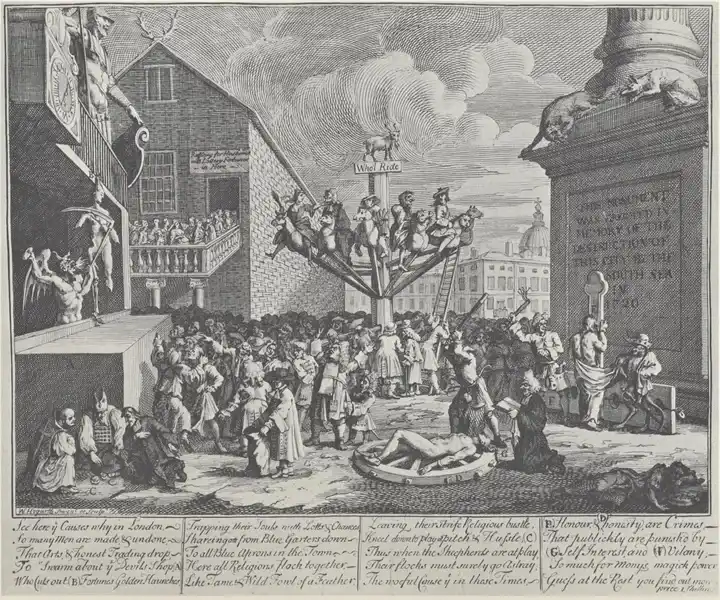
配图说明:威廉·贺加斯(William Hogarth)的《南海泡沫讽刺画》,创作于 1721 年,出版于 1724 年。投机者在写有「谁要乘坐?」的招牌下乘坐旋转木马,邪恶鞭打荣誉,私利将诚实绑在刑轮上折磨,而纪念碑则被重新题献给南海公司对城市造成的破坏。
这便是第二种投机引擎的典型模式。公共债务被转化为私人获利机会,而公众最终被要求承担风险。
2000 年代的住房政策,通过抵押贷款演绎了这一模式的另一个版本。加密货币的货币叙事则从相反方向展开:当官方货币持续贬值时,市场便开始竞相追捧另一种货币单位。
即使不认同其中近乎信仰式的叙事,也不难理解其背后的结构。当一个群体不再信任官方价值储存工具时,就会愿意购买关于更优替代品的故事。
铁路狂热:真实技术、廉价资金与积极放行的议会
19 世纪 40 年代中期的英国,是此后每一次技术投机狂热的历史原型。
蒸汽机车是真实存在的技术。早在 1830 年,利物浦至曼彻斯特铁路就已经开始运营收费客运服务。随后,资金变得越来越便宜。
1844 年,英格兰银行将利率从 4% 下调至 2.5%;投资者只需支付少量订金,就可以认购铁路股份;英国议会批准新建铁路的速度,甚至超过了工程师完成线路勘测的速度。
长期研究铁路历史档案的数学家安德鲁·奥德利兹科(Andrew Odlyzko)统计发现,英国议会批准的新建铁路里程,在 1844 年为 805 英里,1845 年增加至 2,700 英里,1846 年进一步升至 4,538 英里。
到 1847 年,英国每年在铁路建设上的支出约为 4,400 万英镑,而当时整个中央政府的年度预算也不过约 5,000 万英镑。
狄更斯在《董贝父子》(Dombey and Son)中描绘了一个充斥着铁路元素的时代:「铁路旅馆、铁路办公楼、铁路出租屋和寄宿公寓;铁路规划、地图、景观图、包装纸、瓶子、三明治盒和列车时刻表。」
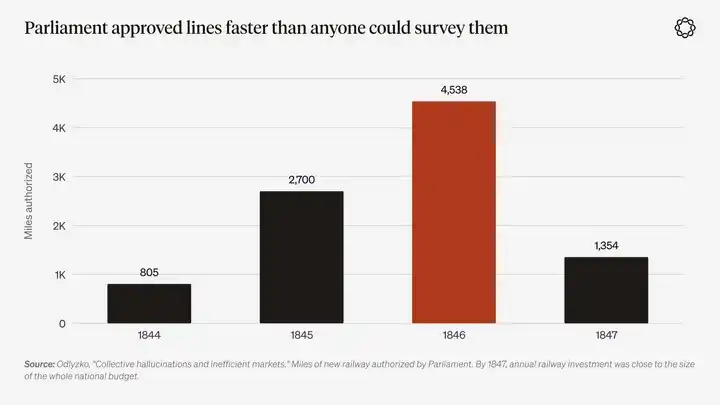
图表说明:英国议会批准的新建铁路里程,数据来自奥德利兹科的《集体幻觉与低效率市场》。到 1847 年,年度铁路投资规模已接近整个中央政府的预算。
麦凯本人在这场狂热中的角色,是金融史上颇具讽刺意味的一段插曲。
奥德利兹科重新查阅了麦凯在 1844 年至 1847 年担任编辑的《格拉斯哥阿格斯报》(Glasgow Argus),发现这位写出最著名群众狂热著作的作者,竟然也是「铁路狂热最热情的鼓吹者之一」。
1845 年 10 月,在铁路行情接近顶部时,麦凯所在的报纸还告诉读者:「那些发出警告的人是错误的,对于任何正当的铁路投机,完全没有理由感到恐惧。」
1852 年修订自己的著作时,麦凯却只用一条脚注提及了他亲身经历的这场最严重的投机狂热。
如果一个专门研究羊群行为的人,身处羊群之中时却无法看清它,那么其他人也不应该高估自己识别群体狂热的能力。
奥德利兹科的其他研究结论,对当下更有参考价值。用他的话说,铁路股东最终「遭受了极其严重的失望」。
但铁路网络仍然建成了,并且为英国留下了奥德利兹科所称的「世界上最好的交通基础设施」。资本的浪费主要发生在投资时机和线路选择上,而不是凭空创造出毫无价值的东西。这正是建设型投机的经典形式。
对于 AI 投资,历史的启示并不是「铁路最终取得成功,所以应该买入 AI 实验室」。
真正的启示是:一种通用技术、廉价资金,以及渴望为建设项目提供政治支持的决策者结合在一起,会同时制造产能过剩和能够长期使用的基础设施网络。
你选择的投资标的可能成为赢家,也可能最终归零,但大规模建设本身会留下有用的实体基础设施。
1920 年代:依靠借贷资金推动的新技术繁荣
20 世纪 20 年代,同样的投机引擎再次启动,只不过杠杆率更高。
无线电、汽车、电气化和大规模工业生产,都像铁路一样是真实存在的技术进步。美国无线电公司(RCA)成为那个时代「新时代」叙事的代表性股票。今天,少数几家存储芯片和半导体公司,以及支撑它们的前沿 AI 实验室,正在扮演类似的角色。
哈佛大学经济学家约翰·肯尼斯·加尔布雷思(John Kenneth Galbraith),在一代人之后撰写《1929 年大崩盘》(The Great Crash, 1929)时,拒绝将如此大规模的繁荣简单归因于美联储的某一次降息。
在他看来,更重要的是当时的社会情绪:人们普遍坚信,普通人也理应变得富有。几十年后,他又补充了两个此前很少受到关注的因素:「金融记忆极其短暂」,以及「将金钱与智力错误地联系起来」。
支撑这轮狂热的燃料是信贷,而且是成本高昂的信贷。券商贷款规模超过 85 亿美元,1929 年 3 月,短期拆借资金利率一度触及 20%。
人们愿意支付如此高昂的利率,是因为他们预计投资收益会达到借款成本的数倍。投资信托基金则互相购买对方的股份,并将这种循环持股包装成价值创造。
维多利亚时代的《经济学人》编辑沃尔特·白芝浩(Walter Bagehot),早在 70 年前就描述过这种现象的基本原料:「在某些特定时刻,大量愚蠢的人手中掌握着大量愚蠢的钱。」
按照他的解释,这些资金开始寻找能够将其吞噬的人,这个阶段叫作「资金过剩」;当它们找到对象时,就形成了「投机」;而当资金最终被吞噬时,便演变成「恐慌」。
1929 年 9 月至 1932 年 7 月,道琼斯指数暴跌 89%。
今天,与 1920 年代保证金交易相对应的,是那些从不自称贷款的杠杆工具:当日到期期权、永续合约资金费率机制,以及只需在手机上操作,就能凭借名义上属于现金的抵押品建立的十倍杠杆头寸。
泡沫破裂后,官方叙事通常需要寻找一个反派,无论是卖空者、外国人还是央行官员。因为承认整个社会都在参加一场「选美比赛」,很难与「财富可以衡量智力」的观念相容。
法国思想家勒内·吉拉尔(René Girard)对模仿行为尤为着迷,并围绕模仿与替罪羊机制建立了文化模仿理论。后来,其他学者将这一理论引入经济学。
彼得·蒂尔(Peter Thiel)曾在斯坦福大学师从吉拉尔,并成为 Facebook 的第一位外部投资者。他也曾使用吉拉尔的理论框架来解释这笔投资。繁荣与崩盘的周期,与这一理论高度契合。
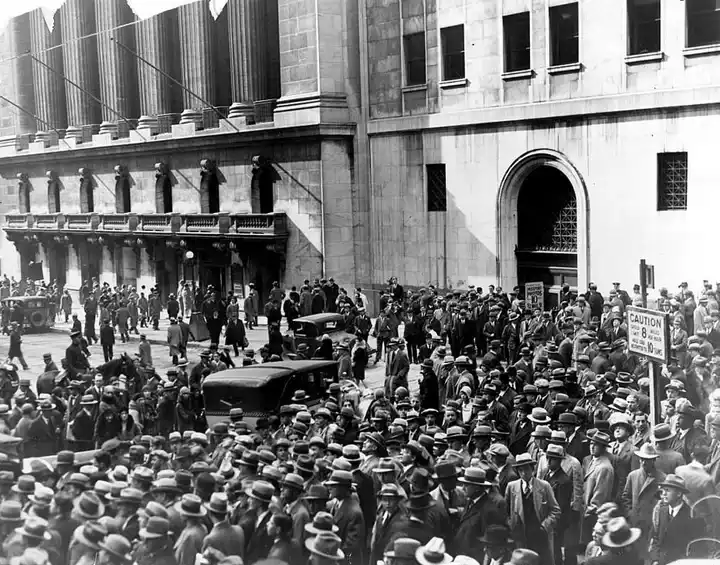
配图说明:1929 年股灾后,聚集在纽约证券交易所外的人群。
互联网泡沫与房地产泡沫:两种不同的驱动力
20 世纪 90 年代末的互联网泡沫,可以说是进入鼠标时代的铁路狂热。
互联网确实永久改变了世界,而席勒所描述的「新时代」叙事,则推动了凯恩斯式的预期博弈:市场参与者相信,其他人也会相信传统估值工具已经不再适用。
2000 年 3 月至 2002 年 10 月,纳斯达克综合指数下跌 78%,大部分上市公司最终退出市场,但埋设在地下的光纤依然保留了下来。
亚马逊是一个成功熬过彩票式投机阶段的建设型项目。Pets.com 则是一张使用同样营销话术出售的彩票。在泡沫发展过程中,群体无法实时区分两者。而这种不确定性,正是「选美比赛」得以持续的基础。
随后出现的房地产繁荣,则由另一种引擎推动,并通过政策持续获得动力。
在席勒看来,住房所有权被塑造成国家发展目标,是一种具有传染性的社会叙事,早在它被包装成结构化金融产品之前就已经存在。
互联网泡沫破裂后,美联储放松货币政策;政府支持的抵押贷款机构与政治压力共同扩大了购房融资渠道;银行和影子银行体系则承担了大量杠杆。
2000 年至 2006 年高点,美国全国房价上涨约 85%,随后下跌 27%。这是奎因和特纳关于银行融资泡沫风险警告最典型的案例。
加密货币:从一开始就同时拥有两大引擎
作为一种资产,加密货币从诞生之初就受到两大投机引擎的共同驱动。
比特币的创始叙事,本质上是对一种让持有现金仿佛持续流失财富的货币制度的抗议。而稳定币已经成为拉各斯和圣保罗等城市居民,在无需开设美国银行账户的情况下持有美元的方式。
早在 2020 年 5 月,我们就曾指出:「广泛货币贬值的条件,正在我们眼前逐步形成。」
到了当年 12 月,我们进一步将比特币称为「可以说是对广泛货币贬值最具杠杆敞口的资产」。
Chainalysis 在最新年度报告中统计,跨境稳定币资金流动规模约为 2,200 亿美元,同比增长 78%。稳定币目前占各国境内点对点转账价值的 96%。
而加密货币底层技术本身,也是一个建设型叙事。它承载着约 3,000 亿美元的稳定币,并支持永不休市的订单簿交易系统。
同一个加密资产代码往往承载着两种叙事。关于比特币究竟是一项技术、一种对冲工具,还是一种信仰的争论永远不会结束,因为参与其中的群体从来不需要在这些解释之间作出选择。
但对于本文的核心投资逻辑而言,加密货币的第二重角色更加重要:加密货币本身也是一种制造投机活动的技术。
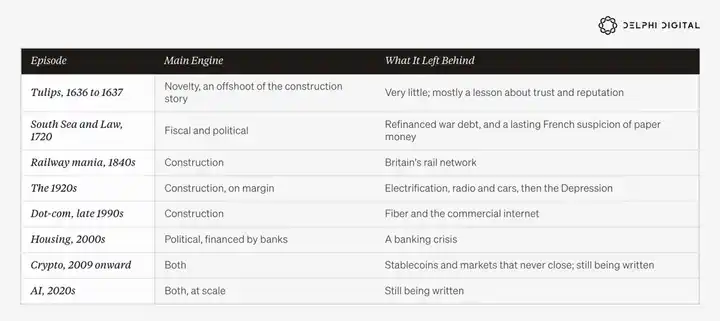
回顾上述历史可以发现,每一轮重大投机热潮主要由某一种引擎驱动。
郁金香、铁路、无线电和互联网,都属于发生在总体运转正常的政治与货币体系中的建设型叙事。20 世纪 20 年代的繁荣,则依靠借贷资金推动技术建设,并最终以严重危机收场。
南海泡沫、约翰·劳的金融体系,以及房地产繁荣,都属于政策驱动型叙事,几乎不涉及重大新技术。
在这些案例中,投机机会都是由上层向公众推销的,无论是国家希望重新融资政府债务,还是政府希望提高住房自有率。
加密货币同时由两种力量驱动,但直到最近,其体量相对于整个经济仍然很小。
而今天,有两点发生了变化。
首先,两大引擎正在同时强劲运转。其次,政治与货币引擎不再主要由上层推动,也在受到基层家庭的强烈驱动,因为越来越多的家庭不再相信传统的人生发展路径能够奏效。
第二个变化,是当下投机需求如此广泛的重要原因。
四、两大投机引擎同时运转
彩票型引擎:住房、债务与就业
2008 年金融危机之后,以及 2020 年疫情之后,政策向整整一代人传递了两个信号:现金的购买力会不断流失,而资产市场下跌会被当作需要公共政策干预的紧急事件。
财政赤字不再是偶发状况,而是成为一种常态化的政策体制。
2025 财年,美国联邦财政赤字达到 1.8 万亿美元,约占 GDP 的 5.8%,而当时美国经济并未陷入衰退。美国国会预算办公室估计,截至 9 月结束的 2026 财年,财政赤字进一步扩大至约 2 万亿美元。
目前,美国联邦债务的年度净利息支出已达到约 1 万亿美元,超过国防开支。
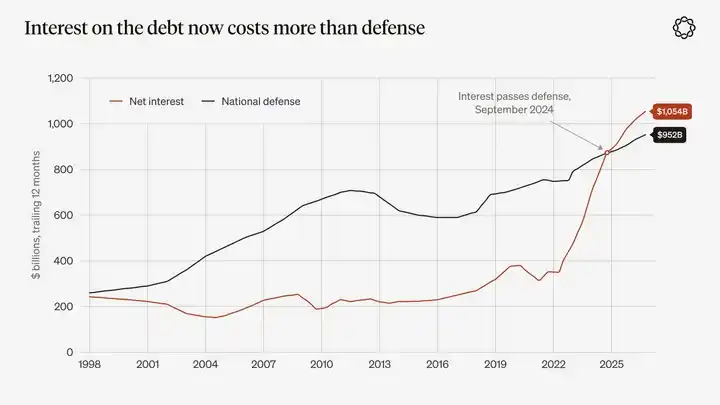
图表说明:美国联邦政府净利息支出与国防支出,过去 12 个月滚动合计。来源:美国财政部《月度财政报告》。净利息支出于 2024 年 9 月首次超过国防支出,并自 2024 年 12 月以来持续高于后者。
整个 2010 年代,消费品价格总体保持温和,但过剩流动性流向了资产市场:房地产、久期较长的股票,以及各种具有稀缺性的资产。2020 年之后,通胀压力则同时出现在消费品和资产价格之中。
土地分区管制和住房供给不足,是解释美国住房问题的重要因素。而且,自 2008 年以来,实际利率并非每一年都处于零附近。
但本文真正关注的是:当工资收入已经无法让一个家庭按照上一代人的时间表购买首套住房时,他们还剩下什么选择?
皮尤研究中心(Pew Research Center)的衡量方法最为直观。
1975 年至 2000 年,以 40 岁以下人士为户主的家庭,其住房价值中位数与家庭收入中位数之比长期维持在 2.5 倍左右。这一比值在 2006 年房地产泡沫高峰时达到 3.6 倍,2019 年回落至 2.9 倍,2022 年再次升至 3.6 倍,2024 年仍然达到 3.5 倍。
哈佛大学住房研究联合中心采用全体家庭收入与住房成交价格进行比较,发现 2024 年美国独栋住宅的全国成交价格中位数,相当于家庭收入中位数的 5 倍。在圣何塞、洛杉矶、旧金山和檀香山,这一比值超过 10 倍。
美国全国房地产经纪人协会最新调查显示,首次购房者占住房交易总量的比例降至创纪录的 21%,首次购房者的年龄中位数则升至创纪录的 40 岁。
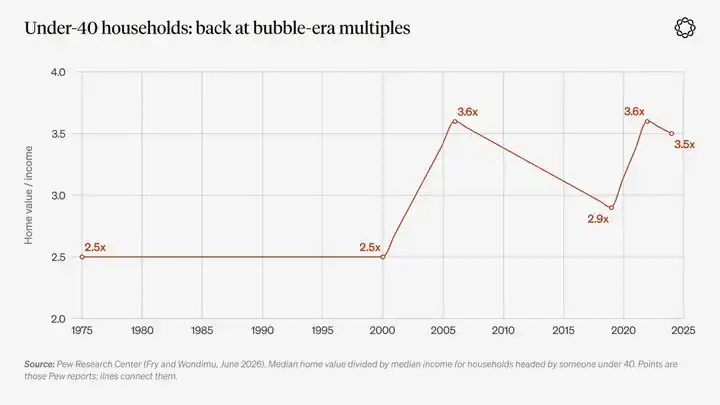
图表说明:40 岁以下户主家庭的住房价值中位数与收入中位数之比。来源:皮尤研究中心,Fry 与 Wondimu,2026 年 6 月。
在这样的价格水平下,储蓄的经济意义开始发生变化。对一个家庭而言,零美元和一万美元似乎没有太大区别,因为无论哪一种情况,都不足以支付首付款。但一万美元与一套住房之间,依然存在巨大的距离。
从许多方面来看,过去那套社会契约——努力工作、积累储蓄、购买住房,再通过资产增值实现财富增长——已经被政治与货币政策选择所打破。这也改变了普通人认为什么行为才是理性的。
感受最强烈的是年轻人,而其中的年轻男性,正在大量涌入体育博彩平台、期权交易应用和预测市场。
皮尤研究中心发现,过去一年中,30 岁以下男性有 36% 参与过体育博彩,而美国成年人的总体比例为 22%。美国金融业监管局(FINRA)基金会调查显示,35 岁以下投资者中,43% 曾交易期权;55 岁及以上投资者的这一比例仅为 10%。
生物学和文化因素可以解释其中一部分差异。即使在当前货币制度出现之前,年轻男性也一直倾向于承担更高风险。但传统资产积累路径受阻,很可能也是这类行为迅速扩张的原因之一,另外两个原因则是博彩合法化和智能手机的普及。
2024 年 5 月,在 Meme 币热潮正盛时,我们就曾描述过这一现象:一代年轻人「面对沉重的债务、遥不可及的住房,以及被通胀迅速侵蚀的工资」,对他们而言,「要赢得这场新的财富竞赛,唯一的办法似乎就是获得 100 倍回报」。
当人们被问及为什么选择高风险投资时,他们的回答也相当直接。
西北互惠保险(Northwestern Mutual)2026 年的一项研究发现,在被高风险资产吸引的 Z 世代受访者中,80% 表示自己之所以参与,是因为感觉个人财务状况已经落后。
但这不意味着整整一代人都放弃了传统的财富积累方式。城市研究所(Urban Institute)发现,过去一年只有 17% 的 Z 世代参与过体育博彩,而且大多数年轻人仍然在使用常规方式储蓄。
不过,这一投资主题并不需要吸引绝大多数人。它只需要一群规模足够大、动机足够强烈,而且人人拥有智能手机的少数参与者。
根据美国博彩协会(American Gaming Association)的数据,美国合法体育博彩投注额从 2018 年的 66 亿美元,增加至 2025 年的 1,669 亿美元。
2018 年 5 月,美国最高法院在 Murphy v. NCAA 一案中的裁决改变了体育博彩的法律环境。需求原本就已经存在,而这一裁决为需求提供了合法渠道,也为各州政府创造了新的税收来源。
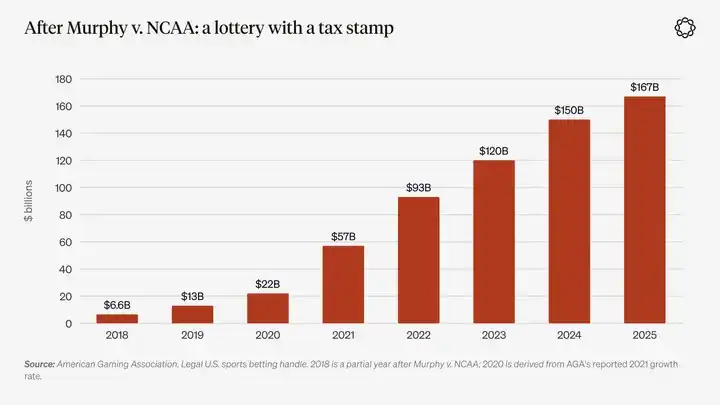
图表说明:美国合法体育博彩投注额,来源:美国博彩协会。2018 年仅包含相关裁决之后的部分年度数据,2020 年数据根据该协会公布的 2021 年增长率推算。
今年上半年,货币因素对投机的推动有所减弱。但 8 月 19 日,美国财政部宣布将长期国债的「流动性支持」回购规模至少增加一倍,再次强化了这一因素。
消息公布当天,Delphi 的 Scott Freeman 将这一操作称为:「与量化宽松相同的合并资产负债表操作,只不过换了一栋楼来执行。」
2025 年 10 月,摩根大通的一份研究报告让「货币贬值交易」(debasement trade)这一说法广泛传播。几天后,黄金价格突破每盎司 4,000 美元。
事实上,我们从 2019 年就开始讨论这一交易逻辑。在当年 12 月的宏观展望中,我们提出,「新一轮全球法定货币贬值政策正处于早期阶段」。
2025 年 1 月,当金价接近每盎司 2,700 美元时,我们又将其称为「当下最值得关注的走势图之一」。
2026 年 1 月,黄金价格在接近每盎司 5,600 美元的位置见顶。此后,金价回吐了约四分之一的涨幅,美联储实施了自 2023 年以来的首次加息,10 年期美国国债收益率在 10 月初收于 5.3% 以上,创下二十多年来的最高水平。
持有现金如今重新能够获得一定收益,而那些将货币贬值交易理解为黄金单边上涨行情的人,也已经接受了市场的修正。
但更高的利率,并没有重新打开传统财富积累的阶梯。对于房价达到家庭收入 3.5 倍的购房者而言,更高的利率意味着抵押贷款更加难以负担。
与此同时,美国经济处于充分就业状态,财政赤字却仍然接近 GDP 的 6%。政府如今需要在更高利率下为债务再融资,而迅速扩张的 AI 融资需求,又在争夺同一批储蓄资金。
因此,今天的彩票型投机引擎,已经不再主要依赖黄金,而是更多地建立在住房、就业和财政压力之上。而 AI 正同时影响这三个领域。
建设型引擎:数十年来规模最大的私人资本建设浪潮
本十年的建设型叙事有一个明确的名字:AI。或者现在应该叫 SI(超级智能)了?
无论如何,微软、Alphabet、亚马逊和 Meta 在 2025 年的资本支出合计约为 4,160 亿美元,较 2024 年增长约三分之二。
根据这四家公司发布的业绩指引,其 2026 年资本支出总额预计将在 7,200 亿至 7,450 亿美元之间,而这还没有计入甲骨文的支出。
这一规模相当于美国 GDP 的约 2.3%,尽管其中部分投资发生在海外,而且大量硬件需要进口。这一比例超过了电信投资热潮高峰时期约 1% GDP 的两倍,与美国 19 世纪 70 年代和 80 年代的铁路投资规模处于同一量级。而如今,支撑这轮投资热潮的,主要是四家公司的资产负债表。
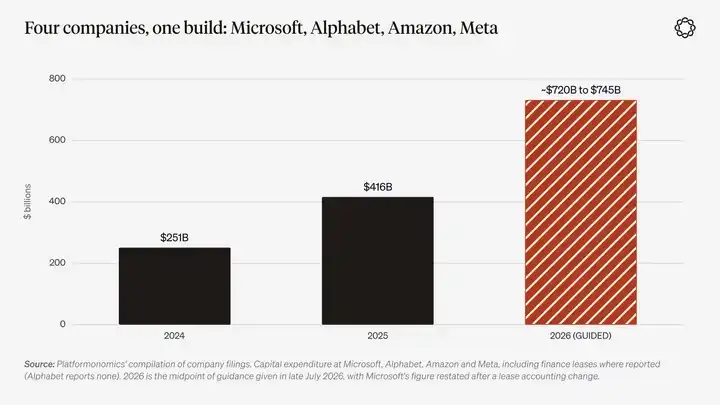
图表说明:微软、Alphabet、亚马逊和 Meta 的资本支出,包括已披露的融资租赁支出。2024 年与 2025 年数据来自 Platformonomics 对企业财报的汇总;2026 年采用当年 7 月下旬公司指引的中值。
经济学家杰森·弗曼(Jason Furman)计算发现,2025 年上半年,信息处理设备与软件投资贡献了美国 GDP 增长的 92%。不过,这一数字是毛贡献。
由于大量硬件依赖进口,高盛和美联储的经济学家指出,扣除进口因素之后,其净贡献要小得多。
无论如何,这轮建设浪潮的规模已经大到足以迫使整个经济体系、电网和政府围绕它进行资源配置。
索罗斯可能会认为,这里确实存在一个真实的基础趋势:算力与电力基础设施的扩张。但与此同时,也可能存在一种错误认知:市场相信相关收入将按照与资产折旧相匹配的时间表实现。
不断上涨的资产价格为更多建设项目提供融资,而持续增加的投资,又让原有叙事看起来更加可信。
最终,大多数股票投资可能像当年的铁路股一样令人失望,但部分资本支出形成的基础设施仍将长期存在,就像铁路网络最终保留下来一样。
最直观的投资策略,是直接持有这一建设浪潮中的核心资产,包括电力、芯片,以及最终存活下来的 AI 实验室。
从繁荣结束后能够留下什么的角度看,这个思路是正确的。我们也将在后续年度展望系列报告中更直接地讨论这一问题。但这种策略忽略了建设浪潮对所有旁观者产生的影响。
一项技术创造的未来可能性越多,人们对于能够押注不同未来结果的金融合约的需求也就越大。
围绕芯片股、利率决议和 AI 新闻展开的永续合约、当日到期期权以及事件合约,正是投资者应对这种不确定性的方式。毕竟,没有人能够提前知道,今天参与 AI 基础设施建设的公司中,谁会成为亚马逊,谁又会成为 Pets.com。
两大引擎的交汇点
在过去的大多数投机事件中,技术引擎和政治引擎基本沿着不同的轨道运转。但如今,AI 建设浪潮的规模已经足以同时推动两者。
它主要通过四个渠道发挥作用:电费、政府、债券市场和就业市场。
第一个渠道是电费。
2023 年,数据中心约占美国电力消耗的 4.4%。劳伦斯伯克利国家实验室目前预计,到 2030 年,这一比例将接近 12%。
PJM 电网覆盖美国 13 个州和华盛顿特区,服务约 6,700 万人口。该电网每年都会举行拍卖,为未来的发电容量确定价格。
2024/25 交付年度,容量市场出清价格为每兆瓦每日 28.92 美元。2025/26 年度,这一价格跃升至 269.92 美元,此后一直维持在约 330 美元的价格上限附近。
PJM 独立市场监督机构指出,仅在第一轮价格大幅上涨中,数据中心就贡献了 93 亿美元的额外成本。
截至 2026 年 3 月的五年间,美国居民电价累计上涨约 40%。其中,电网升级和燃料价格是主要推动因素,而容量市场价格上涨所占的份额也越来越大。
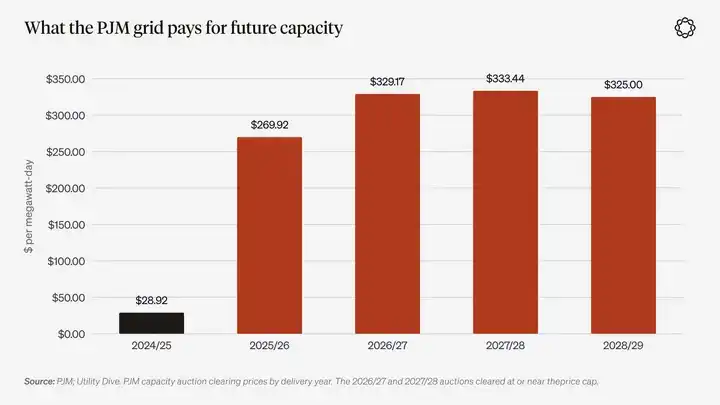
图表说明:PJM 容量市场各交付年度拍卖出清价格。2026/27、2027/28 和 2028/29 三个年度均达到价格上限。来源:PJM、Utility Dive。
电费问题很快演变为政治议题。
2025 年 11 月,新泽西州和弗吉尼亚州选出了将电力成本作为核心竞选议题的州长。新泽西州州长米奇·谢里尔(Mikie Sherrill)承诺宣布「公用事业成本紧急状态」。弗吉尼亚州州长阿比盖尔·斯潘伯格(Abigail Spanberger)则承诺要求数据中心承担自身的电力成本。
今年 1 月,美国总统发文表示,美国民众不应该为此「买单」。随后,微软承诺全额承担自身电力成本,并减少使用地方税收优惠。
2025 财年,弗吉尼亚州向数据中心提供的销售税豁免,令该州损失了 16 亿美元税收。
反对数据中心建设的地方组织几乎遍布各地。根据 Data Center Watch 的统计,仅 2026 年第一季度,被阻止或延迟的数据中心项目规模就达到约 1,300 亿美元。
9 月 29 日,美国联邦能源监管委员会(FERC)仅部分批准了 PJM 为数据中心采购新增电力的备用方案,并要求修改成本分摊机制。
委员会主席表示,监管机构「不会被迫接受一种存在严重缺陷、在最后关头仓促提出、并可能给消费者带来数十亿美元影响的采购机制」。
这里形成的模式是:收益索取权属于私人企业,但电力、输电线路乃至发电厂的部分成本,最终进入公共或准公共部门的账目,并通过用户电费、税收减免和税收抵免等方式支付。
支撑这一安排的叙事是:这些基础设施是国家竞争所必需的。
南海泡沫的方向恰好相反,它将公共债务包装成私人股权出售给公众。但两者之间存在明显的家族相似性:私人部门享受潜在收益,而公共部门的资产负债表提供支撑。
房地产通过抵押贷款实现了这一点,而 AI 则通过电网实现了类似的机制。
当然,这种安排正在遭遇反对。俄亥俄州的 AEP 电力公司如今要求大型数据中心至少支付其预留容量 85% 的费用。PJM 覆盖地区的州长也希望数据中心承担新增电力供应的成本。
因此,当前争论的焦点在于,究竟应该将多少成本重新分摊给数据中心运营商。
第二个渠道是政府角色的变化。
政府已经不再只是 AI 建设浪潮的监管者,而是开始直接持有其中部分资产。
2025 年 8 月,美国联邦政府取得了英特尔 9.9% 的股份,资金主要来自此前尚未拨付的《芯片法案》补助。
英伟达和 AMD 同意,以向政府支付部分对华芯片销售收入为条件,换取出口许可证。最初约定的比例为 15%;当英伟达 H200 于当年 12 月获批出口时,该比例提高至 25%。
美国政府将其「创世纪计划」(Genesis Mission)形容为「在紧迫性和雄心上堪比曼哈顿计划」。政府还下令加快大型数据中心的审批进度。
2025 年 12 月,美国政府开始通过司法途径挑战各州 AI 法律。此前,参议院曾以 99 比 1 的投票结果,将暂停实施州级 AI 法律的条款从预算案中删除。
与此同时,一个名为 Leading the Future 的 AI 行业超级政治行动委员会成立,初始资金超过 1 亿美元。仅在今年 6 月纽约州的一场众议院初选中,AI 议题两大阵营的相关团体,合计就投入了超过 2,700 万美元。
当一个政府开始持有芯片制造商的股权,并将 AI 基础设施建设与曼哈顿计划相提并论时,它实际上是在向市场传递一个信号:政府不会允许这轮建设失败。
这几乎相当于为建设型投机叙事提供了一份政策性看跌期权保护。与此同时,在每一个拥有数据中心的选区,AI 也成为了真正影响选举的议题。
第三个渠道是债券市场。
截至 2026 年 8 月初,大型科技企业当年已发行约 2,200 亿美元债券,超过 2025 年全年的发行规模。
Meta 为 Hyperion 数据中心筹集的 270 亿美元融资,是有史以来规模最大的私人信贷交易,而且采用了不计入 Meta 资产负债表的结构。
今年秋季,随着美国 10 年期国债收益率升至 5% 以上,AI 企业借贷需求成为市场解释收益率上涨的因素之一。
美联储在 5 月发布的《金融稳定报告》中,转述了市场参与者的担忧:「资本支出越来越多地依靠债务融资,正在提高金融体系的杠杆水平。」
私人部门的 AI 投资热潮与政府债务,正在争夺同一个储蓄资金池。
第四个渠道是工资与就业。
2026 年 8 月,斯坦福大学埃里克·布林约尔松(Erik Brynjolfsson)及其合作者更新了研究论文《煤矿里的金丝雀》(Canaries in the Coal Mine)。
研究发现,在受 AI 影响最明显的职业中,22 至 25 岁年轻人的就业水平,比假设其就业增长与 AI 暴露程度较低的同龄群体保持同步时的水平低 19%。研究者强调,这属于描述性发现,而非因果关系的证明。
纽约联储数据显示,应届大学毕业生的失业率为 5.6%,而全部劳动者的失业率约为 4.2%。这一差距从 2019 年就已经开始扩大,早于 ChatGPT 的出现,因此 AI 显然不是全部原因。
根据职业咨询公司 Challenger, Gray & Christmas 的数据,2026 年前九个月,企业在宣布裁员时将 AI 列为原因的岗位数量约为 12 万个,超过 2025 年全年的两倍。
当然,其中一部分企业很可能只是将原本常规的裁员包装成 AI 驱动的调整。
2025 年,Anthropic 首席执行官达里奥·阿莫代伊(Dario Amodei)曾警告,AI 可能消灭一半的初级白领岗位。
今年夏季的皮尤调查显示,30 岁以下成年人中,有 73% 认为 AI 将意味着更少的工作机会。
目前还没有任何研究直接证明,AI 引发的就业焦虑与体育博彩或当日到期期权交易之间存在联系。因此,本文提出的关联,是在多项独立证据基础上建立的论证,而非已经获得直接证实的因果结论。
不过,这些证据确实指向同一个方向。
AI 建设浪潮一方面为市场提供了数十年来最宏大的技术建设叙事;另一方面,它也在推高家庭电费、推动政府直接参与股权投资和产业政策、与美国财政部争夺储蓄资金,并让一名 23 岁的年轻人担心:原本应该作为职业发展起点的初级岗位,未来是否还会存在。
今年 7 月,Delphi Ventures 曾提出一个问题:谁来承担这个老龄化且债务沉重的世界所留下的负债?
他们给出的答案是:「最明显、也最可能的解决方案,是货币贬值与加速自动化相结合。」
AI 可能是历史上第一次同时如此直接地为彩票型投机和建设型投机提供动力的重大技术繁荣。
一切都汇集在一部手机上
19 世纪无法实现的一件事,是将建设型投资押注和彩票式投机放在同一个场所。铁路招股说明书和博彩商店,分别存在于城市不同区域的不同建筑之中。
但今天,一名 25 岁的年轻人可以在两条手机通知之间,分别对芯片制造商、黄金、足球比赛和央行利率决策下注。在他的体验中,这四种行为没有本质区别:都是对某件事发表判断,并希望这一判断最终能够带来收益。
金融产品也在适应这种需求。
2022 年,芝加哥期权交易所(Cboe)补齐了标普 500 指数期权每个交易日到期的合约。
在 SPX 期权总成交量中,当日到期期权(0DTE)的占比从 2016 年约 5%,上升至 2023 年的 45%,并在 2025 年达到 59%。2026 年 7 月,该比例创下 66% 的单月纪录。
根据 Cboe 自身的估计,个人交易者贡献了此类合约客户成交量的一半以上。
这一增长有一部分属于机械性结果:当每个工作日都有到期合约时,当日到期期权自然每天都存在。但 Cboe 之所以增加这些到期日,正是因为市场存在足够的需求。
2026 年 6 月,监管机构又取消了模式日内交易者 2.5 万美元的最低账户资产要求,进一步降低了参与门槛。
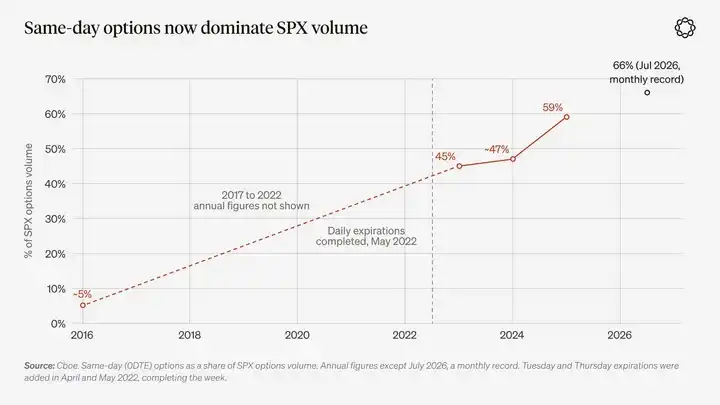
图表说明:当日到期期权占 SPX 期权成交量的比例。来源:Cboe。除 2026 年 7 月为单月纪录外,其余均为年度数据。
事件合约的发展则更进一步。
2025 年年中,Kalshi 和 Polymarket 的月度合计交易量约为 20 亿美元。根据皮尤研究中心对 The Block 数据的分析,到 2026 年 5 月,两大平台的交易量已达到 257 亿美元,6 月增至 477 亿美元,7 月进一步升至 530 亿美元。
这意味着 2026 年 7 月的交易量约为 2025 年同期的 25 倍。
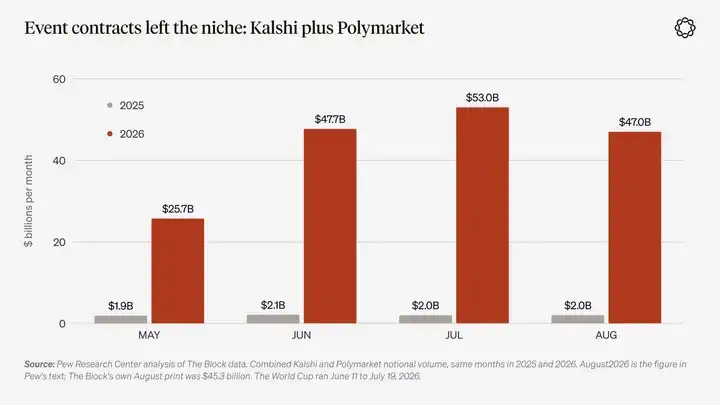
图表说明:Kalshi 与 Polymarket 在 2025 年和 2026 年相同月份的名义交易量对比。来源:皮尤研究中心、The Block。2026 年世界杯于 6 月 11 日至 7 月 19 日举行。
最新一代交易应用更进一步,直接将群体行为呈现在用户屏幕上。
2025 年 5 月推出的加密交易应用 Fomo,其核心设计是展示其他用户经过验证的真实交易动态。用户可以关注其他交易者,查看他们的买入、卖出及已实现盈亏,并在同一界面直接进行交易。
Fomo 的永续合约交易通过 Hyperliquid 执行。后者是规模最大的链上永续合约交易所。因此,这个社交化前端已经建立在链上交易平台的基础设施之上。
该公司表示,截至 2026 年 6 月,用户数量已突破 60 万,累计交易量超过 40 亿美元。当月,该公司完成 7,500 万美元融资,据报道估值达到 5.5 亿美元。
其支付合作伙伴 Crossmint 表示,约 6.8 万名首次购买加密货币的用户,通过 Apple Pay 结算渠道为账户充值。
凯恩斯的选美比赛,要求参与者猜测其他人会如何选择。而社交交易信息流,则让用户实时看到其他人正在作出什么选择。
体育博彩、赌场应用、社交交易、Meme 币和当日到期期权,通常被视为五种互不相关、分别引发道德恐慌的现象。
但更准确的理解方式,是将它们视为同一种需求在不同产品中的表现。
在两大投机引擎同时运转的时代,人们只需在手机上操作几秒钟,就能将任意一种预期转化为交易。
加密货币带来了什么?
如果说 AI 主要为人们提供投机的理由,那么加密货币则为他们提供投机的工具,并在这一过程中不断吸引新的投机者。
首先是发起一笔投机交易的成本。
过去,创造一种新的可交易资产,需要律师、交易所上市流程,以及数个月的筹备。如今,在 Solana 生态的 Meme 币发行平台 pump.fun 上,发行一种代币的成本不到 2 美元。
自 2024 年 1 月以来,该平台已经创建超过 1,900 万种代币。到今年 9 月下旬,典型交易日的新增代币发行量约为 3.3 万种。
但只有约 1% 的代币能够突破平台初始的联合曲线交易阶段,而大多数代币在发行当天就停止了交易。
创建任意资产交易市场的过程,也在经历类似变化。如今,在 Hyperliquid 上,任何人只要质押足够数量的资产,就可以为几乎任何标的创建永续合约市场。
这种供给扩张已经远远超出加密资产领域。
根据 TokenInsight 的数据,加密交易所提供的股票、商品和外汇永续合约,月度交易量从 2026 年 1 月约 520 亿美元,增长至 6 月约 2,680 亿美元。
仅币安一家,就上线了黄金、特斯拉、尚未上市的 SpaceX 以及巴西雷亚尔等标的的永续合约。
今年夏季,由第三方建设者部署的市场,在 Hyperliquid 交易量中的占比,在约四分之一至超过一半之间波动。
代币化股票市场的规模仍然较小。根据 rwa.xyz 的统计,其总价值约为 32 亿美元,但正在增长。
值得注意的是,这些变化发生时,加密货币总市值到今年 6 月已经较 2025 年高点缩水约一半。这表明,市场需求并不完全针对加密货币本身,同样也针对这种交易结构。
传统金融也在向类似的结构演进。
芝加哥商品交易所集团(CME)于今年 5 月开始提供加密货币期货与期权的全天候交易。
同月,美国商品期货交易委员会(CFTC)批准了 Kalshi 的比特币永续合约,并发布有关永续合约的政策声明。
此后,Kalshi 在 9 月推出黄金和白银永续合约,10 月推出股指永续合约,并提交了个股永续合约的申请。
美国存管信托与清算公司(DTCC)于 6 月开始提供工作日全天候清算服务。
纳斯达克计划于 12 月启动隔夜交易。9 月,美国证券交易委员会(SEC)为在公有区块链上交易代币化股票开放了豁免通道。
这些变化,都在推动传统市场向加密交易场所多年来已经提供的模式靠拢。
加密货币还在不断创造新的投机者。
2023 年,特许金融分析师协
