高盛维持买入评级及 640 美元目标价,新增产能、算力分配和投入资本回报仍是关键变量。
微软交出了一份云业务增长加快、利润率回升,同时资本开支低于预期的财报。
根据高盛 10 月 28 日发布的 2027 财年第一季度初步评估,微软当季 Azure 收入按固定汇率同比增长 48%,高于此前 44% 至 45% 的指引,也超过市场预期的 45%;相比上一季度 42% 的增速,增长进一步加快。高盛报告发布时,微软股价盘后上涨约 4%。
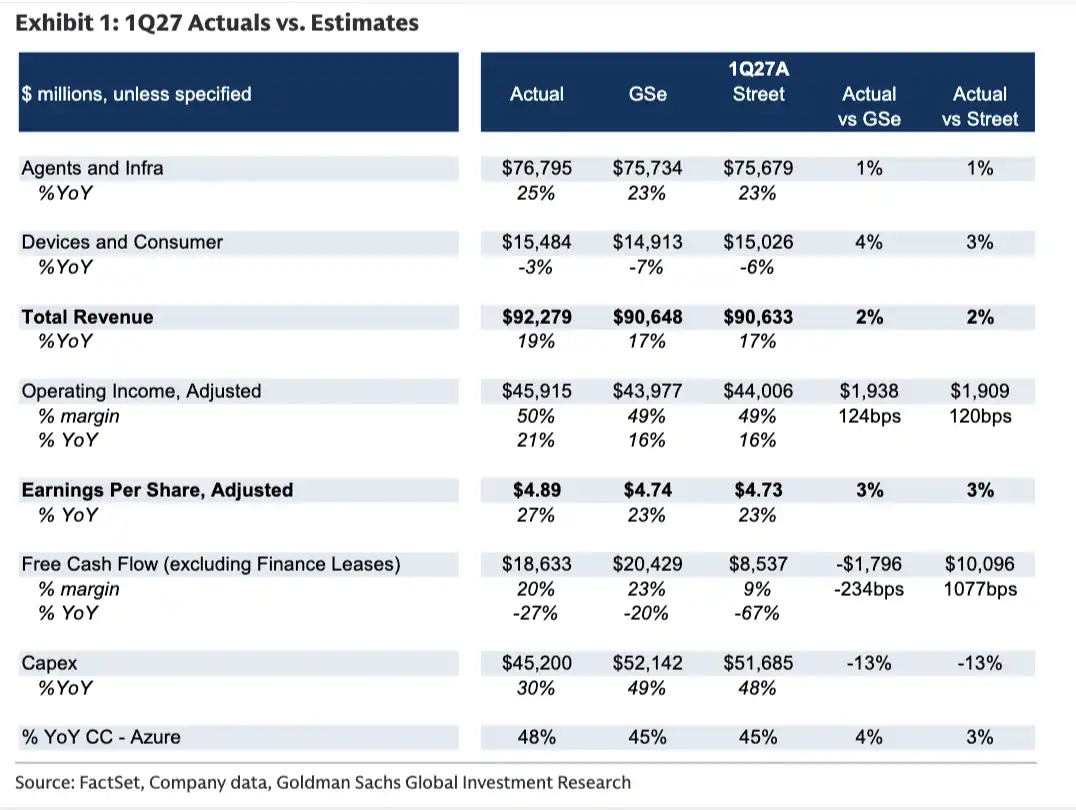
当季总营收约 922.79 亿美元,同比增长 19%,较市场预期高出约 2%。调整后每股收益为 4.89 美元,高于市场预期的 4.73 美元,超出约 3%。
这组数据为微软的 AI 投资提供了更多收入端的支撑。不过,财报后的核心问题仍是:随着新增算力陆续投入使用,云业务能否维持增长,利润率改善又能持续多久?
Azure 加速增长,云毛利率回升
Azure 是本季业绩最突出的增长来源。48% 的固定汇率收入增速,既高于指引,也延续了上一季度的加速趋势。
与此同时,微软云毛利率由上一季度的 65% 回升至 66%。对于持续扩张 AI 基础设施的微软而言,毛利率变化是观察收入增长能否转化为盈利的重要指标。单季回升提供了积极信号,但能否形成持续改善,仍需观察后续新增产能的利用情况和成本变化。
高盛将 2027 财年 Azure 增长的节奏与幅度列为业绩电话会议的主要关注点,尤其关注微软如何在自有产品与第三方客户之间分配算力,以及 2027 年新增数据中心产能的可见度。
算力分配关系到微软不同业务的增长节奏:自有 AI 产品需要基础设施支持,外部客户的云需求也需要产能承接。新增供给何时到位、分配到哪些业务,将影响需求转化为收入的速度。
Copilot 推动升级,资本开支结构仍需观察
除了 Azure,微软 365 商业云也出现增长加快的迹象。
按报告口径,M365 商业云收入按固定汇率同比增长 18%,高于上一季度的 15%。若调整上年同期收入确认带来的可比基数影响,增速为 19%,上一季度为 16%。
增长主要来自客户向 Copilot、E5 和 E7 等高端产品升级,带动每用户平均收入(ARPU)上升;GitHub Copilot 按使用量计费的消费型收入增加,也构成推动因素。这意味着,AI 商业化既可以通过企业客户升级订阅实现,也可以随着实际使用量增长贡献收入。
相比之下,M365 消费云增速由上一季度的 22% 放缓至 16%,企业端与消费端表现有所分化。
高盛希望进一步了解 E7 升级的早期反馈,以及这轮升级周期与以往有何不同。同时,企业客户如何使用 Foundry 等产品接入和管理不同模型、前沿部署工程师如何协助客户落地 AI 项目,也是其关注的议题。
资本开支方面,微软当季投入 452 亿美元,包含融资租赁,同比增长 30%,低于市场预期的约 517 亿美元及 48% 的同比增幅。
但单季投入低于预期,尚不足以说明全年投资路径发生变化。高盛仍在等待管理层更新资本开支及投入资本回报率展望。
支出结构也值得关注:短周期资产在资本开支中的占比,由此前约三分之二升至约四分之三。随着资产结构变化,后续折旧、利用率和投资回收情况,将成为评估 AI 基础设施经济性的重要变量。
640 美元目标价背后,仍需验证供给与回报
订单指标并非全面加速。微软商业订单按固定汇率同比下降 11%,高盛将其主要归因于上年同期增长 111% 所形成的高基数。商业剩余履约义务(RPO,即已签约但尚未确认为收入的合同金额)同比增长 73%,低于上一季度的 84%。
剩余履约义务仍保持较高增速,但其转化为收入的速度,需要结合合同期限、交付安排及算力供给观察。商业订单的同比下降,也需要放在上年高基数的背景下理解。
高盛维持微软「买入」评级及 640 美元的 12 个月目标价,估值依据为其对未来 12 个月调整后净利润给予 28 倍市盈率。相对于报告采用的 10 月 27 日收盘价 531.33 美元,对应约 20.5% 的上行空间。
这一判断仍面临数项风险:自研芯片爬坡慢于预期,可能限制市场份额提升和毛利率扩张;非 Azure 等项目的意外投入增加,可能影响资本配置;关键管理层变动,以及客户更大范围转向定制软件,也可能给业务带来压力。
就本季而言,Azure 增速、云毛利率和资本开支共同构成了积极信号。下一步需要验证的是,新增数据中心能否按计划交付、自研芯片能否顺利爬坡,以及 Copilot 等产品能否持续带动客户付费升级。这些变量将决定微软能否把 AI 需求进一步转化为收入、利润和现金流。
