有人在 Hyperliquid 上挂出大笔原油卖单,看起来准备砸盘,却在另一边不断买入。等交易完成,那些又把卖单撤走了。
这就是近日 Bloomberg 报道的一场原油交易争议。
市场监控公司 Solidus Labs 发现,今年 3 月 8 日至 10 日,两个账户提交了超过 1.7 亿美元的异常挂单,三天获利约 11.9 万美元。其间,每实际成交 1 美元,另一侧就有约 30 美元的订单被撤掉。
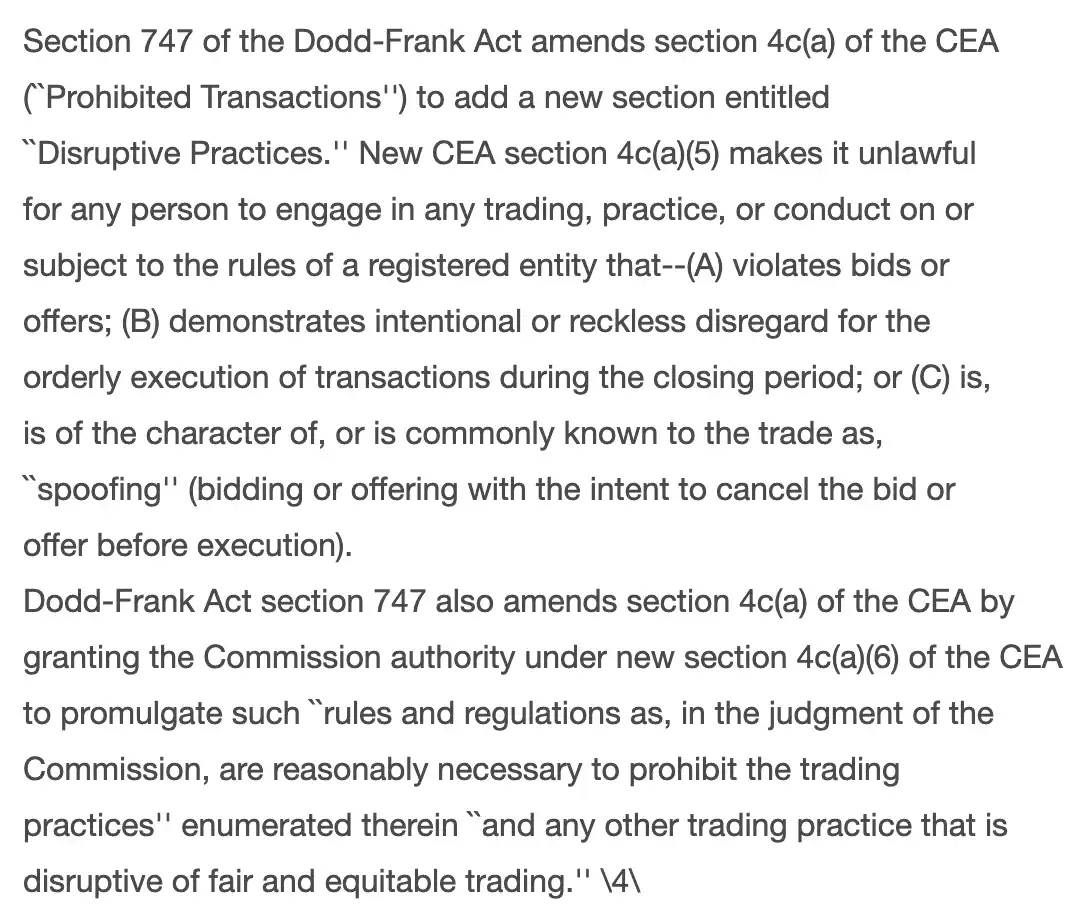
Solidus 将这种行为描述为具有 Spoofing 的特征。Spoofing,即欺诈挂单:把大单摆出来影响别人,真正想做的交易却藏在另一边。
Spoofing 固然是违法的,但把它当成 Hyperliquid 独有的问题,就有些不够意思了。
地址行为
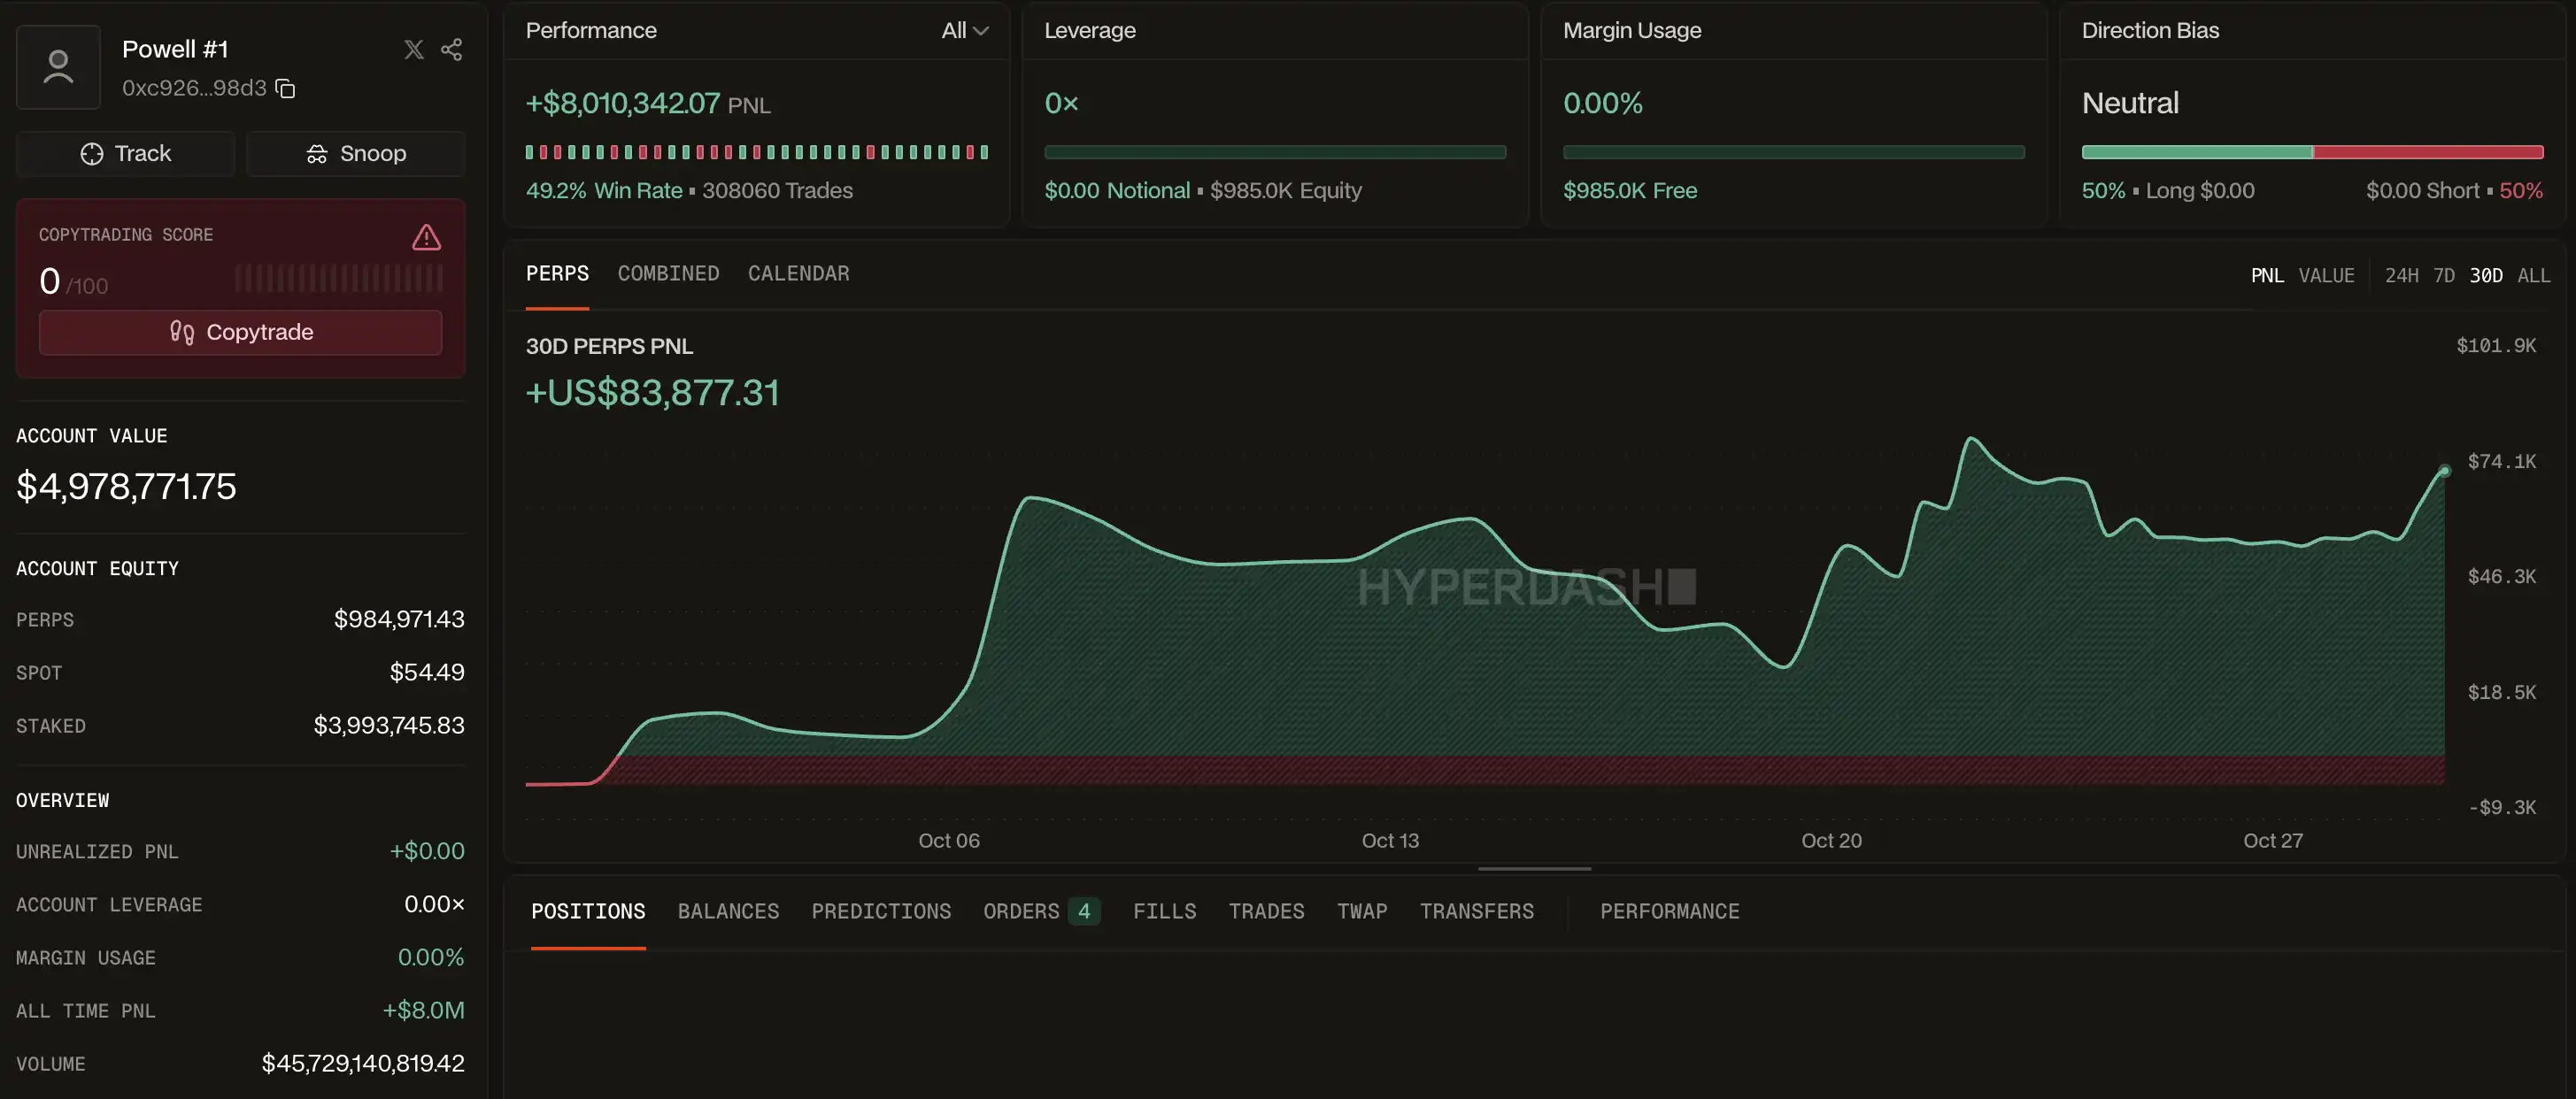
沿着链上记录,可以找到一组与报道高度吻合的账户:主账户 0xc926…98d3,以及它的子账户 0x2577…4897。两者在这三天的原油交易中,扣除手续费后合计赚了约 11.9 万美元。
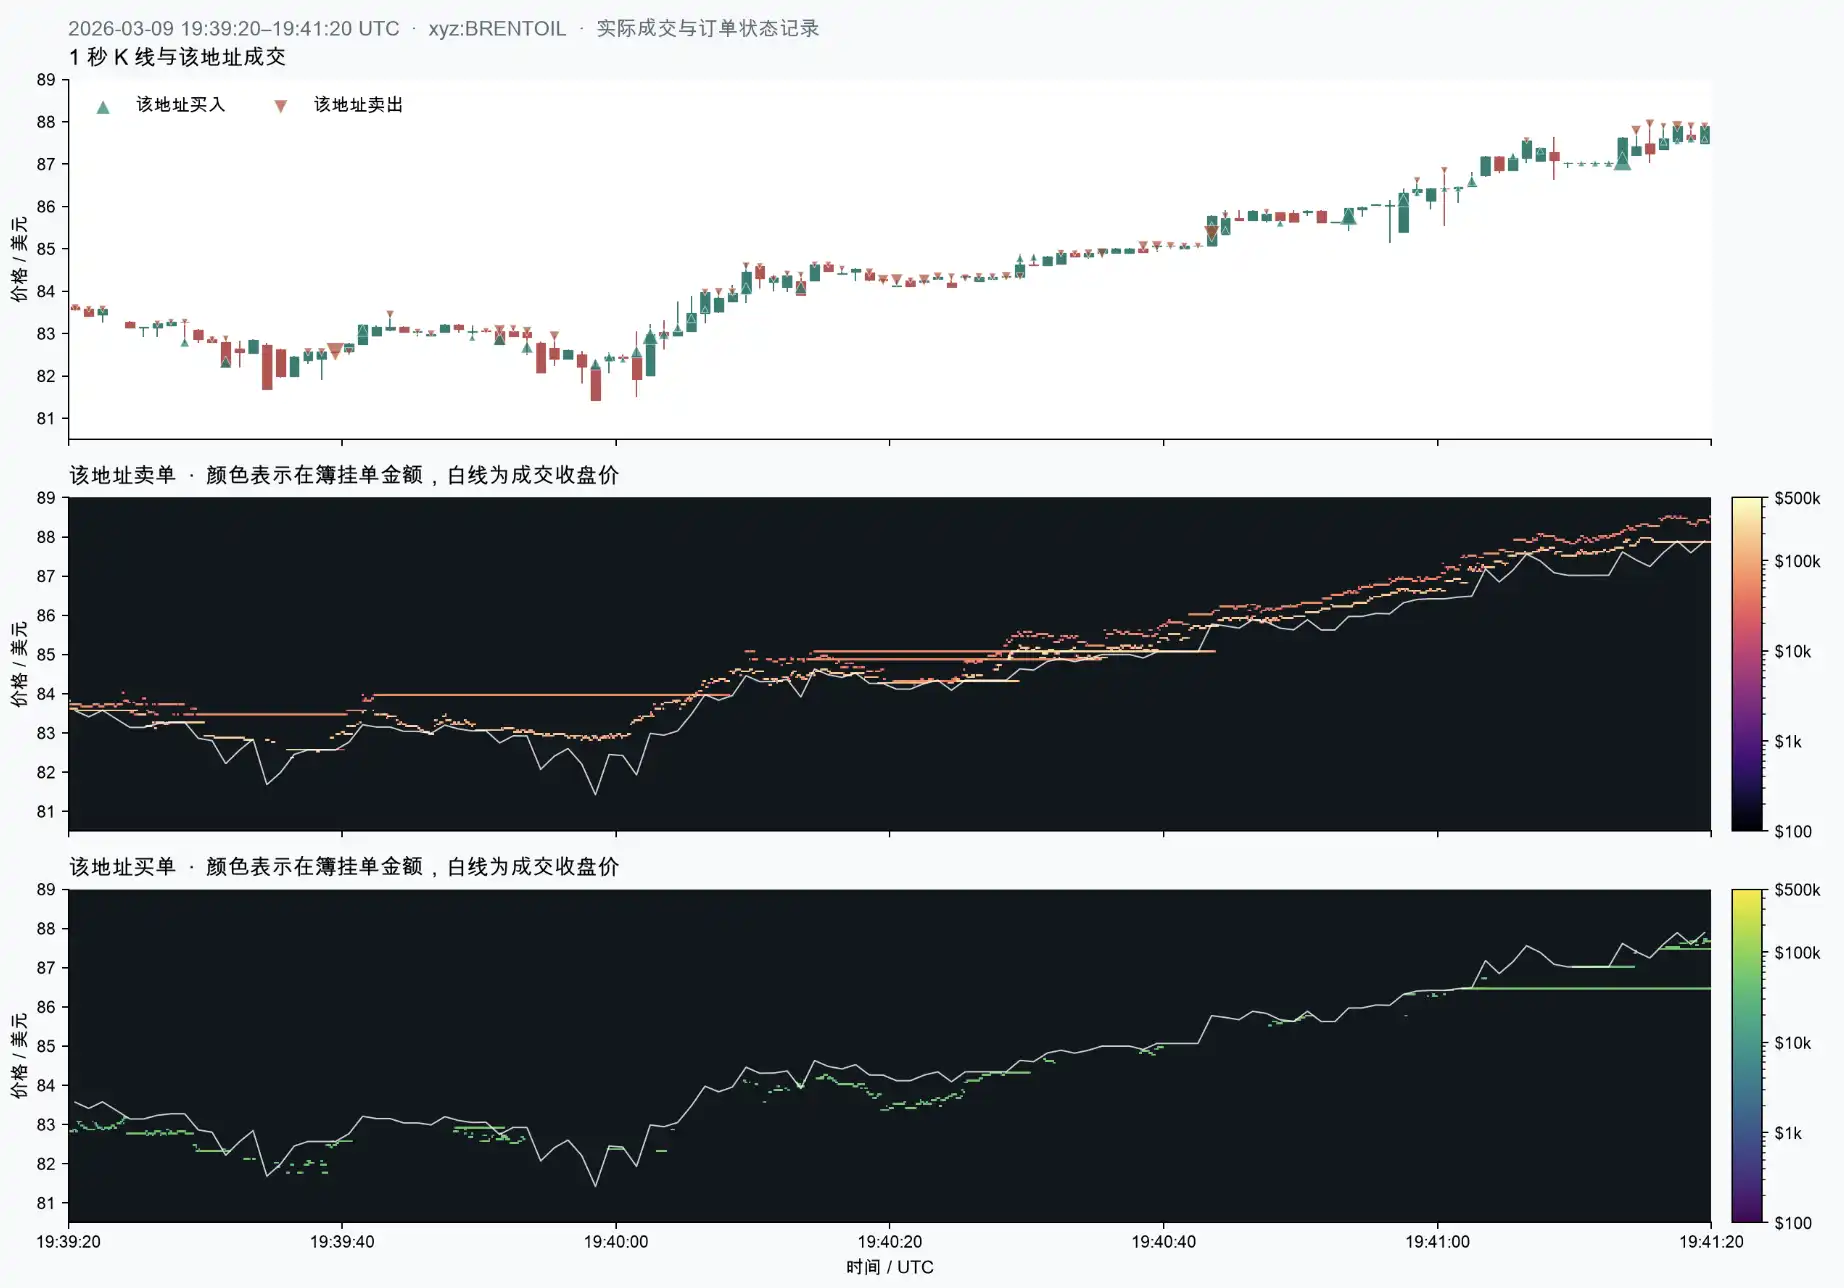
当时,布伦特价格从约 83.06 美元跌到 81.42 美元,随后又迅速反弹。主账户在价格上方反复挂出约 20 万美元的卖单,刚挂出去,又撤回、更新报价、重新挂出。盯盘的人看到的,是上方始终有一大笔原油等着卖。
与此同时,这个账户也在买。急跌前后的 15 秒里,主账户实际买入约 45.8 万美元的原油合约。
子账户则把挂单铺在多个价位:上方挂卖单,下方挂买单,再跟着价格不断调整。它也在这段急跌中买入了约 1.8 万美元的合约。
也就是说,大卖单反复出现时,这组账户同时在买入。这种行为显然是符合 spoofing 的特征。
欺诈订单
假设你准备买入原油,看到价格上方突然出现一笔远大于其他人的卖单,会怎么想?
很容易觉得,有大户急着卖,价格恐怕还要跌。原本想买的人决定再等等,已经持仓的人担心跌得更多,索性先卖掉。
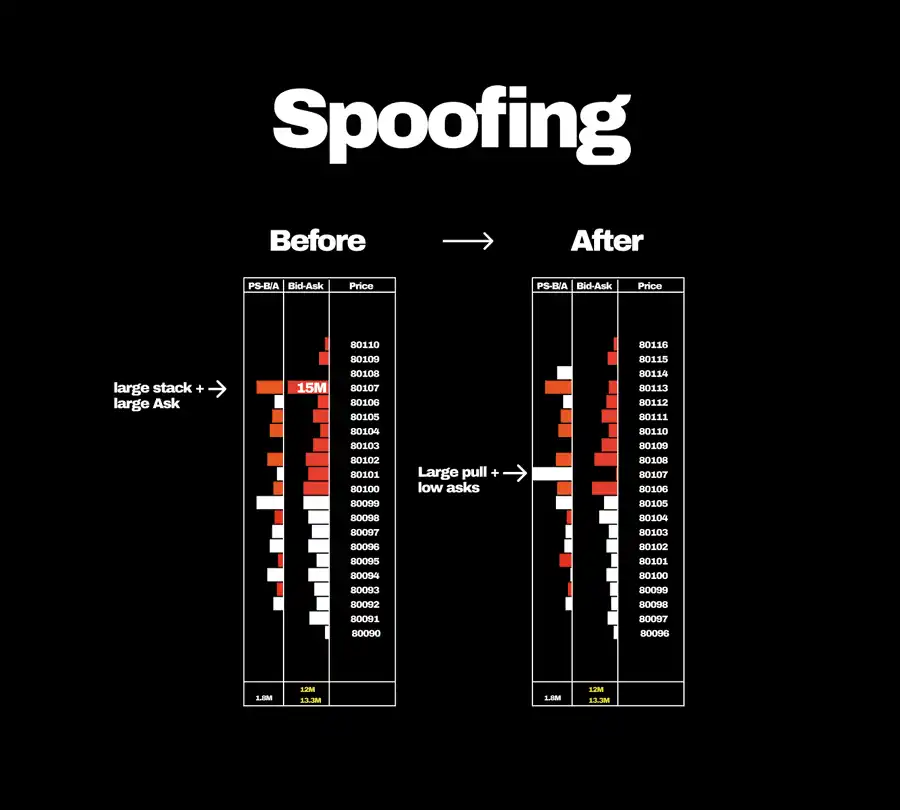
如果那笔大卖单就是为了让大家产生这种反应,挂单者便达到了目的。他在下方放着真正想成交的买单,等别人主动把合约卖过来,买够以后,再把上方的大卖单撤走。
卖单给市场施压,买单替自己接货。
把方向倒过来也一样。想卖出的人,可以先挂出大买单,让别人觉得下方有资金托底。有人因此提高买价、追着行情入场,他便趁机卖出,再撤掉那笔大买单。
欺诈挂单利用的,就是人们会从盘口判断其他人想买还是想卖。普通交易者会看大单,自动交易程序也会根据买卖盘的厚薄(Bid/Ask Depth)调整报价。一笔足够显眼的挂单,可以让很多人同时作出反应。
美国期货市场已明确禁止这类行为,法律关注的关键是「下单时就已经打算让该订单在临近成交前撤走,以此误导市场。」
CEX 的老问题
欺诈挂单的讨论,早就出现在中心化交易平台。
Kraken 在官网介绍市场操纵时,直接用「大卖单压价,低位买入,再撤掉卖单」来解释这套手法。它还专门监控另一种做法:把订单分散到几个相邻价位,让一侧盘口显得格外厚,给人很多资金正在买入或卖出的印象。
本月的连续两个周末,Kraken 上就出现了这些欺诈订单。这些订单制造出持续有人买入的感觉,帮助价格往上走。
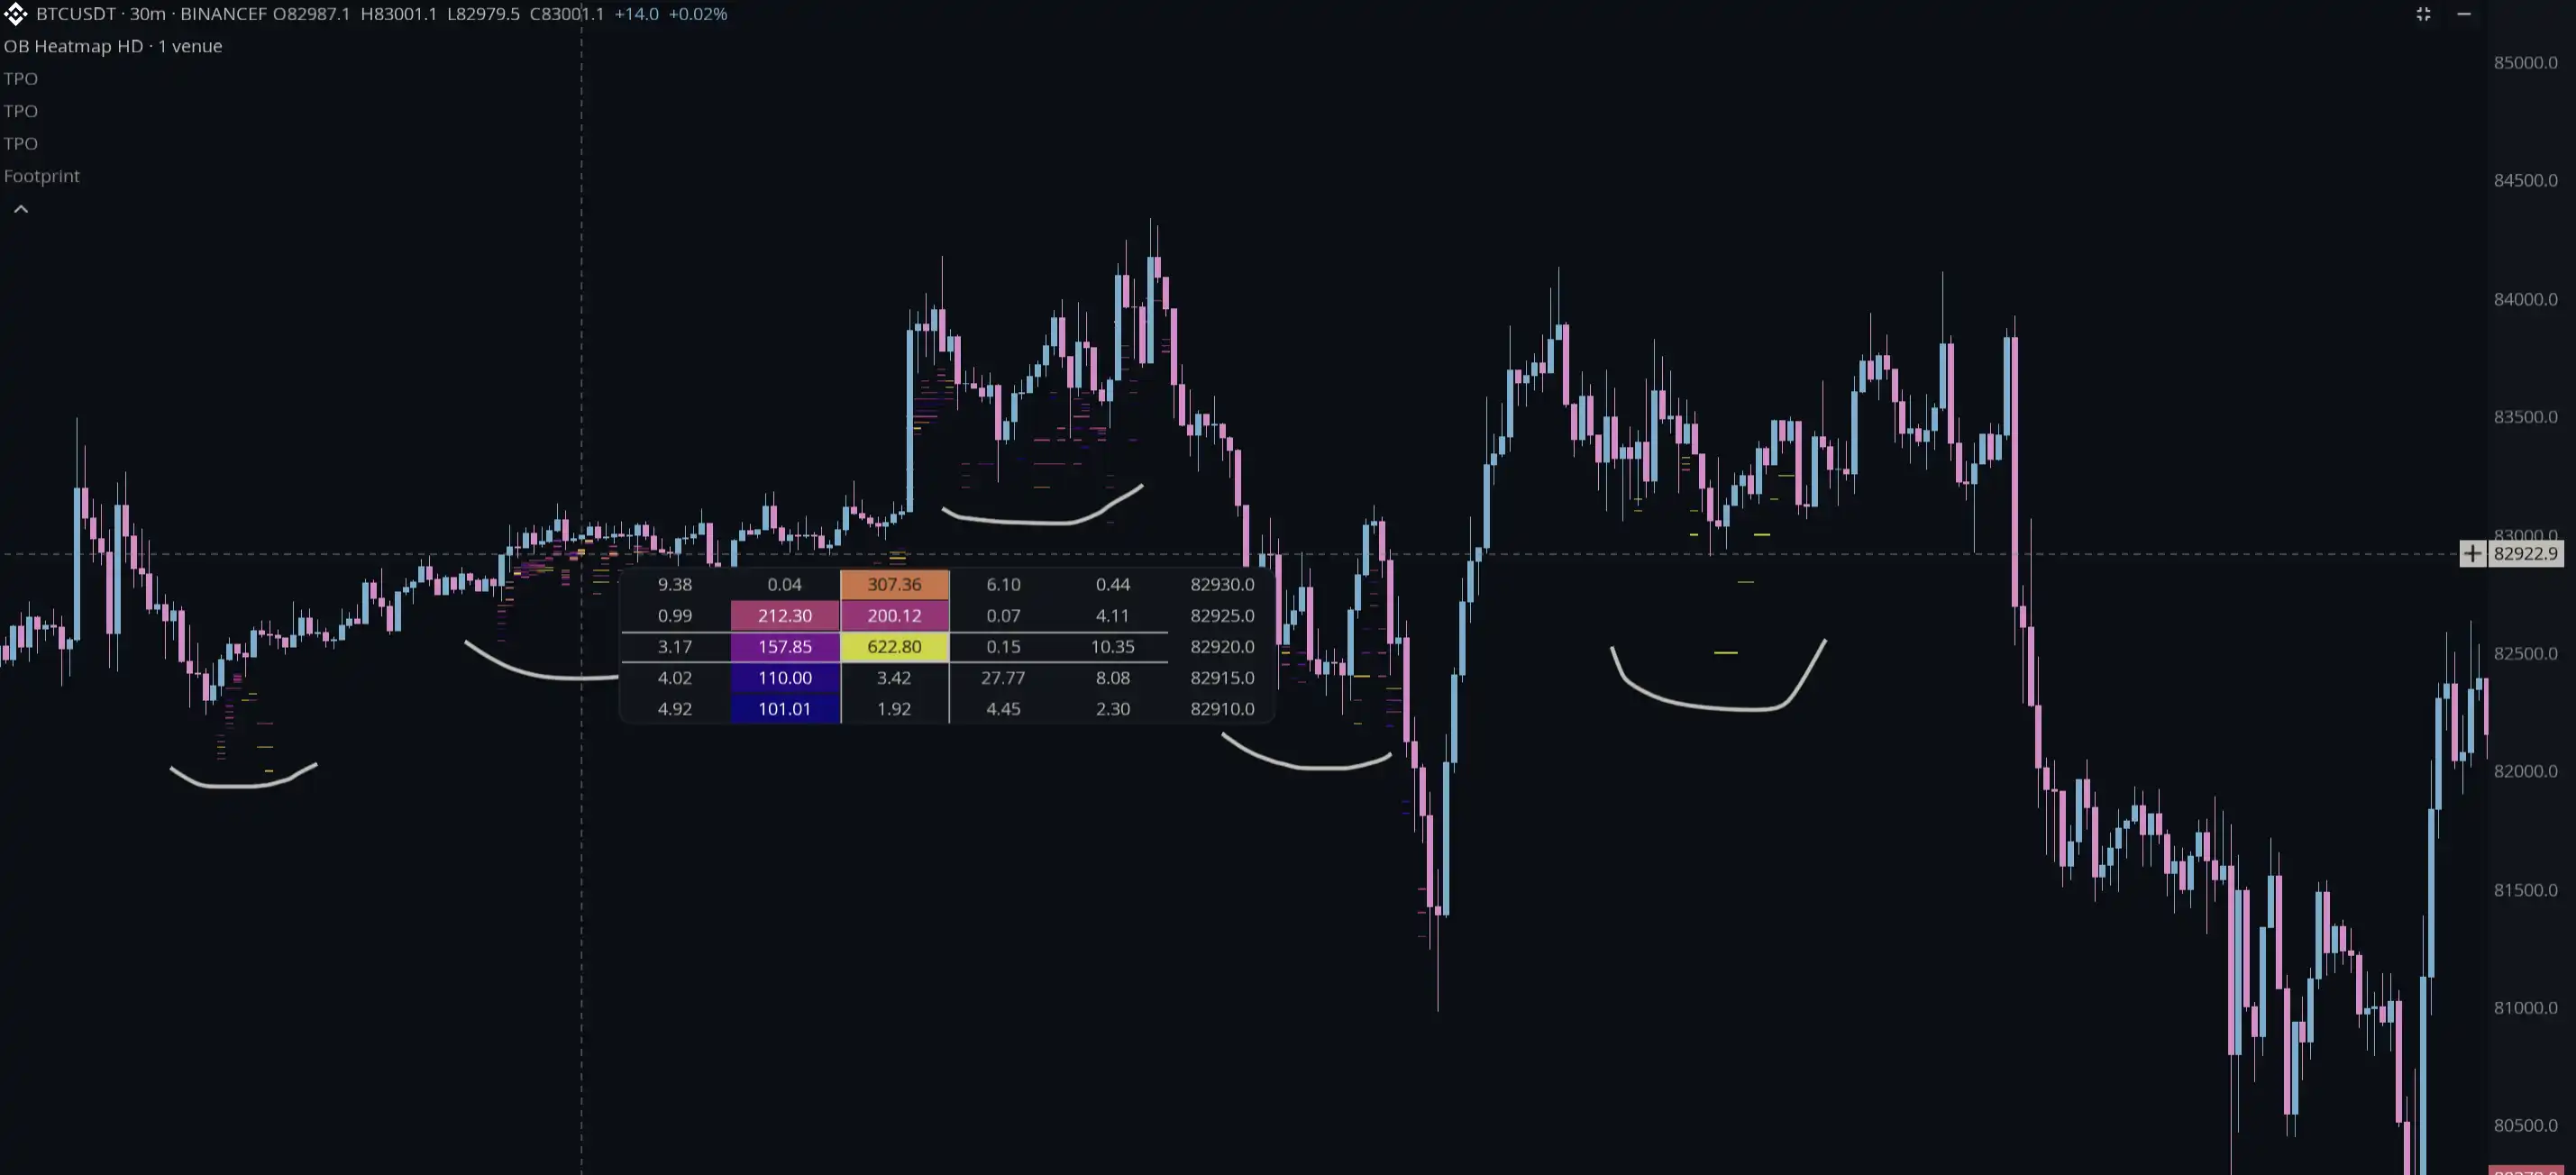
对相信「大买单墙就是支撑」的人来说,风险就在这里:你根据那笔订单决定买入,挂单的人却随时可以把它撤走。你已经成交,他只是改了报价。
交易平台把这类行为列入监控,交易者也不断讨论如何识别。这样的背景下,将欺诈挂单包装成链上交易平台新出现的问题,很难让人信服。
有时,操纵者真正想卖的资产,甚至不在同一个市场。
在流动性欠佳的周末,大资金经常利用 BTC 的欺诈挂单,让 BTC 价格缓慢上涨,从而借算法的帮助拉盘山寨币,帮助自己退出。
透明的平台,反而成了靶子
Hyperliquid 在这件事上有一个与中心化交易平台不同的地方:订单、撤单和成交都有公开记录。
我们能找到这组账户,看到它们在什么位置挂单、什么时候撤走、最终买入了多少,正是因为这些数据可以被外部研究者查到。
换到中心化交易平台,普通人看到的通常只是汇总后的盘口深度。一堵买墙撤走了,谁挂的?价格另一边的卖单,又是不是同一个人的?外部观察者很难把这些问题串起来。
发现异常交易,当然应该追查。平台也应当监控和处理操纵行为。但既然 CEX 同样面对这类风险,就应该接受同样的审视。
只盯着 Hyperliquid,把一个横跨多家交易平台的老问题说成它的特有缺陷,很像是照着箭画靶子。
真正该追问的是,每家交易平台愿意公开多少数据,发现异常后又做了什么。谁的数据更容易查,就先把谁说成问题最大,这种结论没有说服力。
