斯坦利·德鲁肯米勒在华尔街的地位,来自一份持续近三十年的成绩单。
他管理的 Duquesne Capital 在 1981 年至 2010 年期间,年化回报约 30%,没有一个年度亏损。
他的起点并不显赫。大学读的是英语和经济学,后来进入密歇根大学经济学博士项目,又中途退出。进入匹兹堡国民银行后,他从银行的培训项目转向投资业务。1981 年创办 Duquesne Capital 时,他只有两个客户,管理资金 80 万美元。到 2010 年结束对外基金业务时,规模已经超过 120 亿美元。他在后来的回顾中解释,维持业绩、管理大规模资金带来的压力,促使他作出这个决定。此后,他继续通过家族办公室管理自有资金。
他更为大众熟悉的身份,是索罗斯量子基金的核心操盘手。
1988 年至 2000 年,德鲁肯米勒在索罗斯基金管理公司工作,担任量子基金的主要投资组合经理,并在其中大部分时间担任首席投资官,管理的资产峰值达到 220 亿美元。
1992 年做空英镑,是他的一笔代表交易。当时英国试图维持英镑在欧洲汇率机制中的位置,但保住汇率所需的政策,给本国经济带来了压力。德鲁肯米勒与索罗斯团队判断,这种安排难以持续,于是建立英镑空头。索罗斯进一步支持加大仓位。9 月 16 日,英国在干预市场、试图提高利率之后,最终宣布退出这一汇率机制。公众因此记住了索罗斯的名字,但德鲁肯米勒也是这场交易中的关键参与者。
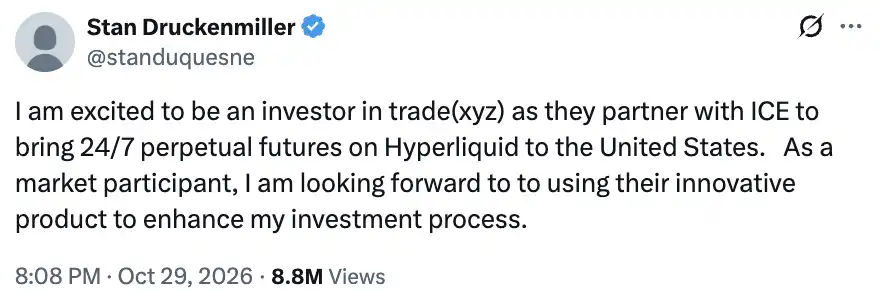
10 月 29 日,德鲁肯米勒入住推特的首条推文即是宣布自己将投资 TradeXYZ,并表示期待使用其产品改善自己的投资流程。与他一同参与的,还有纽约证券交易所的母公司 ICE。
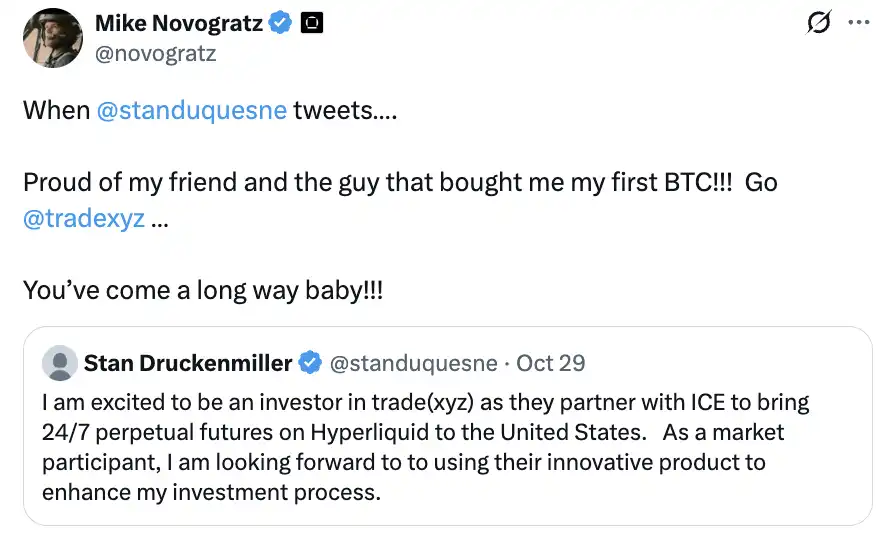
Galaxy 创始人 Mike Novogratz 曾透露,TradeXYZ 创始人 Shoku 帮他买入了人生中的第一枚 BTC,足见 Shoku 在金融圈的人脉之广。
TradeXYZ 与 ICE 计划把基于 Hyperliquid 的全天候永续合约带入美国,覆盖股票、指数、商品、外汇和加密资产。
ICE 合作
ICE 自己拥有 13 家交易所和 6 家清算所,具备经营交易市场的技术、牌照和客户关系。它完全有能力开发新的交易产品。这次,它却选择与 TradeXYZ 合作,在 Hyperliquid 上建设美国市场,同时取得 TradeXYZ 的少数股权。
另一家交易所巨头 CME 此前走的是改造自身系统的路径。今年,CME 把加密期货的撮合延长到全天候运行,但清算和结算仍要等到下一个工作日。随后,它尝试推出全天候原油期货,CFTC 暂停了上市计划,最终 CME 在 10 月撤回申请。
这两次尝试说明,交易时段的扩展会牵动后台的清算、结算和风险管理。已有牌照和庞大的交易业务,并不能让这套改造变得轻松。
HyperCore 已经把撮合、保证金、资金费率、强制平仓和结算放在一套连续运行的系统里。TradeXYZ 则在这套系统上经营股票、指数和商品市场,一年多累计成交额超过 6,500 亿美元。ICE 选择合作,可以同时取得现成的交易技术和已经积累的产品经验。
三方的分工因此很清楚:Hyperliquid 提供底层引擎,TradeXYZ 设计和实施市场,ICE 负责美国受监管市场与清算体系的运营。
对交易所来说,采用外部技术意味着要分享一部分收入。ICE 选择这条路径,体现了现成产品、技术和上线效率的价值。对 Hyperliquid 来说,这则是一种能够持续扩展的生意:其他机构负责经营市场、组织客户,它提供交易引擎,并从这些市场的成交中取得收入。
HIP-3*
这项合作将通过 HIP-3* 推进,整个美国市场仍需取得监管批准。
HIP-3* 的关键,是允许部署者建立带有参与权限的市场,加入身份审核、反洗钱等控制。ICE 可以据此经营一个符合美国监管要求的专用市场,TradeXYZ 继续负责合约与市场设计,底层仍使用 HyperCore。
这解决的是传统经纪商接入链上市场时的一道障碍。美国期货市场有明确的交易与清算主体:DCM 负责挂牌和运营交易市场,DCO 负责清算。经纪商需要把客户交易送入符合这套要求的市场,ICE 承担的正是这一层组织和运营工作。
按这套结构,TradeXYZ 将在美国重新部署受监管的市场,与已经运行的境外 HIP-3 市场并行。两边采用相同的底层技术,各自保留订单簿和市场设置。境外业务继续发展,美国业务则通过 ICE 组织合资格客户和经纪商。
清算体系也会单独设立。ICE 现有参与者超过 99% 是机构,原有业务主要服务商业套保和机构交易。新的永续市场则面向希望短周期、全天候交易的零售客户。独立的清算安排,使 ICE 可以拓展这部分客户,同时把新业务的交易及对手方风险与原有机构客户隔开。
这是一种明确的业务扩张方式。ICE 保留原有机构期货业务,另建一套面向零售的市场;TradeXYZ 获得美国的合规运营方;Hyperliquid 则可以在底层支持不同运营者、不同接入规则的市场。
经纪商网络
合作的第二个重点,是分销。
单靠 TradeXYZ 逐个吸引交易者,与通过 ICE 连接传统经纪商,是两种规模不同的获客方式。后者能够触达已经开户、已有资金、也有衍生品交易需求的客户。
在美国期货市场,FCM 承担客户资金和交易接入业务。ICE 与众多此类经纪商及清算机构已有联系。未来,嘉信、盈透、Robinhood 这类经纪商一旦加入新市场的清算体系,就能把相关合约提供给自己的客户。交易者使用熟悉的界面,后台运行的可以是 Hyperliquid 上的市场。
这也解释了 ICE 与此前 Kraken 路径的差别。
Kraken 的美国方案围绕 NinjaTrader 展开,通过一条既定的经纪通道接入客户。ICE 的方案则面向可以陆续加入的多家 FCM。每增加一家经纪商,新市场就能接触到一批已经存在的客户。
客户基础的差距相当直观。按 Blockworks Research 的统计,NinjaTrader 持有的客户期货资金约 6 亿美元,嘉信、盈透等七家零售期货经纪商合计约 135 亿美元。ICE 可以争取的渠道,覆盖着更大的客户资金和交易需求。
此外,ICE 还计划通过与 OKX 的合资业务分销这些产品。传统期货经纪商与加密交易平台两类渠道,都可以成为美国新市场的客户入口。
从业务分工看,这与 Hyperliquid 已有的 builder code 模式有相通之处:提供前端和客户服务的一方负责分销,底层市场负责处理交易,各方通过费用安排获得收入。在美国,这个分销角色将由符合监管要求的经纪商承担,ICE 把经纪商与链上交易引擎连接起来。
对 TradeXYZ 而言,只要少数活跃的 FCM 开始提供这些产品,就有机会从已有的零售交易需求中获得成交增量。ICE 掌握着经营市场的能力和分销网络,Hyperliquid 与 TradeXYZ 则提供了它向这些客户销售的新产品。
德鲁肯米勒看到了投资与使用产品的机会,ICE 则准备围绕这套技术经营一项新的交易业务。
Hyperliquid 开始获得一类新的客户——那些有能力自己经营交易所,却愿意使用它作为底层引擎的金融机构。
