Arm 公布了截至 9 月的第二财季业绩。公开财报快讯显示,公司当季收入约 14.4 亿美元,高于财报前市场预期的 13.8 亿美元。盘后交易中,股价走低。拆开收入看,同一份财报里,授权和版税走的是两条不同的曲线。
这次增长从哪里来?
把今年和去年同一个季度的收入摆在一起,Arm 每多收 100 美元,约 84 美元来自「授权及其他」。这项收入的增量,相当于版税增量的五倍左右。总营收那一行把两笔钱加在一起,却省略了它们各自进入报表的时间。
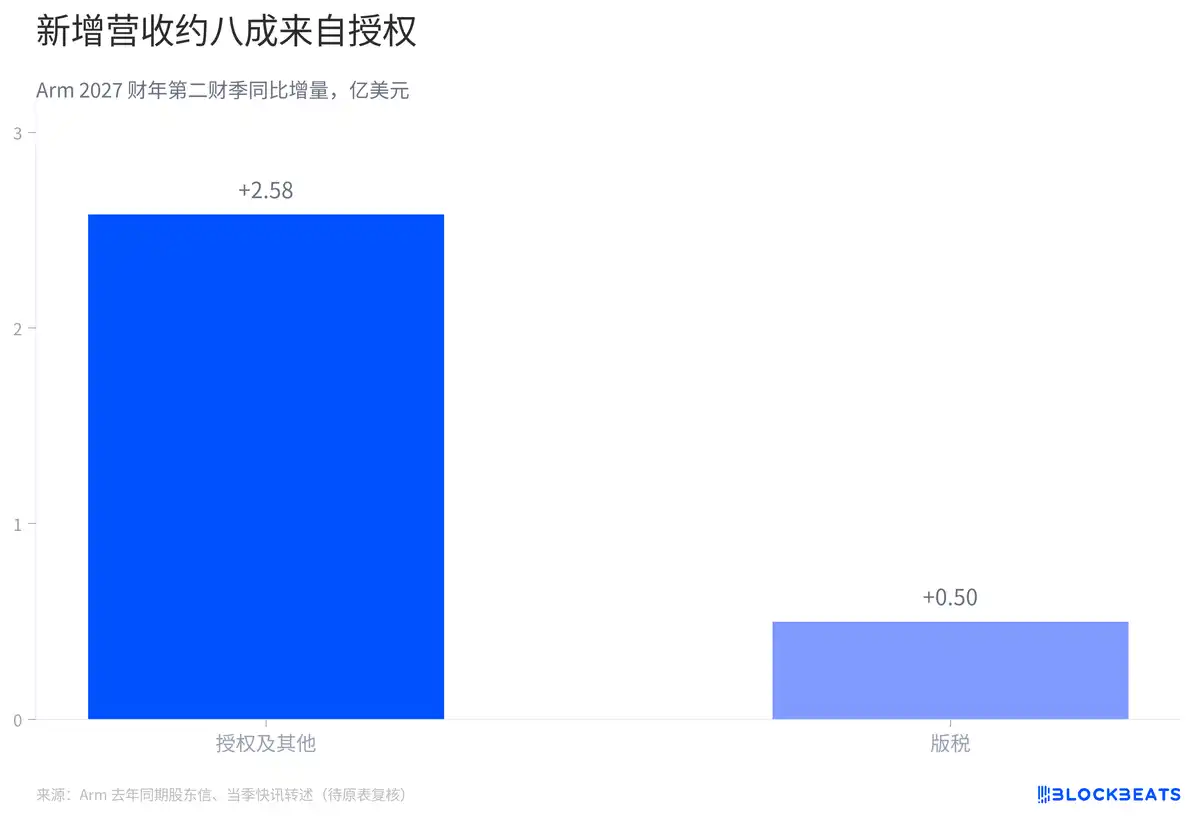
芯片公司拿到 Arm 的技术授权后,通常还要完成设计、验证和量产。授权及其他收入会受大合同的签订和履约节奏影响。等到搭载这些技术的芯片出货,Arm 才能按相应的合同条款收取版税。一次授权收入增长,可以比它所对应的出货早几个季度出现在报表里。Arm 在历季股东信中也把大额合同的确认时间和规模列为这项收入波动的原因。
这个时间差也决定了该拿什么数字作比较。同比拆分回答的是,今年比去年多出来的钱来自哪里。预期差回答的则是,分析师原先把多少收入放进了这一季。总收入有可交叉核实的市场预期,分项预期的样本和出处仍待确认。这里用同一套收入分类计算同比贡献,可以看清授权承担了多大一部分增长。
还有一组数字也容易被「超预期」盖过去。公开快讯给出的调整后每股收益是 52 美分,高于财报前的调整后预期。去年同期,Arm 按美国通用会计准则披露的净利润为 2.38 亿美元。调整后每股收益和会计净利润各有自己的对照项,前者用来和同口径的市场预测比,后者要回到两期损益表,逐项看费用和其他收益如何变化。
数据中心版税翻倍,总版税怎么还少了?
如果只和去年同期比,Arm 的版税仍在增长。但把时间线拉长,最新一季比上季少了约 4,500 万美元,也低于去年年底的水平。把这几根柱子放在一起,就能看出「同比增长」描述的是相对去年同期的位置,「环比回落」描述的是最近一季的方向。
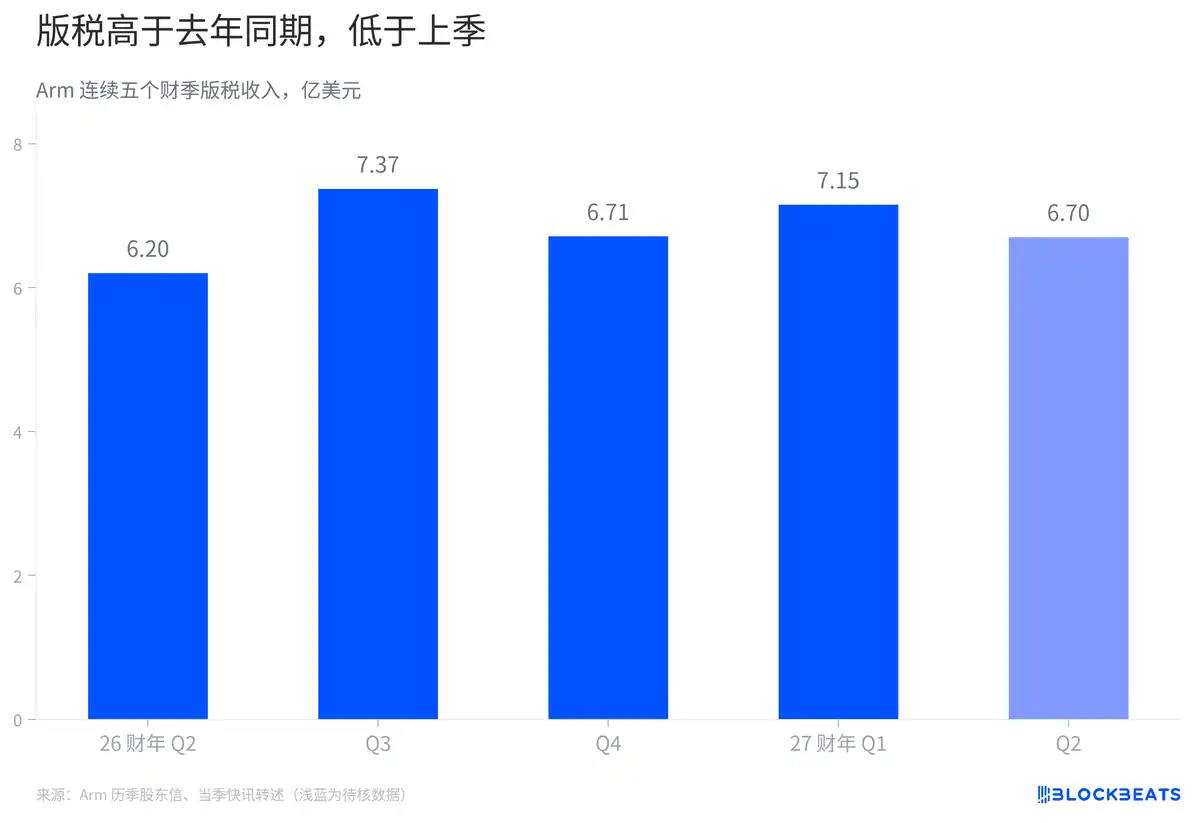
当季数据中心版税同比翻倍。这个倍数少了一个能决定它分量的数字,也就是去年同期的数据中心版税金额。把总版税按数据中心和其余业务分开,本季总版税同比只多了约 5,000 万美元。倘若数据中心自身就增加了超过这个数,其余业务合计便在同比收缩。倘若数据中心增加得更少,其余业务合计仍有增长空间。缺少绝对金额,两种情况都可能落在同一张总版税曲线上。
手机也有一层类似的区别。终端出货影响搭载 Arm 技术的芯片数量,采用更新架构或计算子系统的芯片则可能支付更高版税。Arm 此前在电话会上提到,高端手机采用更高费率的技术,曾在终端市场疲软时支撑手机业务收入。要量化本季手机业务的影响,需要同时知道出货和每颗芯片的版税变化。
云厂商要买的 CPU,什么时候变成 Arm 的收入?
过去,云厂商即便在数据中心部署基于 Arm 架构的自研处理器,Arm 通常也只按协议收取授权费和版税。现在,Arm 自己设计了面向数据中心的 AGI CPU,也可以向客户销售芯片。同一笔云厂商开支,最终给 Arm 带来多少收入,取决于客户是买授权自行设计,还是买 Arm 的成品。
Arm 今年 5 月就举过一个能说明供货约束的例子。管理层看到未来两个财年的客户需求超过 20 亿美元,当时仍维持 10 亿美元的收入展望。换成买卖双方的账本,客户想买的金额至少是 Arm 当时预计能卖出金额的两倍。管理层在同一场电话会上提到,公司还在争取供应链产能。
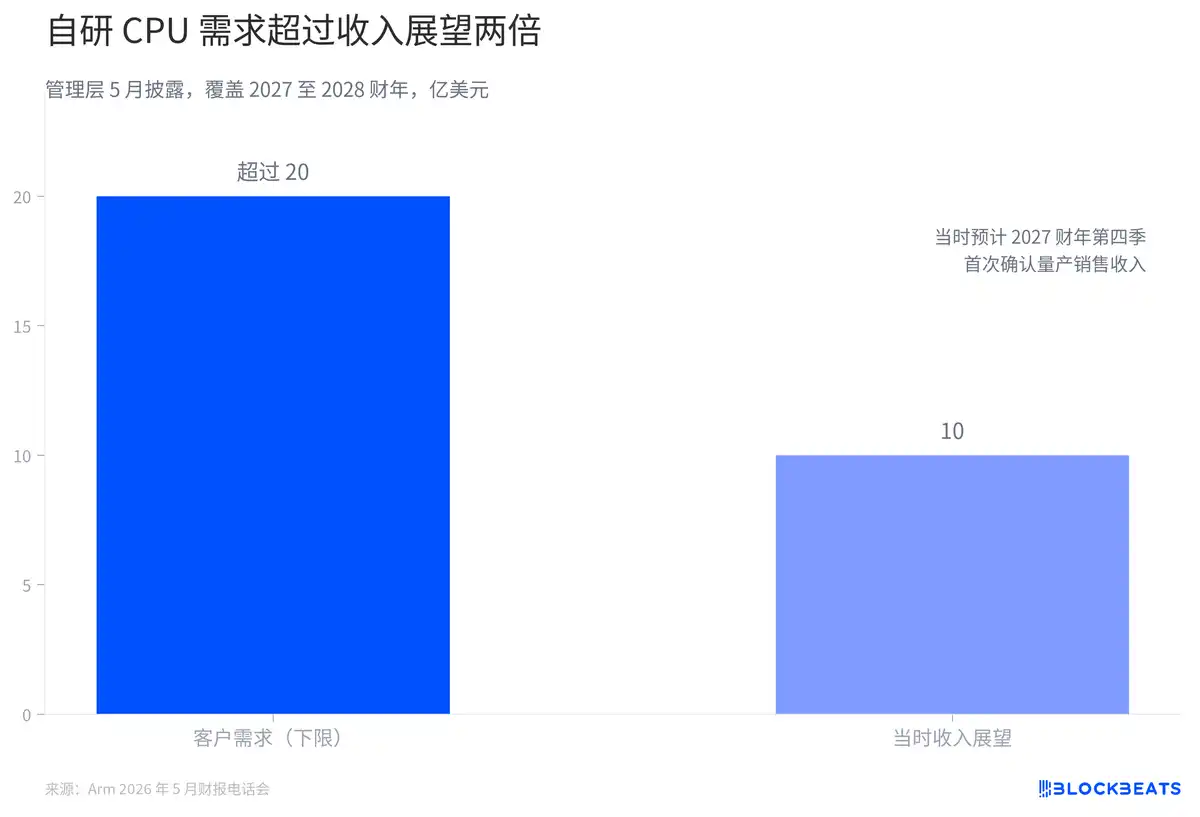
到 7 月,管理层表示,对超过此前收入展望更有把握。对照报表时,还可以记住公司此前给过的一个具体节点。按 5 月的时间表,首笔量产芯片销售收入预计到 2027 财年第四季度才会出现。买家表达采购意向和 Arm 完成销售,中间隔着产能、量产和交付。
这也解释了为什么看完本季业绩,还要单独看下一季指引。公开快讯转述的营收指引中值为 15.4 亿美元,对应的市场预期约为 15.3 亿美元,两者只差约一个百分点。业绩超预期说的是已经结束的季度,指引说的是公司现在愿意给下一个季度多大的收入预期。把两个季度放在一起看,就能理解市场为什么会在同一晚收到两种力度不同的消息。
这次财报之后,盘后股价下跌。盘后报价能看到交易方向,给不出每一笔卖单的理由。对 Arm 的数据中心业务,财报里有两笔可以分别追踪的钱。一笔随着客户的芯片出货进入版税收入,另一笔要等 Arm 自己的芯片交到客户手里。
