编者按:近日,曾在 OpenAI 和 Anthropic 从事预训练工作的 Jacob Coxon 宣布离开 Anthropic,并公开呼吁领先 AI 实验室协调限制模型能力继续提升。Anthropic 对齐科学负责人 Evan Hubinger 随后回应称,他认同 Coxon 对风险的主要判断,并将未来十年 AI 导致人类灭绝的概率估计在 10% 以上。
这场争论正在把「AI 减速」从伦理议题推向资本市场:如果前沿实验室真的放慢模型研发,过去几年不断上修的 AI 资本开支是否也将迎来拐点?依靠 AI 叙事获得估值溢价的科技股,又是否需要重新定价?
Beta to Alpha 作者 Saket Mehrotra 在《The bottleneck isn't the model. It never was.》一文中提出,实验室对 AI 风险的担忧,与基础设施投资降温并不是一回事。只要各家公司仍然担心在竞赛中落后,安全焦虑就可能继续推动算力投入;与此同时,产业瓶颈已经由 GPU、HBM 和先进封装逐步转向电力与电网。
这并不意味着 AI 减速对市场毫无影响。更准确地说,影响取决于减速发生在哪一层:如果只是延长安全测试、放缓模型发布,CapEx 未必随之下降;如果政府直接限制训练集群、芯片供应或数据中心用电,整个投资框架才可能发生根本变化。
以下为原文编译:
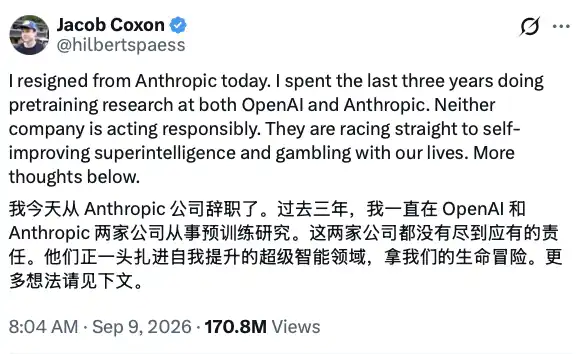
Jacob Coxon 的离职,再次把前沿 AI 的风险摆到台前。
Coxon 认为,OpenAI 和 Anthropic 正在竞相开发能够自我改进的超级智能,却没有采取足够负责任的安全措施。这并不是来自外部批评者的孤立声音。Anthropic 对齐科学负责人 Evan Hubinger 随后公开表示,他认同 Coxon 的主要判断,并估计未来十年 AI 导致人类灭绝的概率超过 10%。相关表态也获得了WIRED等媒体的报道。
但对投资者而言,另一个问题可能更加直接:当前沿实验室开始讨论减速,科技公司的 AI 资本开支是否也会随之下降?
Mehrotra 认为,至少在现阶段,两者之间不能直接画等号。AI 安全争议发生在模型和实验室治理层,而本轮 CapEx 周期的约束已经逐步下沉至芯片、封装、电力和数据中心等物理基础设施。
越担心输掉竞赛,实验室越难主动减速
按照 Coxon 的描述,前沿实验室并非没有意识到风险。真正的问题是,没有任何一家实验室愿意率先放慢速度。
其中的博弈逻辑是:如果一家实验室选择减速,其他安全意识更弱的竞争对手可能率先开发出更强大的模型。与其让不够谨慎的对手抢先突破,不如继续投入资源,确保自己成为领先者,并争取以更安全的方式控制技术。
在作者看来,这种思路很难转化为资本开支收缩,反而可能强化军备竞赛。实验室越相信自己正在参与一场决定性的技术竞争,就越难削减 GPU 采购、训练集群和数据中心投入。
因此,安全焦虑和 CapEx 增长可以同时存在。它甚至可能形成一个自我强化的循环:实验室担心 AI 能力快速提升,却又因为担心落后于对手而投入更多资源,进一步加快能力竞赛。
这是作者对行业博弈结构的解释,并非已经得到公司资本开支计划证实的结果。要判断这一逻辑是否成立,仍需观察主要云厂商和 AI 实验室是否开始调整实际采购及建设计划。
模型减速,不等于基础设施周期结束
Mehrotra 的第二个判断是,AI 产业的核心瓶颈已经迁移多次,而每一次迁移都提高了资本密集度。
最初限制模型训练的是 GPU 供应和芯片配额;随后,瓶颈转向 HBM 高带宽内存和先进封装;如今,电力供应、电网接入和数据中心建设正在成为更难迅速解决的约束。
芯片和封装能力可以通过扩充生产线缓解,但电力问题通常需要建设或重启发电设施、增加燃气轮机与变压器产能,并升级输电和并网系统。这类项目投资规模更大,建设周期也更长,无法通过一次软件升级解决。
因此,即使前沿模型的发布频率下降,已经签订的芯片订单、电力采购协议和数据中心建设项目也未必立即停止。模型研发与基础设施建设之间存在时间差,CapEx 通常不会随着舆论或研发节奏同步转向。
与此同时,减速也未必意味着算力需求自然下降。更长的安全测试、更复杂的推理过程,以及存量模型向企业和消费者场景的部署,仍可能消耗大量计算资源。
作者由此认为,投资者不应只关注社交媒体上争论最激烈的模型层,更应寻找未来 18 个月正在形成的新瓶颈。按照这一框架,目前更值得关注的稀缺资源已经由「模型智能」逐渐转向电力及其配套基础设施。
AI 科技股可能从普涨转向分化
如果模型减速不等于 CapEx 停止,它对科技股的影响就不会是简单的全面利空,而更可能体现为产业链重新定价。
首先,依赖前沿模型持续跃升、产品快速变现的公司,可能更容易受到影响。一旦模型迭代放缓,市场对收入增速、商业化节奏和估值倍数的假设可能需要调整。
其次,掌握 GPU、网络设备、供配电、制冷和数据中心资源的公司,订单逻辑未必同步恶化。只要云厂商仍在扩建基础设施,或者算力瓶颈继续向电力环节迁移,相关投资就可能保持较强惯性。
第三,市场需要区分训练和推理。即使实验室协调限制超大规模前沿训练,存量模型的推理需求、企业部署和 AI 应用普及仍可能推动算力消耗。届时,CapEx 可能发生结构变化,而非断崖式收缩。
这意味着,AI 减速首先改变的可能不是整个科技行业的增长方向,而是不同资产共享同一套 AI 估值逻辑的局面。过去,模型公司、云厂商、半导体企业和电力基础设施供应商都能从 AI 叙事中获得溢价;如果模型能力竞赛放缓,市场可能开始更严格地区分技术领先、商业化能力和订单兑现。
真正改变 CapEx 逻辑的变量是监管
Mehrotra 认为,真正可能打断本轮 AI 资本开支周期的,并不是又一次供应链短缺,而是政府从系统外部设置硬性限制。
GPU、HBM、电力和变压器不足,本质上仍是可以通过增加投资缓解的瓶颈。它们可能推迟数据中心上线,却也会引导资本流向新的稀缺环节。
监管则不同。如果政府直接限制高端芯片采购、训练集群规模、模型训练所需算力或数据中心用电,企业将难以仅靠增加投资突破约束。在这种情景下,云厂商的 CapEx 预期、基础设施订单和 AI 相关科技股估值才可能同时面临下修。
不过,原文将这种情况视为低概率尾部风险,而非基准情景。该判断同样需要持续验证,不能被理解为监管风险已经得到排除。随着 AI 实验室内部的担忧公开化,外部政策压力仍可能上升。
接下来,市场真正需要观察的不是「AI 减速」这一笼统口号,而是三个更具体的信号:前沿实验室是否将减速写入正式研发计划,主要云厂商是否削减数据中心订单,以及监管是否开始直接触及芯片、算力与能源供给。
Coxon 的离职证明,前沿 AI 的安全争议已经从外部批评进入实验室内部。但从研究人员表达担忧,到科技公司实际削减资本开支,中间仍隔着竞争压力、建设惯性与基础设施短缺等多个环节。
AI 减速未必立即终结 CapEx 周期,但它可能终结所有 AI 资产共享同一套上涨逻辑的阶段。
[原文链接]
